
2026 Rapport semestriel sur le marché du noir de carbone en Chine
Chapitre 1 Analyse du marché chinois du noir de carbone
1.1 Aperçu du marché chinois du noir de carbone
Le marché domestique du noir de carbone a connu des fluctuations au cours du premier semestre 2026, augmentant puis diminuant. Les facteurs de coût ont eu un impact significatif tout au long du premier semestre 2026. Prenant la province du Shandong comme exemple, le prix moyen dans le Shandong était de 7133 yuans/tonne, soit une baisse de 1,40 % en glissement annuel, une baisse relativement limitée.
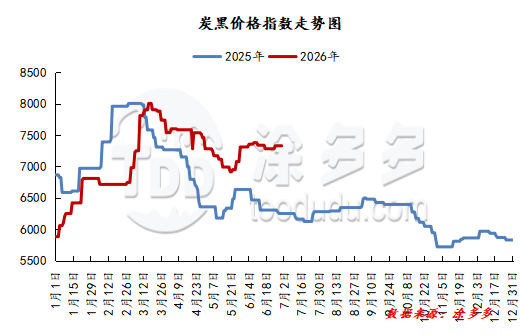
Les prix ont fluctué à la hausse au premier trimestre, mais les gains ont été progressivement inversés au deuxième trimestre. Les prix du noir de carbone ont commencé à augmenter en janvier, avec des hausses significatives des prix des matières premières entraînant des augmentations substantielles des nouvelles commandes. Cependant, le marché des pneus en aval a résisté aux prix élevés, et les commandes précédentes à bas prix étaient encore en cours d'exécution, limitant l'augmentation des prix réels du marché. Le marché du noir de carbone a fonctionné à perte, avec des pressions sur les coûts persistantes.
Les offres du marché sont restées élevées, les taux d'exploitation des usines ont légèrement diminué et la pression sur l'offre a diminué, conduisant à un marché latéral pour le noir de carbone, qui a duré jusqu'au début mars. En mars, le marché du noir de carbone a connu des fluctuations significatives, avec des prix initialement en hausse puis en baisse.
Les prix des matières premières ont grimpé en flèche au cours du mois, poussant les offres de produits de noir de carbone à leurs niveaux les plus élevés de l'année. Cependant, une résistance en aval est apparue après l'augmentation des prix, entraînant des transactions limitées à des niveaux élevés. Lorsque les prix des matières premières ont chuté depuis leur pic, un sentiment baissier est apparu, entraînant une baisse des nouvelles commandes. Simultanément, les fabricants de pneus en aval ont maintenu leur pression à la baisse sur le marché lors des négociations de nouvelles commandes, entraînant une baisse substantielle des prix des transactions.
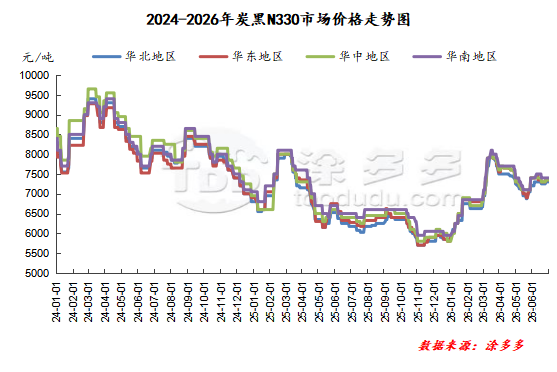
En examinant la tendance du marché du noir de carbone au deuxième trimestre, les prix ont poursuivi la tendance à la baisse observée fin mars après être entrés en avril, entrant dans un canal de baisse prolongé qui a duré tout le mois. En avril, les entreprises de transformation profonde ont effectué des maintenances printanières, et les principaux fabricants de noir de carbone ont réduit ou suspendu leur production, exerçant une pression sur les bénéfices des deux secteurs et réduisant la demande de goudron de houille. Cependant, les entreprises de cokéfaction ont maintenu des taux d'exploitation élevés en raison de bénéfices élevés, entraînant une offre relativement abondante de goudron de houille. Les prix des matières premières telles que le goudron de houille, l'huile d'anthracène et le goudron d'éthylène ont tous diminué, impactant négativement le marché. Par conséquent, les prix des nouvelles commandes sur le marché du noir de carbone ont continué de baisser, tandis que les fabricants de pneus en aval ont vu leur utilisation de capacité réduite et leur volume d'achat limité, entraînant des prix de transaction faibles pour les nouvelles commandes.
Dans la deuxième phase, les prix du noir de carbone ont connu un bref rebond à la fin du mois de mai. Depuis la mi-mai, soutenue par des taux d'exploitation élevés dans les usines en aval, la demande d'achat en aval pour le goudron de houille brut a rapidement repris, augmentant les facteurs positifs sur le marché et propulsant le marché du goudron de houille dans une tendance haussière. À la fin du mois, ces facteurs positifs ont continué d'émerger. L'incident de la mine de charbon du Shanxi devait réduire l'offre de goudron de houille à haute température, renforçant encore la demande d'achat en aval et élargissant les gains du marché. Les prix des matières premières ont augmenté plus que prévu pour atteindre des niveaux élevés, mettant les entreprises de noir de carbone sous une pression renouvelée pour maintenir les prix. Les prix du noir de carbone ont suivi les augmentations des coûts, mais la résistance en aval à ces prix élevés a exercé une pression significative sur les transactions réelles, entraînant un volume de transactions limité dans la région. Cette augmentation des prix a été de courte durée et limitée en ampleur.
Dans la troisième phase, à la mi-juin, le noir de carbone est entré dans une période prolongée de transactions latérales. Du côté de l'offre, concernant les prix du goudron de houille, la plupart des usines de cokéfaction indépendantes du Shanxi ne réalisaient qu'un petit bénéfice, et certaines petites et moyennes usines de cokéfaction fonctionnaient à perte. Avec des marges bénéficiaires comprimées, l'enthousiasme des usines de cokéfaction pour l'exploitation était généralement faible. L'offre de goudron de houille à haute température a récemment montré une légère baisse continue, et dans certaines régions, l'offre et la demande de goudron de houille sont tendues.
Le marché du goudron de houille a rebondi, ce qui est bénéfique pour les nouvelles commandes sur le marché du noir de carbone. Les prix du noir de carbone ont augmenté, et les acheteurs en aval, influencés par la mentalité "acheter haut, vendre bas", ont conduit à une augmentation des nouvelles commandes de noir de carbone. Cependant, l'augmentation des prix n'a pas entièrement suivi l'augmentation des prix des matières premières. Le marché du noir de carbone fonctionne à la limite de la rentabilité, faisant face à une pression significative, et les prix du marché sont restés latéraux pendant une période prolongée.
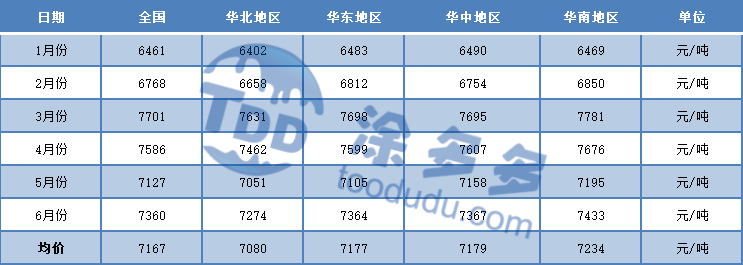
1.2 Prix mensuels moyens du noir de carbone dans différentes régions
1.3 Analyse des bénéfices de l'industrie chinoise du noir de carbone
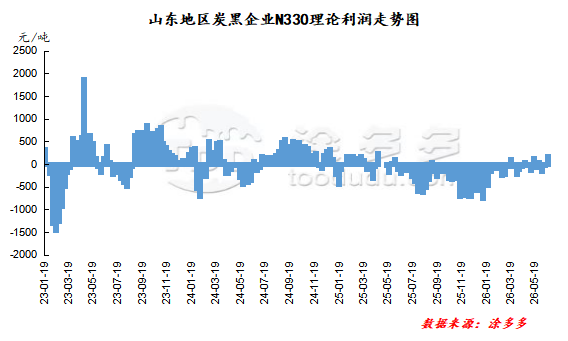
Au premier semestre 2026, la rentabilité globale de l'industrie du noir de carbone était généralement moyenne. Prenant les entreprises de noir de carbone du Shandong produisant du N330 comme exemple, la plupart des mois étaient en situation de perte. Entrant dans le deuxième trimestre, le niveau global des bénéfices s'est considérablement amélioré, avec plus de périodes de rentabilité. La marge globale de profit et de perte de l'industrie du noir de carbone s'est continuellement réduite au premier trimestre, atteignant la rentabilité à la fin du trimestre.
Prenant les entreprises de noir de carbone du Shandong produisant du N330 comme exemple, de janvier à février, la zone de perte du marché du noir de carbone s'est réduite en raison de la hausse simultanée des prix du marché du noir de carbone et du marché du goudron de houille brut, entraînant une réduction progressive des pertes, bien que le marché soit resté en situation de perte. En mars, le marché du noir de carbone est devenu rentable, augmentant les marges bénéficiaires du noir de carbone. Jusqu'à la fin avril, l'industrie du noir de carbone a montré une tendance à un bénéfice étroit, qui s'est maintenue jusqu'à la fin du deuxième trimestre.
1.4 Analyse de la production de noir de carbone en Chine
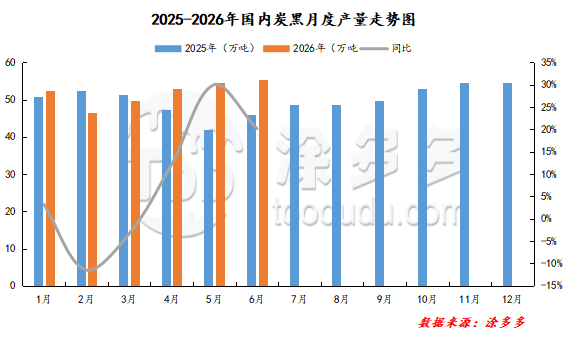
Selon les statistiques de TuDuoduo, la production de noir de carbone en Chine au premier semestre 2026 était de 3,1164 millions de tonnes, soit une augmentation de 215 400 tonnes par rapport à la même période de l'année dernière, représentant un taux de croissance de 7,43 %.
1.5 Analyse du taux d'exploitation mensuel du noir de carbone en Chine
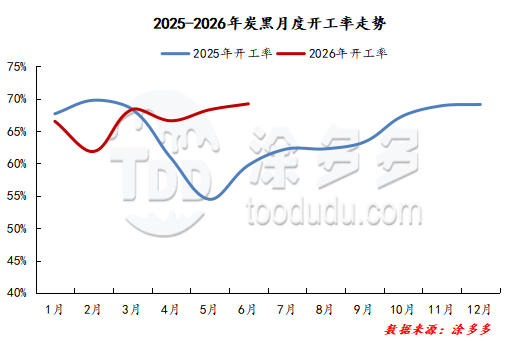
Selon les statistiques de TuDuoduo, le taux d'exploitation des entreprises échantillons de noir de carbone a montré une amélioration significative au premier semestre 2026. Le taux d'exploitation des entreprises échantillons de noir de carbone au premier trimestre a montré une tendance en "V", avec des conditions d'exploitation globales plus faibles que la même période l'année dernière.
En janvier, juste avant les vacances du Nouvel An lunaire, une tendance à la baisse de la charge d'exploitation de l'industrie a été observée en raison de l'affaiblissement des attentes en matière de demande et des pertes continues de l'industrie. En février, avec les vacances du Nouvel An lunaire durant tout le mois, les usines de pneus et les fabricants de produits ont concentré leurs arrêts et leurs congés, réduisant encore la charge d'exploitation de l'industrie du noir de carbone.
En particulier, les arrêts et réductions de production des petites et moyennes usines de noir de carbone ont été encore plus importants que pendant les vacances du Nouvel An lunaire de l'année dernière. Après le Nouvel An lunaire, les niveaux de stocks des fabricants de pneus étaient plus élevés que la même période l'année dernière. Globalement, les nouvelles commandes de noir de carbone étaient inférieures aux attentes, avec les principales transactions du marché concentrées au début mars. L'éclatement des conflits géopolitiques a entraîné une augmentation inattendue des coûts du noir de carbone.
Au cours de cette période, les usines ayant effectué des maintenances pendant les vacances ont progressivement repris leurs opérations, avec de grandes usines fonctionnant normalement et seulement quelques petites usines connaissant des arrêts planifiés. En conséquence, le taux d'exploitation des fabricants de noir de carbone a augmenté en mars.
Au deuxième trimestre, le taux d'exploitation des entreprises échantillons de noir de carbone a montré une tendance à la hausse régulière, nettement meilleure que la même période l'année dernière. En avril, en raison des pertes, le taux d'exploitation d'une grande usine dans le nord et l'est de la Chine a légèrement diminué. Les grandes usines de l'est de la Chine qui avaient précédemment effectué des maintenances étaient toujours en activité, entraînant une légère baisse globale du taux d'exploitation du marché. Avec le retour de l'industrie du noir de carbone à la rentabilité, la charge d'exploitation de l'industrie du noir de carbone a augmenté en mai.
Certaines grandes usines de l'est et du nord de la Chine ont repris leurs activités après maintenance, tandis que certaines usines du Shandong, dans l'est de la Chine, ont effectué des maintenances. Les grandes usines ont effectué des maintenances planifiées de leurs lignes de production. Globalement, le taux d'exploitation des fabricants de noir de carbone a augmenté en mai. En juin, certaines grandes usines de noir de carbone dans le Shandong et l'est de la Chine ont repris leurs activités après maintenance, tandis que certaines usines dans l'est, le nord et le nord-ouest de la Chine ont effectué des maintenances. Les grandes usines ont mené des maintenances programmées des lignes.
Chapitre 2 : Analyse des importations et exportations de noir de carbone en Chine
2.1 Analyse des importations de noir de carbone en Chine
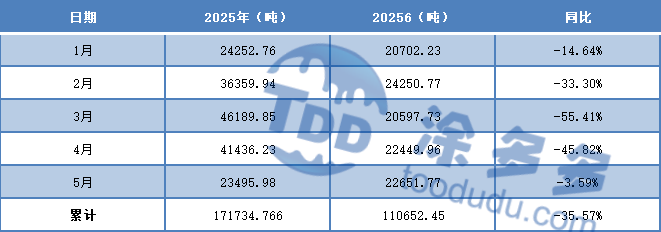
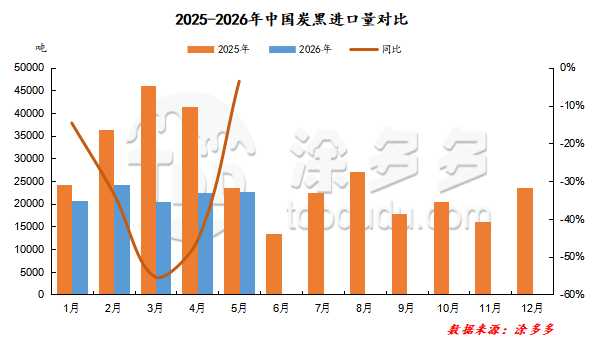
Selon les données douanières : les importations cumulées de noir de carbone de mon pays de janvier à mai 2026 étaient de 110 700 tonnes, soit une diminution de 35,55 % par rapport à la même période l'année dernière.
2.2 Analyse des exportations de noir de carbone en Chine
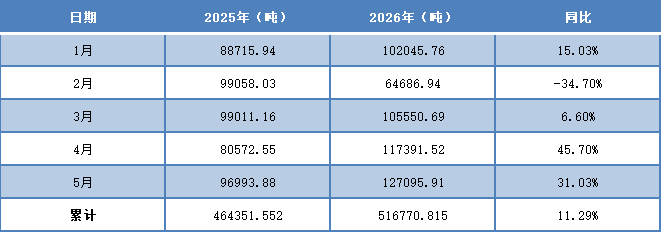
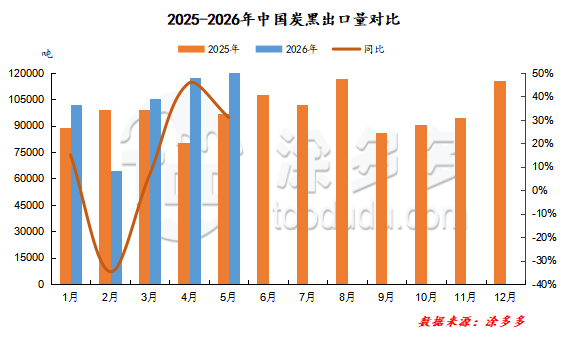
Selon les données douanières : les exportations cumulées de noir de carbone de mon pays de janvier à mai 2026 étaient de 516 800 tonnes, soit une augmentation de 11,29 % par rapport à la même période l'année dernière.
2.3 Analyse de la consommation apparente de noir de carbone en Chine
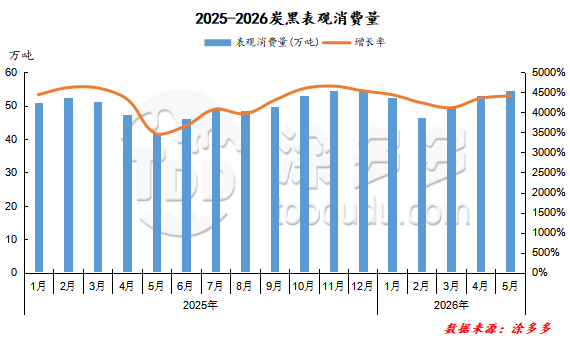
Selon les données de TuDuoDuo : la consommation apparente de noir de carbone en Chine de janvier à mai 2026 était de 2 156 700 tonnes.
2.4 Analyse des importations de goudron de houille à haute température en Chine
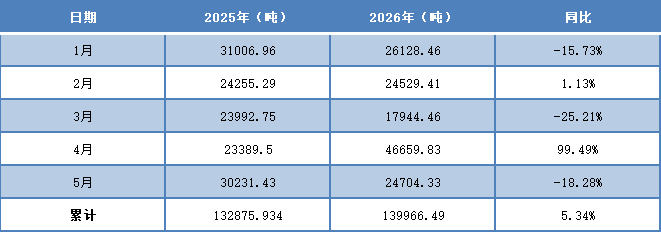
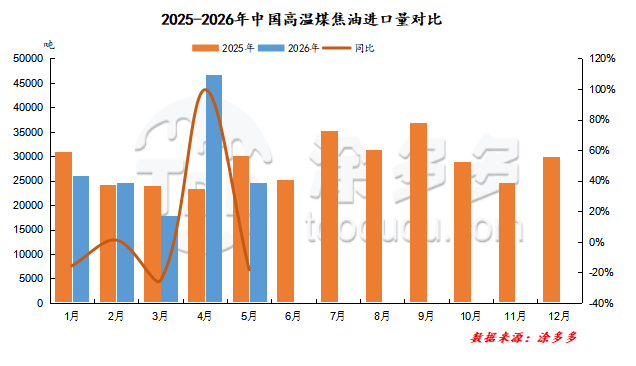
Selon les données douanières, les importations cumulées de goudron de houille à haute température en Chine de janvier à mai ont totalisé environ 140 000 tonnes, soit une augmentation de 5,34 % par rapport à la même période l'année dernière, représentant une augmentation de 7 100 tonnes.
Chapitre 3 : Prévisions des perspectives du marché chinois du noir de carbone
Concernant les prix du noir de carbone au premier semestre, le côté coût a eu un impact significatif, entraînant des prix relativement élevés. En examinant la situation de l'offre et de la demande au second semestre, du côté de l'offre, l'industrie du goudron de houille, avec ses opérations de transformation profonde rentables, a montré une forte volonté d'absorber le goudron de houille à prix élevé, conduisant à une période prolongée de prix relativement élevés pour le goudron de houille à haute température. La hausse des prix des matières premières de goudron de houille à haute température au second semestre fournira un soutien solide pour le plancher des prix du noir de carbone.
Du côté de la demande, les vacances de la fête nationale se poursuivront tout au long du second semestre, ralentissant les ventes nationales et internationales. Avec des niveaux de stocks en hausse, certaines entreprises de pneus pourraient suspendre leur production pour maintenance, entraînant une baisse de la production globale. Avec des facteurs haussiers et baissiers du côté de l'offre et de la demande, le marché du noir de carbone montre une tendance claire à la volatilité.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Citation du marché des produits en titane (16 septembre)7109
-
Le marché du noir de carbone attend des orientations sur les matières premières (16 sept.)7825
-
Les contrats à terme sur le caoutchouc naturel en hausse : le marché s'échauffe ? (16 septembre)8037
-
Citation du marché des produits en titane (15 septembre)9692
-
Carbon Black Daily : Cotations Fermes, Transactions "Froides" (15 Sep)8142









