
Analyse du marché du polypropylène (9 juin)
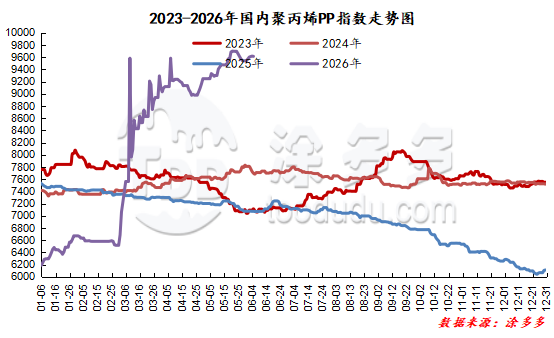
Introduction : Au début du mois, les entreprises pétrochimiques nationales ont libéré un grand volume de marchandises, entraînant une augmentation régulière de l'offre sur le marché et une pression continue sur le côté offre. L'assouplissement significatif des tensions géopolitiques entre les États-Unis et l'Iran a rapidement éliminé la prime géopolitique précédemment associée au pétrole brut, affaiblissant le soutien des coûts des matières premières et éliminant les avantages en termes de coûts. Les contrats à terme nationaux sur le PP, dépourvus de soutien des facteurs en amont, ont connu une tendance volatile et à la baisse, les pressions sur les coûts devenant le principal facteur de suppression des prix.
D'une part, il y avait l'augmentation de l'offre due à la libération concentrée de marchandises au début du mois ; d'autre part, les utilisateurs en aval étaient plongés dans la basse saison, les fabricants de produits résistant aux prix élevés des matières premières et insistant sur des achats à petite échelle et à la demande, ce qui a entraîné une croissance lente de la demande des utilisateurs finaux.
Les trois principaux facteurs négatifs — baisse des coûts, augmentation de l'offre et faiblesse de la demande des utilisateurs finaux — s'accumulent, avec peu de nouvelles positives pour offrir un soutien. Compte tenu de cette relation inverse entre les coûts et l'offre/la demande, où iront les prix au comptant du polypropylène, et comment le marché peut-il sortir de l'impasse actuelle des échanges moroses ?
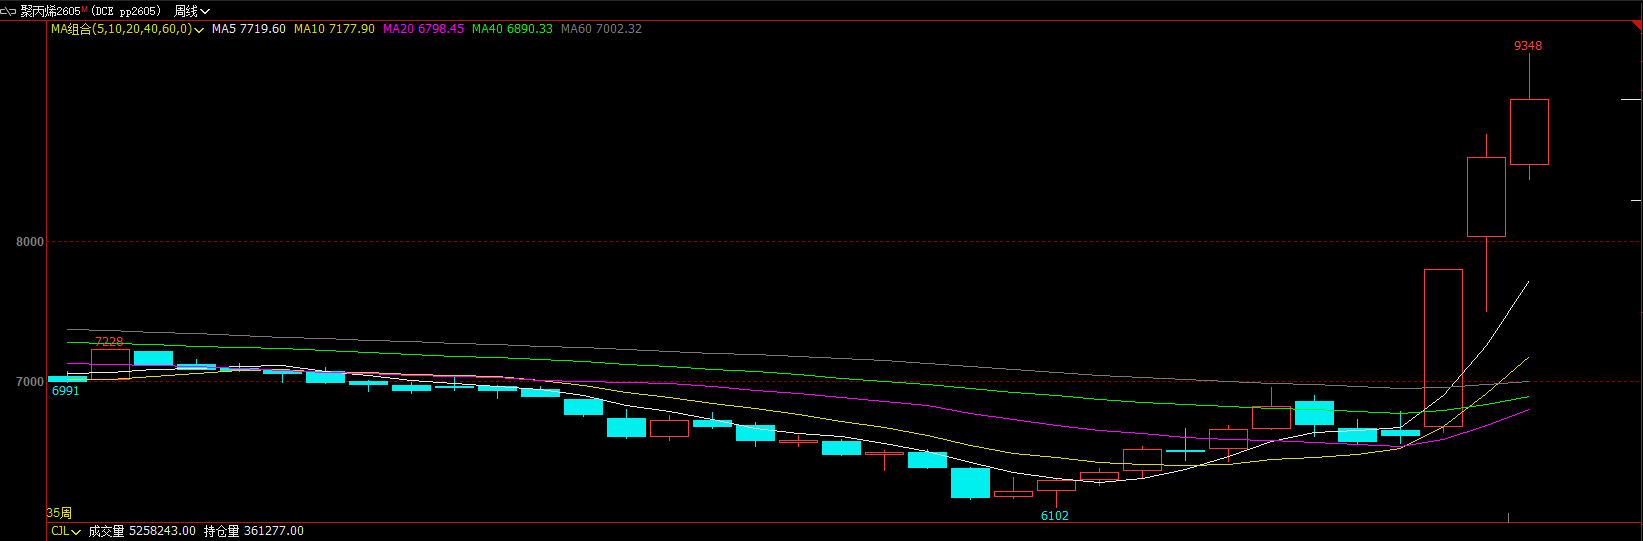
Marché des contrats à terme : Cette semaine, le contrat PP2609 a montré une tendance à la hausse suivie de fluctuations à un niveau élevé. Au 5 juin, le prix de règlement était de 8696, avec le contrat PP2609 fluctuant entre 8619 et 8774 tout au long de la journée, soit un écart de 155. Le contrat de septembre a enregistré une augmentation de 21 589 lots d'intérêts ouverts, portant l'intérêt ouvert actuel à 601 174 lots.
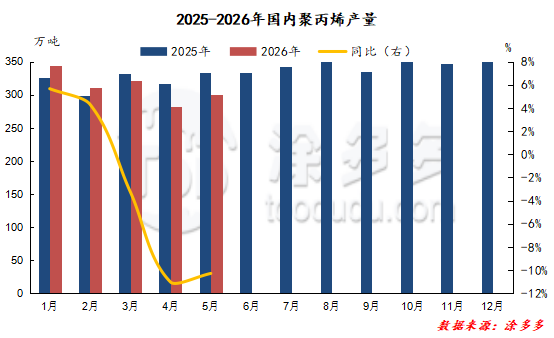
Prévisions d'offre : À court terme, l'offre de polypropylène montrera une augmentation modérée et un assouplissement progressif, sans pénuries ou excédents extrêmes. L'augmentation graduelle et contrôlable de l'offre sera le facteur central limitant le potentiel de rebond des prix. En entrant en juin, les usines de PP ayant subi des maintenances par étapes reprennent progressivement leur production.
Combiné au fait que la plupart des nouvelles maintenances ce mois-ci sont des arrêts temporaires de courte durée, le taux d'exploitation global de l'industrie augmente marginalement. La production mensuelle pétrochimique nationale se rétablit régulièrement, et l'offre de marchandises locales sur le marché continue de s'étendre. Parallèlement, il n'y a actuellement pas de mise en service concentrée de nouvelles capacités dans l'industrie, et il n'y a pas d'augmentation soudaine de la capacité. La croissance de l'offre repose entièrement sur la reprise des charges des usines existantes, ce qui entraîne un taux de croissance global relativement modéré.
La situation des importations et des exportations reste faible, avec des expéditions externes arrivant dans les ports à de faibles niveaux, offrant un complément limité à l'offre nationale. L'augmentation de l'offre sur le marché repose principalement sur l'expansion des capacités nationales. Dans l'ensemble, la pression sur l'offre de PP augmentera progressivement à l'avenir, sans augmentation extrême des volumes. Ce modèle d'offre progressivement détendu continuera de compenser le soutien positif des fluctuations des coûts, aggravant davantage le déséquilibre entre l'offre et la demande sur le marché dans un contexte de demande persistante faible, limitant le potentiel de hausse des prix au comptant.
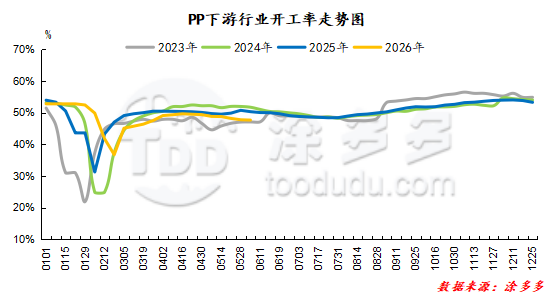
Prévisions de la demande : À court terme, la demande de polypropylène continuera de suivre une tendance modérément faible et morose, la demande des utilisateurs finaux restant résiliente à de faibles niveaux. Cependant, l'absence de nouvelles commandes rend une reprise substantielle improbable.
Actuellement, c'est la basse saison traditionnelle pour la consommation, et les taux d'exploitation globaux des principales industries en aval telles que les plastiques tissés, le moulage par injection et les films restent faibles. Les fabricants de produits finis connaissent une réduction lente des stocks, et les utilisateurs finaux sont généralement conservateurs et prudents dans leurs décisions d'achat. Face à des prix des matières premières fluctuants, les entreprises en aval évitent généralement de constituer des stocks à des niveaux élevés, adoptant un modèle d'achat juste-à-temps et ne réapprovisionnant que ce qui est nécessaire.
La volonté de reconstituer les stocks en gros reste faible, et la libération d'une demande effective sur le marché est lente. Les commandes d'exportation externes continuent d'être médiocres, avec une demande insuffisante des marchés étrangers pour compenser la faible basse saison nationale.
Dans l'ensemble, les marges bénéficiaires dans l'industrie des produits finis restent sous pression, combinées à une reprise lente de la demande des consommateurs finaux, ce qui entraîne un manque sévère de motivation pour les usines en aval à étendre activement leur production et à augmenter leurs achats.
Une reprise concentrée de la demande est peu probable à court terme, et un modèle de demande faible et juste-à-temps deviendra la norme. Avec un assouplissement progressif de l'offre et une demande persistante faible, le déficit de demande continuera de limiter l'élan haussier des prix du marché, soutenant un modèle de trading faible et volatil.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits de base en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Cotations du marché des produits en titane (17 septembre)7235
-
Carbon Black Hebdomadaire : Des prix élevés rencontrent un refroidissement (17 sept.)6084
-
NR Hebdomadaire : Recul Temporaire (17 Sep)7280
-
Citation du marché des produits en titane (16 septembre)7122
-
Le marché du noir de carbone attend des orientations sur les matières premières (16 sept.)7838









