Actualités macroéconomiques quotidiennes du 25 juillet
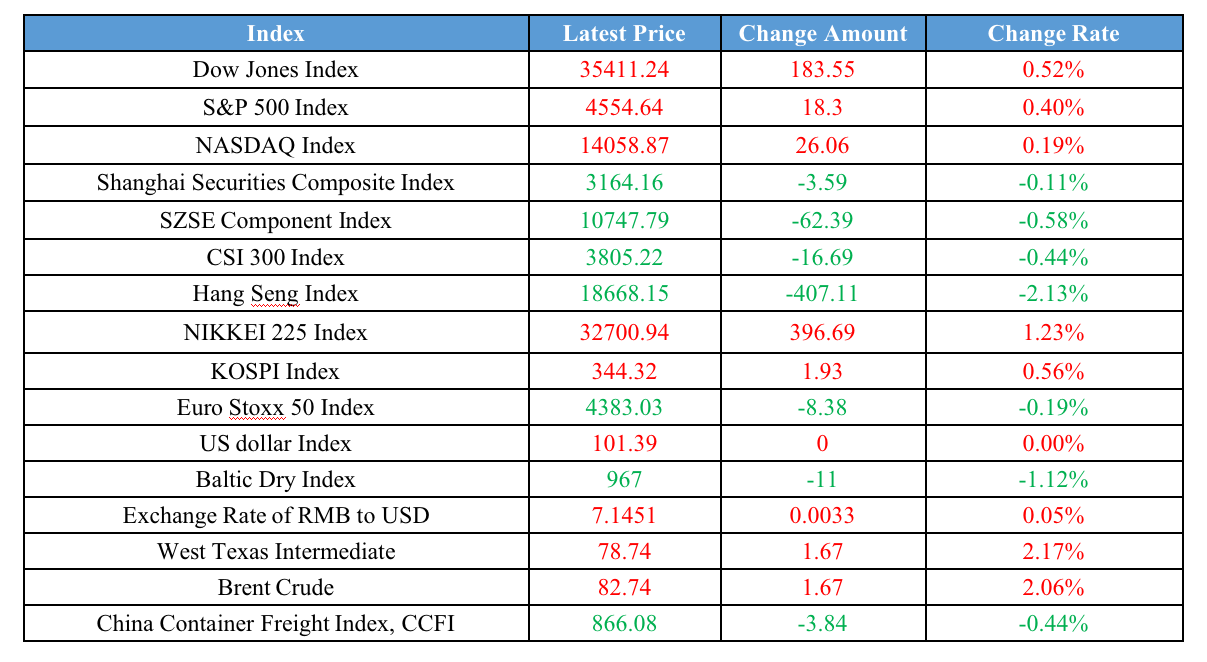
Dernier indice majeur mondial
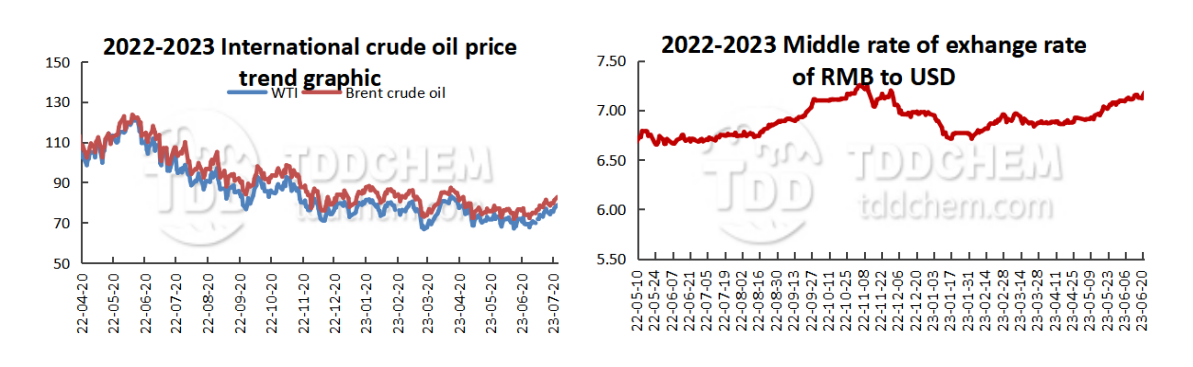
 Tendance des prix du pétrole brut international et tendance du taux de change du RMB au USD
 Nouvelles nationales
1. Rapport de l'Académie chinoise des sciences sociales, Institut des finances : le ratio d'endettement macroéconomique a augmenté de 2,1 % au T2
2. Groupe Sinomine Resource : la mine de cuivre Hifuma et la mine de cuivre Kahishi en Zambie sont en développement et ont produit des produits de concentré de cuivre
3. Guodian Nanjing Automation Co., Ltd aide le réseau d'État de la province du Henan à faire fonctionner avec succès la première sous-station autonome contrôlable de nouvelle génération et hautement fiable
4. Le degré de boom industriel superposé à l'amélioration opérationnelle de l'entreprise a accueilli une hausse de la performance des "trois barils de pétrole" et du ROE
Nouvelles internationales
1. Le METI japonais prévoit de construire un nouvel superordinateur pour aider les entreprises japonaises à développer l'IA générative
2. Les agences commentent les données PMI du Royaume-Uni : la chute de la fabrication s'intensifie mais les pressions inflationnistes se refroidissent davantage
3. Signes d'avertissement d'une récession rapide dans les grandes économies de la zone euro
4. Cyrus de la Rubia, économiste en chef chez Commerzbank Hamburg, a commenté le PMI manufacturier allemand pour juillet
Nouvelles nationales
1.Rapport de l'Académie chinoise des sciences sociales, Institut des finances : le ratio d'endettement macroéconomique a augmenté de 2,1 % au T2
Le ratio d'endettement macroéconomique a augmenté de 2,1 % au deuxième trimestre de 2023, atteignant 283,9 % contre 281,8 % à la fin du premier trimestre. Par secteur, le ratio d'endettement du secteur résidentiel a augmenté de 0,2 %, passant de 63,3 % à la fin du premier trimestre à 63,5 %. Le ratio d'endettement du secteur des entreprises non financières a augmenté de 0,8 %, passant de 167,0 % à la fin du premier trimestre à 167,8 %, et le ratio d'endettement du secteur gouvernemental a augmenté de 1,1 %, passant de 51,5 % à la fin du premier trimestre à 52,6 %.
2.Groupe Sinomine Resource : la mine de cuivre Hifuma et la mine de cuivre Kahishi en Zambie sont en développement et ont produit des produits de concentré de cuivre
Le groupe Sinomine Resource a annoncé sur une plateforme interactive que la mine de cuivre Hifuma et la mine de cuivre Kahishi en Zambie, qui lui appartiennent, sont en développement. Il a produit des produits de concentré de cuivre et fonctionne selon un modèle commercial de fourniture des droits miniers de l'entreprise et de partage des revenus de développement avec des tiers.
3.Guodian Nanjing Automation Co., Ltd aide l'État de Grid de la province du Henan à faire fonctionner la première nouvelle génération de sous-stations autonomes contrôlables et très fiables avec succès.
Récemment, le transformateur principal No.1 de la sous-station 220kV Ruya dans la ville de Shangqiu, province du Henan, a été chargé et mis en service avec succès, marquant la mise en service réussie de la première sous-station autonome contrôlable et très fiable de la State Grid de la province du Henan, et Guodian Nanjing Nanzi Automation Co., Ltd, une filiale de Guodian Nanjing Automation Co., Ltd, fournit à la station un système secondaire autonome contrôlable et un ensemble complet de solutions pour l'équipement.
4.Le degré de prospérité de l'industrie réparé se superpose à l'amélioration opérationnelle de l'entreprise, la performance des "trois barils de pétrole" et le ROE ont connu une augmentation.
Everbright Securities a publié un rapport de recherche selon lequel en 2023, les prix du pétrole brut restent à un niveau élevé, l'industrie de raffinage est revenue à la prospérité, la réforme du marché du gaz naturel stimule la rentabilité de la production de gaz en amont. Les "trois barils", qui sont (CNPC, Sinopec et CNOOC), réduisent activement les coûts et augmentent l'efficacité, renforçant la performance anti-volatilité. La performance des "trois barils" augmente régulièrement et devrait atteindre un nouveau niveau à long terme. De 2020 à 2022, le prix du pétrole augmente chaque année, entraînant une augmentation du ROE des entreprises chimiques centrales. Mais au premier trimestre de 2023, la tendance à la baisse des prix du pétrole, ainsi que la forte performance des "trois barils", maintiennent également le ROE à un niveau élevé, la performance des "trois barils" va efficacement conduire à l'amélioration à long terme du ROE, et la valeur d'investissement reste encore suffisante à moyen et long terme.
International News
1.Le METI du Japon prévoit de construire un nouvel ordinateur super puissant pour aider les entreprises japonaises à développer l'IA générative
Nikkei News a dévoilé la nouvelle le 24 juilletth, le ministère japonais de l'Économie, du Commerce et de l'Industrie (METI) importera un ordinateur super puissant de pointe par le biais de son laboratoire affilié pour soutenir le développement de la technologie d'IA générative propre. Selon les nouvelles, l'Institut national des sciences et technologies industrielles avancées (AIST) développera un superordinateur dès l'année prochaine, qui aura 2,5 fois la puissance de calcul de toutes les machines existantes. Sous la supervision du METI, l'AIST fournira cet ordinateur super puissant aux entreprises japonaises de développement d'IA générative par le biais de services cloud.
2.Les agences commentent les données PMI du Royaume-Uni : la chute de la fabrication s'intensifie mais les pressions inflationnistes se refroidissent davantage.
L'économie britannique a presque stagné en juillet et, combinée à des indicateurs futurs pessimistes, a ravivé les craintes d'une récession. Les données d'aujourd'hui montrent une intensification préoccupante du ralentissement manufacturier, avec des taux d'intérêt en hausse et des coûts de la vie plus élevés qui semblent avoir un impact plus important sur les ménages, tandis qu'en même temps, les fabricants réduisent leur production en réponse à un grave déclin des commandes provenant à la fois des marchés domestiques et d'exportation. Les indicateurs prospectifs, tels que les flux de commandes, le niveau de travail en cours et les attentes commerciales futures, indiquent tous un affaiblissement supplémentaire de la croissance économique dans les mois à venir, augmentant le risque d'une baisse du PIB au troisième trimestre. Un avantage du détérioration de la croissance et des perspectives de demande est que les pressions inflationnistes se sont encore atténuées. Les prix de fabrication chutent à un rythme plus rapide, et l'inflation dans les services continue de ralentir. Bien que la pression continue à la hausse sur les salaires signifie que la croissance des prix dans le secteur des services reste élevée, les données d'enquête suggèrent que l'inflation des prix à la consommation va encore baisser (et de manière significative) dans les mois à venir.
3.Signes d'avertissement d'une récession rapide dans les principales économies de la zone euro
Les économies du secteur privé de l'Allemagne et de la France ont contracté au début du troisième trimestre, avec une faiblesse continue dans le secteur manufacturier exacerbant les effets de débordement sur le secteur des services. Tiré vers le bas par le secteur manufacturier, l'indice PMI composite de l'Allemagne est resté en dessous de 50 pendant plus d'un an et est maintenant proche du niveau atteint lors de l'épidémie de 2020, et la croissance des services a ralenti pour le deuxième mois consécutif. Le secteur manufacturier et les services français ont également encore contracté. Les mauvaises données PMI des deux plus grandes économies de la zone euro étaient un avertissement pour la région dans son ensemble, les données PMI globales de la zone euro montrant également une contraction supplémentaire dans le secteur privé. À l'échelle mondiale, les données PMI publiées plus tôt ont montré une contraction en Australie et une expansion stable au Japon. Les marchés s'attendent à ce que les secteurs privés du Royaume-Uni et des États-Unis affichent une solide croissance en juillet.
4.Cyrus de la Rubia, économiste en chef chez Commerzbank Hambourg, a commenté l'indice PMI manufacturier allemand pour juillet
C'était un mauvais début de troisième trimestre pour l'économie allemande, avec l'indice PMI préliminaire tombant dans un territoire étroit. Le secteur manufacturier continue de mener la baisse, tandis que le ralentissement de la croissance du secteur des services, qui a commencé le mois dernier, s'est poursuivi en juillet. Il est de plus en plus probable que l'économie tombe en récession au second semestre de l'année. Au cours des derniers mois, nous avons constaté une baisse alarmante des nouvelles commandes et des arriérés de travail, le rythme de déclin le plus rapide depuis l'épidémie initiale de nouvelle couronne début 2020. Cela ne présage rien de bon pour le reste de l'année. Les fabricants réagissent à la baisse de l'activité et des nouvelles commandes en commençant à licencier des travailleurs pour la première fois depuis janvier 2021. Cela coïncide avec une forte diminution des recrutements dans le secteur des services. Le chômage est en hausse, donc ce que nous avons observé au cours des derniers mois est susceptible de se poursuivre.
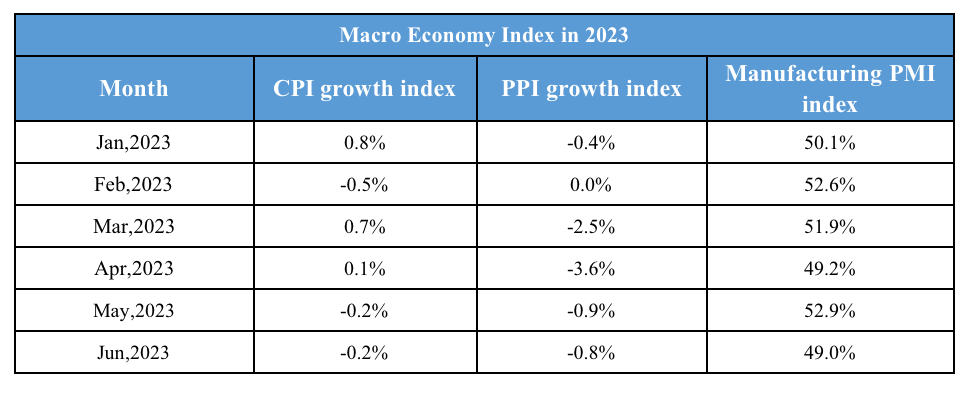
Indice de macroéconomie domestique
-
Caoutchouc Naturel Quotidien — 13 Octobre7047
-
Titanium Quotidien — 13 octobre9729
-
Carbon Black Daily : Malgré une attitude attentiste, les prix restent fermes.8190
-
Cotation du marché des produits en titane (12 octobre)9960
-
Carbon Black Daily : Pris dans un dilemme, quand viendra la percée ? (12 oct.)6132