
Carbon Black Monthly-Numéro 202606
Analyse du marché du noir de carbone
1. Analyse du marché du noir de carbone
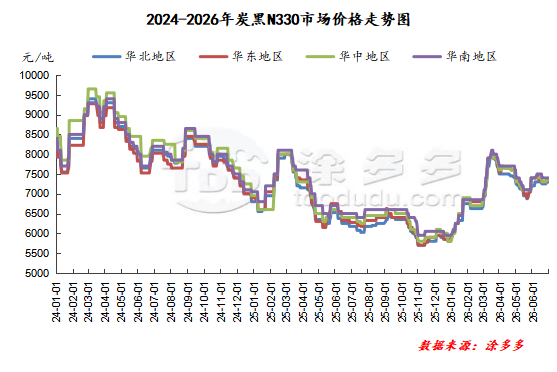
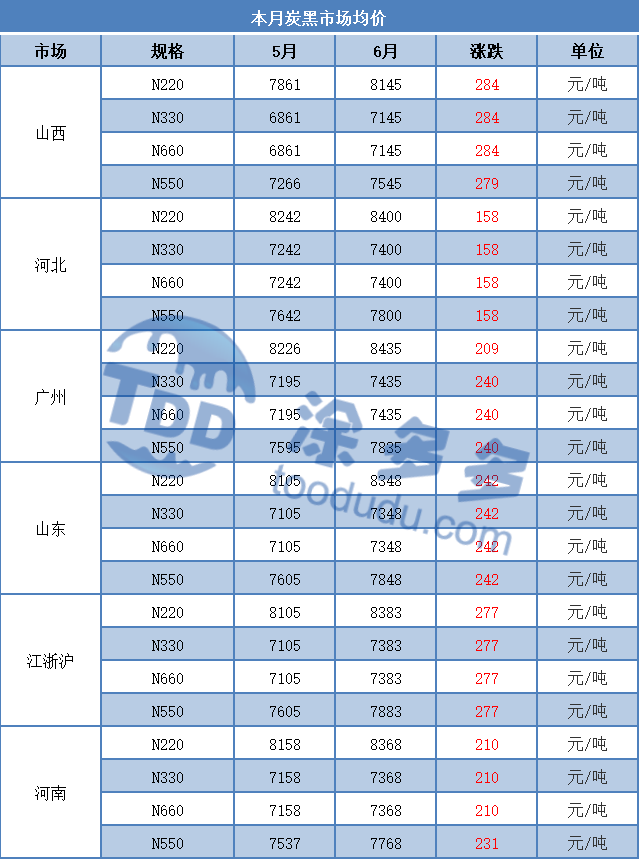
En juin, les prix du noir de carbone ont montré une tendance significative à la hausse. Au 29 juin, le prix moyen mensuel du noir de carbone N330 dominant était : Shandong 7348 yuan/tonne ; Shanxi 7145 yuan/tonne ; Hebei 7400 yuan/tonne ; Guangzhou 7435 yuan/tonne ; Zhejiang 7383 yuan/tonne.
Au début du mois, le prix des nouvelles commandes de goudron de houille brut a chuté fortement, impactant significativement les coûts et affectant les négociations de nouvelles commandes sur le marché du noir de carbone. La demande des utilisateurs finaux était faible, les entreprises de pneus ont réduit leurs achats, et il y avait une résistance claire aux prix élevés, entraînant une légère correction des prix du noir de carbone.
À l'approche de la mi-mois, le prix des nouvelles commandes de goudron de houille brut a continué de baisser, et la situation de faibles coûts a persisté. Les opérateurs en aval ont poussé les prix à la baisse, et les négociations de commandes réelles se sont concentrées sur des prix plus bas.
En raison des prix élevés des matières premières précédents, les pressions sur les coûts ont conduit les fabricants de noir de carbone à hésiter à offrir des réductions, entraînant une impasse dans les négociations du marché. En entrant dans la dernière partie du mois, la hausse continue des prix des enchères de goudron de houille brut a augmenté les coûts, entraînant une hausse des nouvelles commandes de noir de carbone dans la région.
Suite à l'augmentation des prix, la volonté d'achat des acheteurs en aval a augmenté, entraînant quelques commandes supplémentaires. Cependant, l'augmentation globale du volume des transactions reste limitée. L'attente de nouvelles augmentations sur le marché des matières premières suggère que les nouveaux prix du noir de carbone pourraient continuer à augmenter.
Prévisions du marché : En regardant le mois prochain, le prix du marché du noir de carbone en juillet pourrait connaître une hausse initiale suivie d'une baisse. Au début de juillet, l'augmentation des prix des matières premières s'est poursuivie depuis la fin juin, et soutenue par les coûts, les prix du noir de carbone pourraient continuer à augmenter. Une demande accrue en aval au cours des dix premiers jours du mois soutient également les négociations du marché.
Cependant, à mesure que les prix du noir de carbone continuent d'augmenter, les acheteurs en aval adoptent une approche attentiste, ce qui exercera une pression à la baisse sur les prix du marché du noir de carbone, pouvant entraîner une nouvelle tendance à la baisse sur le marché.
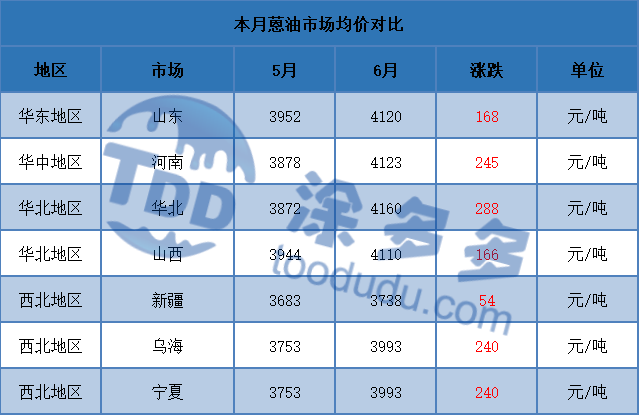
Comparaison des prix moyens mensuels du noir de carbone
Analyse du marché des matières premières en amont
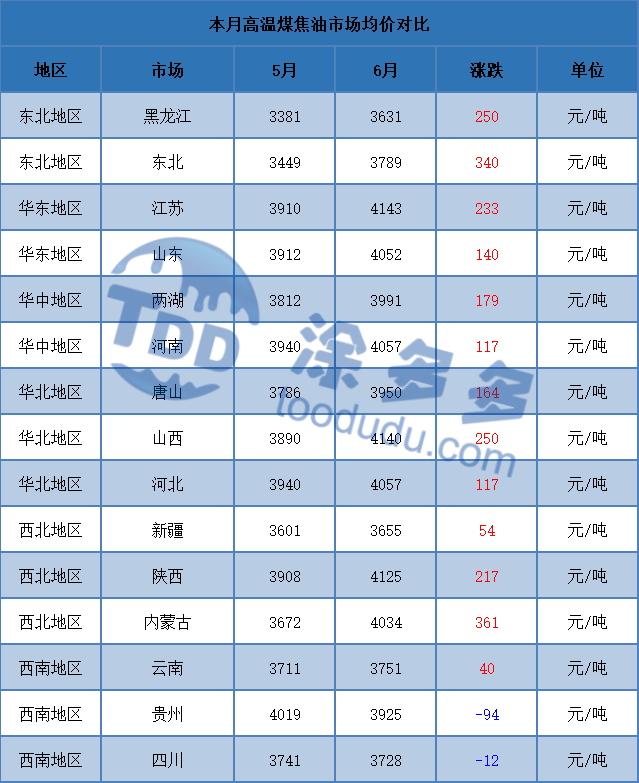
2.1 Analyse du marché du goudron de houille à haute température
En juin, le marché domestique du goudron de houille à haute température a connu une tendance significative à la hausse. Continuant sur la lancée de la fin mai, le marché a continué de monter au début de juin. Particulièrement influencé par l'atmosphère entourant les accidents dans les mines de charbon, le marché anticipait une diminution de l'offre de goudron de houille, entraînant une amélioration significative du sentiment d'achat en aval et poussant les prix du goudron de houille à des niveaux élevés.
Les usines en aval ont également connu une augmentation significative des pressions sur les coûts, ce qui a progressivement atténué le sentiment d'achat en aval et intensifié la pression de vente, entraînant un sentiment baissier croissant sur le marché du goudron de houille. Après deux semaines consécutives de baisse des prix, le marché a connu une reprise dans la seconde moitié du mois. En raison de la compression des profits, les taux d'exploitation des usines de cokéfaction étaient généralement faibles, et l'offre de goudron de houille à haute température a montré une légère baisse continue récemment. De plus, les taux d'exploitation globaux en aval étaient élevés, et l'offre et la demande de goudron de houille dans certaines régions étaient tendues. Par conséquent, vers la fin du mois, le marché du goudron de houille est revenu à une tendance de rebond.
2.2 Analyse du marché de l'huile d'anthracène
En juin, le marché de l'huile d'anthracène a connu une baisse volatile suivie d'un rebond significatif. Au début du mois, les nouvelles commandes de goudron de houille à haute température, une matière première clé, ont maintenu une tendance à la hausse, offrant un soutien positif au marché de l'huile d'anthracène.
Cependant, les achats d'hydrogénation d'huile d'anthracène en aval à des prix élevés ont essentiellement cessé, entraînant une pression sur les profits du marché du noir de carbone et une forte atmosphère de suppression des prix, poussant ainsi les prix de l'huile d'anthracène à la baisse. À la mi-juin, le marché du goudron de houille à haute température a continué sa baisse significative, avec des pressions sur les coûts assez prononcées.
Parallèlement, la forte pression à la baisse du noir de carbone en aval a davantage limité la baisse du marché, entraînant une baisse notable des prix de l'huile d'anthracène. Vers la fin du mois, le marché du goudron de houille à haute température a généralement rebondi, avec des augmentations variables selon les régions, offrant un soutien significatif aux coûts pour l'huile d'anthracène.
La marge pour les augmentations de prix s'est élargie, et couplée à des attentes positives continues pour le marché à court terme de l'huile d'anthracène, les acheteurs en aval se sont principalement concentrés sur les besoins immédiats compte tenu des prix élevés actuels. À court terme, le soutien des coûts est évident, et le potentiel d'augmentations de prix supplémentaires s'est élargi.
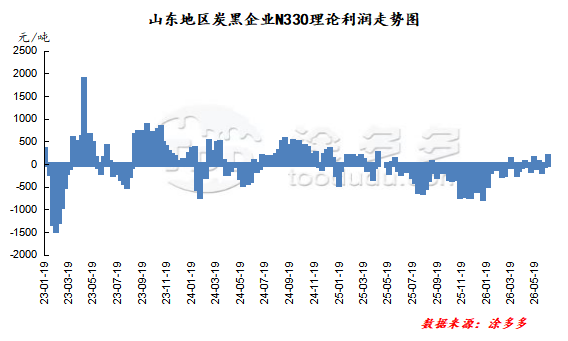
Statistiques sur les profits de l'industrie du noir de carbone
En juin, le marché du noir de carbone était rentable. Cependant, l'augmentation des prix sur le marché du noir de carbone était inférieure à celle du marché des matières premières, entraînant une pression significative sur les coûts et une réduction des marges bénéficiaires. Prenant comme exemple le noir de carbone N330 de Shandong, la marge bénéficiaire théorique moyenne pour l'industrie du noir de carbone en juin était de 4,13 yuan/tonne.
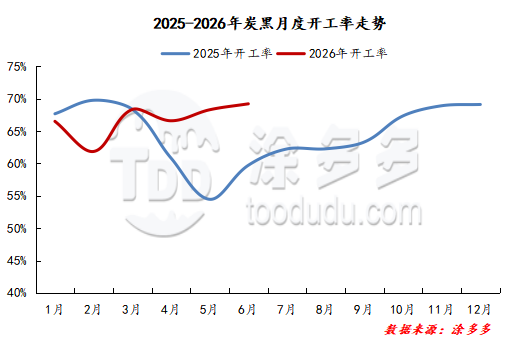
Statistiques sur les taux d'exploitation du marché ce mois-ci
1. Noir de carbone Analyse des taux d'exploitation du marché
Le taux d'exploitation du marché du noir de carbone en juin était de 69,21 %, une légère augmentation par rapport au mois précédent. En juin, certaines grandes usines du Shandong et de l'Est de la Chine ont repris leurs opérations après maintenance, tandis que certaines usines de l'Est, du Nord et du Nord-Ouest de la Chine ont subi des maintenances. Les grandes usines ont effectué des maintenances planifiées des lignes, entraînant une augmentation globale du taux d'exploitation des usines de noir de carbone en juin.
2. Analyse des taux d'exploitation du marché en aval
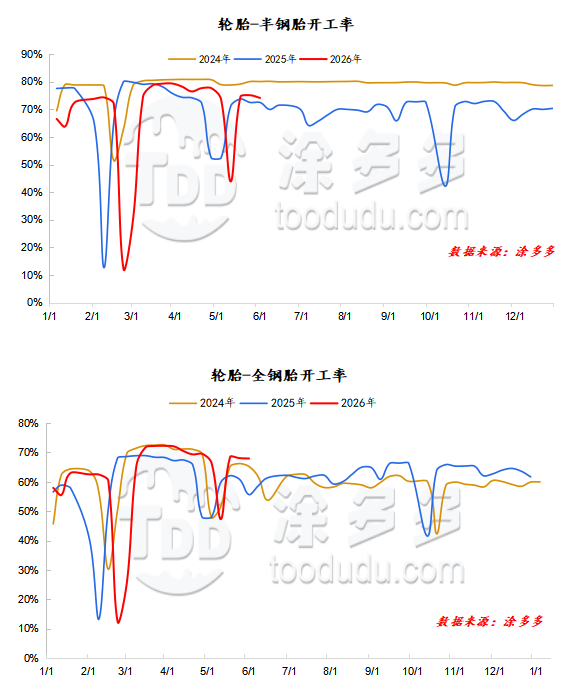
En juin, le taux d'exploitation des fabricants de pneus semi-acier en Chine était de 69 % ; le taux d'exploitation des fabricants de pneus tout-acier en Chine était de 65 %.
Du point de vue des taux d'exploitation, le taux d'exploitation global des entreprises de pneus a légèrement rebondi en juin par rapport au mois précédent. Cela était principalement dû au fait que davantage d'entreprises de pneus ont effectué des maintenances d'équipement pendant les vacances de la fête du travail en mai que pendant les vacances du festival des bateaux-dragons. Comme les deux mois incluaient des vacances, cela a fourni un certain soutien pour des taux d'exploitation robustes.
Cependant, les entreprises de pneus ont également fait face à de multiples pressions en juin, notamment la hausse des coûts des matières premières et la réduction des commandes entraînant des expéditions plus lentes, intensifiant les pressions sur la production et les opérations. Certaines entreprises ont organisé des arrêts de production de 3 à 5 jours pour maintenance pendant les vacances du festival des bateaux-dragons, tandis que d'autres ont réduit leur production au cours du mois, ce qui a également contribué à maintenir le taux d'exploitation global à un niveau relativement bas en juin.
Pneus semi-acier : Au cours des dix premiers jours du mois, le marché domestique des pneus semi-acier a connu des échanges moroses, avec des transactions principalement axées sur le réapprovisionnement des stocks. Les expéditions globales étaient lentes, l'offre sur le marché était abondante, et la digestion des stocks était entravée. Certains distributeurs ont introduit des politiques préférentielles pour accélérer les flux de trésorerie, mais l'effet était limité, et les prix du marché dominant sont restés stables.
En entrant dans la dernière partie du mois, le marché des pneus semi-acier a continué son modèle morose et stable, avec une demande limitée des utilisateurs finaux et une accumulation continue des stocks dans les canaux. Les fabricants ont commencé la maintenance pré-festival des bateaux-dragons et le contrôle de la production, ralentissant l'augmentation de l'offre sur le marché. Cependant, le rythme de déstockage des distributeurs reste lent, et bien que des remises temporaires continuent, elles ne stimulent que légèrement les commandes sporadiques, sans signes significatifs d'amélioration du marché.
Pneus tout-acier : Au début de juin, les précipitations dans le nord-est et le sud de la Chine ont augmenté les difficultés de transport, entraînant un marché de remplacement morose. Couplé à des profits de transport minces et des cycles de remplacement plus longs, les ventes étaient principalement des commandes dispersées via les canaux de distribution. Les distributeurs ont connu une collecte lente des paiements, entraînant des niveaux d'inventaire globaux bien supérieurs aux niveaux normaux et une faible volonté de réapprovisionnement. Les prix du marché sont restés relativement stables, certaines entreprises proposant des politiques promotionnelles, mais le marché n'a montré aucun changement significatif, et une attitude attentiste a prévalu.
En entrant dans la dernière partie du mois, la demande de pneus tout-acier est restée faible, avec un soutien insuffisant de la demande de remplacement logistique. La pression élevée des stocks sur les distributeurs à tous les niveaux est restée non résolue, et les opérations de réapprovisionnement sont restées faibles. Couplé à une maintenance concentrée des usines réduisant l'offre, les commerçants se sont concentrés sur l'épuisement des stocks existants. Avec la baisse continue des prix des matières premières en amont, des préoccupations généralisées concernant la baisse des prix des produits finis ont conduit à des achats prudents et à une forte atmosphère attentiste parmi les commerçants.
Production
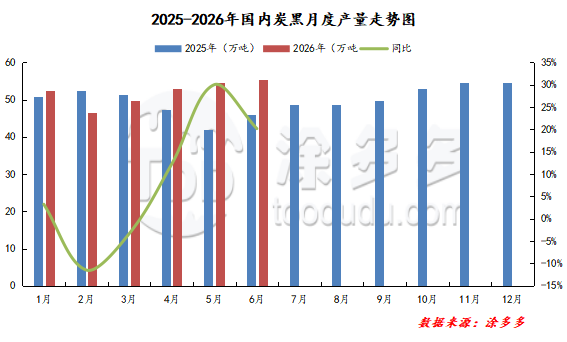
La production de noir de carbone en Chine en juin 2026 devrait atteindre 553 600 tonnes, soit une augmentation de 7 400 tonnes par rapport au mois précédent, représentant une augmentation de 9,64 % en glissement mensuel.
Données et tendances des importations et exportations
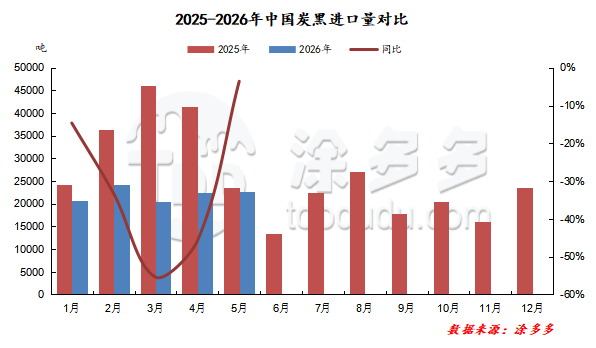
Selon les données douanières, les importations de noir de carbone de mon pays en mai ont totalisé 22 700 tonnes, en hausse de 0,90 % en glissement mensuel et en baisse de 3,40 % en glissement annuel. Les importations cumulées ont atteint 110 700 tonnes, une diminution de 35,55 % par rapport à la même période l'année dernière.
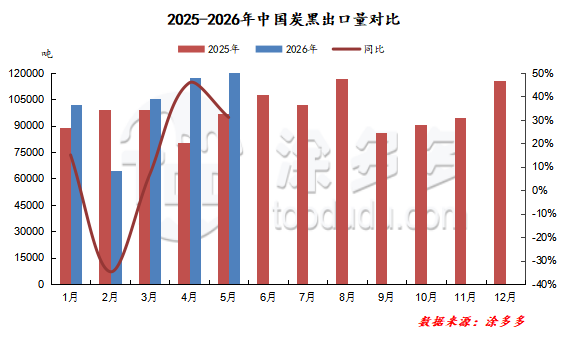
Selon les données douanières, les exportations de noir de carbone de mon pays en mai ont totalisé 127 100 tonnes, en hausse de 8,27 % en glissement mensuel et en hausse de 31,03 % en glissement annuel. Les exportations cumulées ont atteint 516 800 tonnes, une augmentation de 11,29 % par rapport à la même période l'année dernière.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Titanium Product Market Quotation(Sep 16)7109
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7825
-
Les contrats à terme sur le caoutchouc naturel en hausse : le marché s'échauffe ? (16 septembre)8037
-
Citation du marché des produits en titane (15 septembre)9692
-
Carbon Black Daily : Cotations Fermes, Transactions "Froides" (15 Sep)8142









