
Numéro spécial de caoutchouc-Numéro 202606
Analyse des prix du marché du caoutchouc naturel
Caoutchouc sec
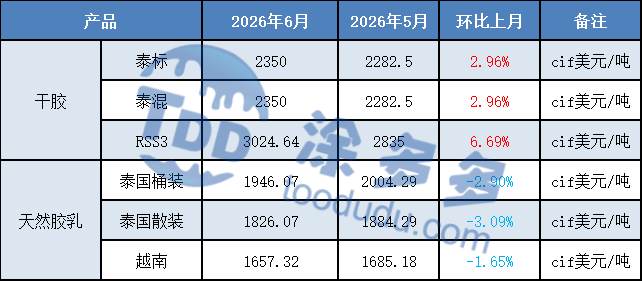
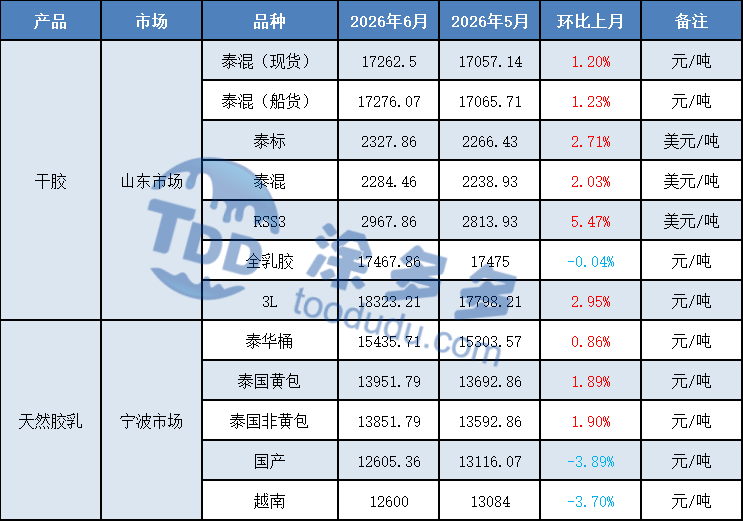
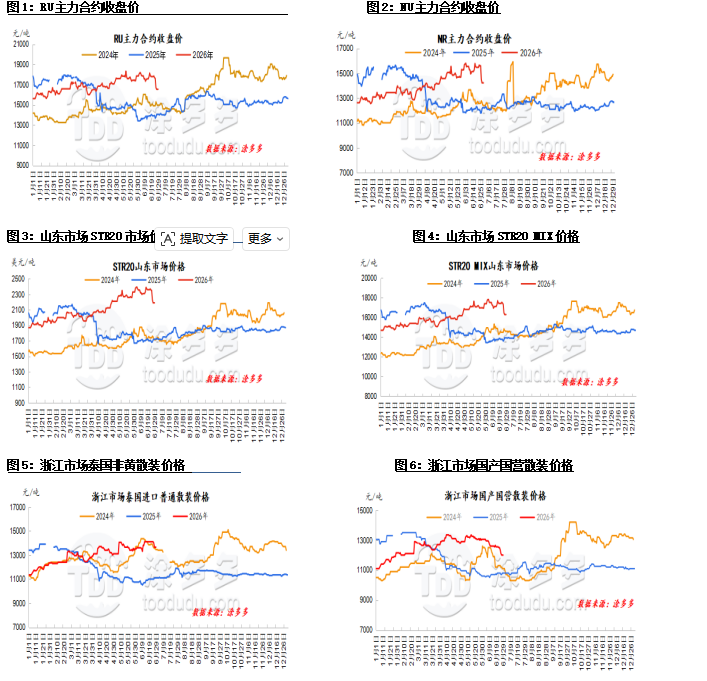
En juin, le caoutchouc naturel sec a montré une tendance claire en forme de "M", avec une baisse significative vers la fin du mois. Au début du mois, les exploitations dans les zones de production nationales et internationales se sont poursuivies, mais les usines étrangères ont activement produit pour honorer les commandes, maintenant une forte demande de matières premières. Les prix élevés d'approvisionnement en matières premières ont fourni un soutien solide aux coûts pour les prix du caoutchouc, et le sentiment haussier du marché a continué de croître.
Plusieurs facteurs positifs se sont conjugués, provoquant une percée des prix au comptant à travers des niveaux de résistance clés et atteignant continuellement de nouveaux sommets. Alors que les attentes d'une augmentation de la capacité d'exploitation dans diverses zones de production se renforçaient, les usines en amont ont exercé une pression pour réduire les prix d'approvisionnement, entraînant un affaiblissement continu des prix des matières premières et un relâchement supplémentaire du soutien aux coûts pour le caoutchouc naturel. Les entreprises en aval ont généralement contrôlé leur production de manière flexible pour écouler les stocks de produits finis à prix élevé, ce qui a entraîné une accumulation des stocks de caoutchouc naturel au comptant.
Cela a affaibli le sentiment haussier du marché, exerçant une pression significative sur les prix au comptant et provoquant une baisse des prix du caoutchouc. À la mi-mois, la forte performance des marchés étrangers a stimulé l'enthousiasme des usines étrangères pour l'achat de caoutchouc en grume et de caoutchouc fumé, entraînant une hausse continue des prix des matières premières de ces produits, ce qui a conduit à un marché de haut niveau. Cependant, cette tendance haussière a été de courte durée.
Sous l'influence des attentes de hausse des taux d'intérêt, le sentiment du marché des matières premières s'est affaibli, affectant le sentiment de négociation sur le marché du caoutchouc. De plus, avec l'affaiblissement continu des prix d'approvisionnement en matières premières à l'étranger et les attentes persistantes d'une augmentation de l'offre de matières premières, les prix du caoutchouc ont connu une large baisse en raison de multiples facteurs négatifs.
Latex naturel
En juin, la tendance des prix du latex concentré a été moins volatile que celle du caoutchouc sec, mais la tendance baissière est restée dominante. Au début du mois, les contrats à terme sur le caoutchouc ont atteint de nouveaux sommets. Les prix élevés des matières premières et des coûts à l'étranger ont maintenu un écart de prix important entre les marchés nationaux et internationaux.
Combiné à un resserrement significatif de l'offre de latex concentré importé dans les zones de vente, les commerçants ont maintenu une position ferme sur les prix, entraînant une légère tendance haussière des cotations du latex concentré. À la mi-mois, les conditions météorologiques pluvieuses en Asie du Sud-Est ont ralenti le début de la nouvelle exploitation du caoutchouc, maintenant les prix des matières premières et des coûts élevés et fermes. L'inversion des prix entre les marchés nationaux et internationaux ne montrait aucun signe d'amélioration. Avec le resserrement de l'offre de latex concentré importé dans les régions consommatrices, les importateurs avaient une marge limitée pour des concessions de prix et étaient réticents à vendre à des prix excessivement bas, ce qui a entraîné une période prolongée de mouvement latéral à un niveau élevé des prix du latex concentré.
Vers la fin du mois, le marché des matières premières macroéconomiques s'est affaibli, et les prix des contrats à terme sur le caoutchouc ont chuté de manière significative. D'un point de vue fondamental, à mesure que les conditions météorologiques s'amélioraient progressivement en Asie du Sud-Est, les attentes d'une augmentation de l'offre ont augmenté, entraînant une tendance à la baisse des prix des matières premières. Les usines de transformation en amont ont été confrontées à une pression de vente, abaissant continuellement leurs prix en dollars pour les cargaisons, affaiblissant le soutien aux coûts et alimentant un sentiment baissier sur le marché. Les fabricants de produits en aval ont adopté une mentalité de "ne pas acheter lorsque les prix baissent", montrant de la prudence dans l'acceptation des matières premières aux prix actuels, et ne passant que de petites commandes à bas prix pour un réapprovisionnement immédiat.
Prévisions du marché :
1. En juillet, l'offre mondiale est dans une phase d'augmentation de la production, et le soutien aux coûts devrait s'affaiblir.
2. Le taux d'exploitation des fabricants d'échantillons de pneus est resté élevé en juillet.
3. Les stocks sociaux de caoutchouc naturel devraient continuer à diminuer en juillet.
2. Comparaison des prix du marché du caoutchouc ce mois-ci
Marché international
Marché domestique
3. Graphiques d'analyse des prix du marché du caoutchouc
Analyse de l'offre de caoutchouc naturel
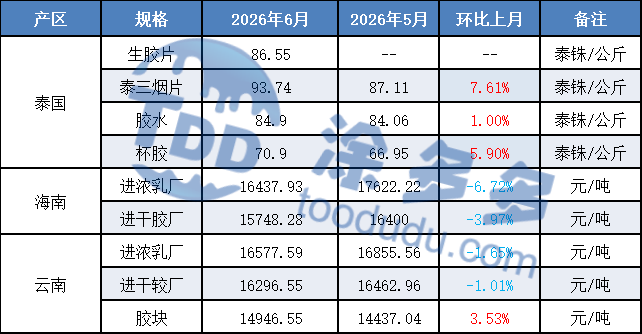
1. Zone de production en Thaïlande
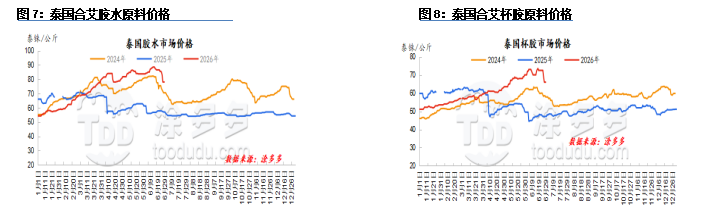
En juin, les prix des matières premières en Thaïlande sont restés relativement élevés, mais une tendance à la baisse a émergé, en particulier pour les prix du latex, qui ont montré une baisse significative. Pendant cette période, l'augmentation des précipitations dans le sud de la Thaïlande a entraîné une production de latex tendue, provoquant une poursuite de la hausse des prix du latex. Dans le nord-est, la production était normale, les usines poussant à la baisse des prix des matières premières dans les dix premiers jours du mois. La forte performance du marché international dans la seconde moitié du mois a incité les usines à acheter des grumes à des prix plus élevés, entraînant également des prix élevés pour les grumes.
En raison des perturbations géopolitiques au Moyen-Orient, de l'augmentation des coûts énergétiques locaux et des coûts d'expédition en Thaïlande, les usines ont retenu leurs ventes à bas prix, ce qui a entraîné un affaiblissement significatif des commandes pour les usines de caoutchouc sec par rapport au mois précédent. Les transactions réelles se sont principalement déroulées en Thaïlande. Les usines de latex ont continué à recevoir des commandes principalement de l'étranger et de la demande locale, avec un petit nombre de contrats à long terme restant avec le marché chinois. Les usines thaïlandaises disposent généralement d'environ trois mois de stock de matières premières, certaines usines augmentant progressivement légèrement leurs réserves de matières premières. Les stocks de produits finis dans les usines sont généralement faibles.
2. Zone de production au Vietnam
En juin, le caoutchouc naturel du Vietnam est entré dans son cycle saisonnier d'augmentation de la production. Début juin, des orages localisés ont perturbé l'exploitation, tandis que des averses nocturnes à la mi-juin ont ralenti la libération des matières premières. À mesure que les précipitations diminuaient dans la dernière partie du mois, l'exploitation a repris dans les principales zones de production, entraînant une libération concentrée de nouveau caoutchouc. Les prix des matières premières ont grimpé puis reculé. Dans les dix premiers jours du mois, l'offre tendue combinée aux commandes de latex concentré a soutenu les prix, incitant les usines à se précipiter pour acheter, augmentant ainsi les prix d'achat.
Dans la dernière partie du mois, l'augmentation de la production de latex combinée à un affaiblissement du marché domestique a conduit à une baisse des prix du latex par rapport à leurs sommets, tandis que le caoutchouc en grume a montré une résilience relative. En termes de production de produits finis, les usines de traitement de latex concentré ont maintenu des marges bénéficiaires relativement optimistes, avec des matières premières et des capacités d'usine toujours orientées vers elles. La production de caoutchouc sec a subi des pertes, et les taux d'exploitation globaux étaient inférieurs aux attentes.
3. Zone de production au Yunnan
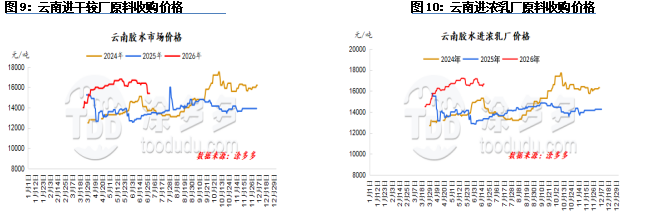
Les conditions météorologiques pluvieuses ont continué d'avoir un impact sur la zone de production du Yunnan en juin, mais compte tenu de la situation actuelle de l'exploitation, l'impact global a été relativement limité. En termes de production globale, le Yunnan est actuellement dans sa phase saisonnière d'augmentation de la production, avec une production de matières premières maintenant une tendance à la hausse. Sans autres facteurs d'influence particuliers, l'attente d'une augmentation de la production de matières premières au Yunnan reste.
Du point de vue des produits finis, la marge bénéficiaire pour le latex entier s'est progressivement rétablie ce mois-ci. La baisse de la marge bénéficiaire pour le latex concentré a conduit à un rétrécissement de l'écart de prix entre le prix d'achat du latex entier et le prix d'achat par les usines de latex concentré. Parallèlement, avec l'augmentation de l'offre de matières premières, les lignes de production de latex entier fonctionnent mieux, et les attentes d'une amélioration de la production augmentent.
4. Zone de production à Hainan
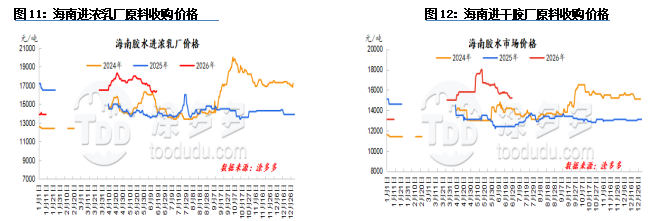
Bien que la zone de production de Hainan ait connu des périodes de pluie et de fortes températures en juin, la production globale de nouveau latex est restée relativement stable. La quantité de matières premières disponibles sur le marché a augmenté d'un mois à l'autre, et la libération saisonnière des matières premières est claire. Globalement, la zone de production de Hainan est actuellement en transition vers une phase de production légèrement plus élevée. Du point de vue du marché au comptant, avec la tendance à la baisse des prix des contrats à terme et des prix au comptant, et une demande réelle limitée sur le marché au comptant, les usines de traitement de latex concentré font face à une pression significative sur leurs marges bénéficiaires. Leur volonté de payer des primes pour les matières premières a diminué, et le prix d'achat du latex frais est également entré dans une tendance à la baisse.
Importations et exportations
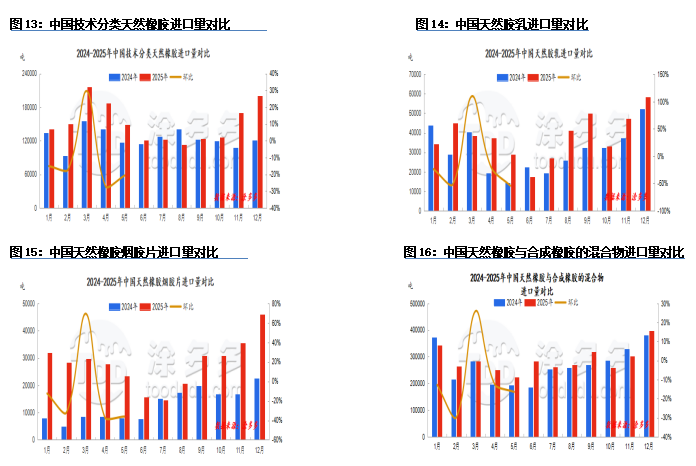
Selon les données douanières, les importations chinoises de caoutchouc naturel en mai 2026 ont totalisé 422 800 tonnes, une diminution de 15,84 % par rapport au mois précédent et de 6,74 % par rapport à l'année précédente. De janvier à mai 2026, les importations cumulées ont atteint 2 647 900 tonnes, une diminution cumulée de 0,54 % par rapport à l'année précédente.
Les exportations chinoises de caoutchouc naturel en mai ont totalisé 14 300 tonnes, une augmentation de 13,38 % par rapport au mois précédent et de 47,51 % par rapport à l'année précédente. De janvier à mai 2026, les exportations cumulées ont atteint 48 600 tonnes, une augmentation cumulée de 7,06 % par rapport à l'année précédente.
Classification technique du caoutchouc naturel
En mai 2026, les importations chinoises de caoutchouc naturel, y compris les classifications techniques, ont totalisé 104 200 tonnes, une diminution de 20,72 % par rapport au mois précédent et de 29,73 % par rapport à l'année précédente.
Latex de caoutchouc naturel
En mai 2026, les importations chinoises de latex de caoutchouc naturel ont totalisé 16 100 tonnes, en baisse de 54,31 % par rapport au mois précédent et de 44,18 % par rapport à l'année précédente. Les importations de feuilles de caoutchouc naturel fumé en mai 2026 ont totalisé 18 400 tonnes, en baisse de 36,19 % par rapport au mois précédent et de 20,97 % par rapport à l'année précédente.
Mélanges de caoutchouc naturel et synthétique
En mai 2026, les importations chinoises de mélanges de caoutchouc naturel et synthétique ont totalisé 222 600 tonnes, en baisse de 16,50 % par rapport au mois précédent et en hausse de 0,14 % par rapport à l'année précédente.
2. Graphique des tendances des importations et exportations
Production mondiale de caoutchouc
Le dernier rapport d'avril 2026 de l'ANRPC prévoit que la production mondiale de caoutchouc naturel diminuera de 2,6 % pour atteindre 772 000 tonnes en avril, une diminution de 0,8 % par rapport au mois précédent ; la consommation de caoutchouc naturel devrait augmenter de 2,5 % pour atteindre 1,235 million de tonnes, une diminution de 5,9 % par rapport au mois précédent. Au cours des quatre premiers mois de l'année, la production mondiale de caoutchouc naturel devrait diminuer de 1,7 % pour atteindre 3,853 millions de tonnes, tandis que la consommation devrait diminuer de 4 % pour atteindre 4,923 millions de tonnes.
La production mondiale de caoutchouc naturel devrait augmenter de 2,2 % en glissement annuel pour atteindre 15,322 millions de tonnes en 2026. Plus précisément, la Thaïlande devrait augmenter de 1,4 %, l'Indonésie de 0,8 %, la Chine de 2,9 %, l'Inde de 4,4 %, le Vietnam de 4,2 %, la Malaisie de 6,9 %, le Cambodge de 2,9 %, le Myanmar de 1,1 %, le Sri Lanka de 12,4 % et d'autres pays de 6,5 %.
La consommation mondiale de caoutchouc naturel devrait augmenter de 1,3 % en glissement annuel pour atteindre 15,55 millions de tonnes en 2026. Plus précisément, la Chine devrait augmenter de 1,7 %, l'Inde de 3,6 %, la Thaïlande de 3,5 %, l'Indonésie de 1 %, la Malaisie de 8,2 %, le Vietnam de 5,7 %, le Sri Lanka de 5,1 %, le Cambodge de 7,5 %, les Philippines de 13,8 % et d'autres pays de 1,2 %.
Remarque : Les données de consommation mondiale de caoutchouc naturel sont basées sur les chiffres les plus récents et sont fournies à titre de référence uniquement.
Analyse des stocks de caoutchouc naturel
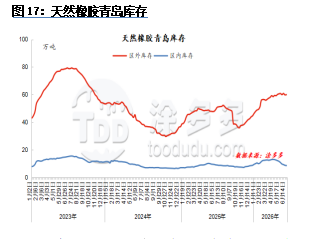
En juin, les stocks sociaux de caoutchouc naturel à Qingdao ont continué leur tendance à la baisse. Au début du mois, les expéditions en dollars américains en provenance de l'étranger sont arrivées en petite quantité, augmentant les flux d'inventaire globaux. Plusieurs facteurs positifs sur le marché du caoutchouc naturel ont conduit à des prix du caoutchouc atteignant continuellement de nouveaux sommets au cours du cycle. Cependant, les achats prudents sur le marché en RMB ont entraîné une baisse significative des sorties globales par rapport au mois précédent, avec une accumulation des stocks de commerce général dépassant les attentes, ce qui a conduit à une augmentation des stocks totaux au port de Qingdao.
Alors que les expéditions en dollars américains en provenance de l'étranger ont de nouveau diminué, les flux d'inventaire globaux ont baissé par rapport au mois précédent. De plus, la pression à la baisse sur les prix du caoutchouc naturel a incité les fabricants de pneus à reconstituer leurs stocks à des prix plus bas, entraînant une réduction globale des stocks au port de Qingdao. Dans la seconde moitié du mois, avec la baisse rapide des prix au comptant et la demande en aval toujours faible, les fabricants de pneus ont généralement adopté une perspective baissière, ne reconstituant leurs stocks qu'en fonction des besoins, ralentissant ainsi la tendance au déstockage.
Analyse de la demande de caoutchouc naturel
Pneus
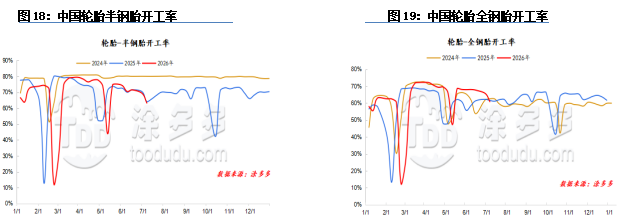
En juin, le taux d'exploitation des pneus semi-acier en Chine était de 69 % ; le taux d'exploitation des pneus tout-acier était de 65 %.
Du point de vue des taux d'exploitation, le taux d'exploitation global des entreprises de pneus en juin a légèrement rebondi par rapport au mois précédent. Cela s'explique principalement par le fait que davantage d'entreprises de pneus ont effectué des maintenances d'équipement pendant les vacances de la fête du Travail que pendant les vacances de la fête des Bateaux-Dragons.
Comme les deux mois comportaient des jours fériés, cela a soutenu des taux d'exploitation relativement élevés. Cependant, les entreprises de pneus ont fait face à de multiples pressions en juin, notamment la hausse des coûts des matières premières et la réduction des commandes entraînant des expéditions plus lentes, intensifiant les pressions sur la production et les opérations. Pendant les vacances de la fête des Bateaux-Dragons, certaines entreprises ont organisé des arrêts de production de 3 à 5 jours pour maintenance, et certaines ont réduit leur production au cours du mois, ce qui a également contribué à maintenir le taux d'exploitation global à un niveau relativement bas en juin.
Pneus semi-acier : Au cours des dix premiers jours de ce mois, le marché domestique des pneus semi-acier a connu des échanges moroses, les transactions se concentrant principalement sur le réapprovisionnement des stocks. Les expéditions globales étaient lentes, l'offre sur le marché était abondante et la digestion des stocks était entravée.
Certains distributeurs ont introduit des politiques préférentielles pour accélérer les flux de trésorerie, mais l'effet a été limité, et les prix du marché dominant sont restés stables. En entrant dans la dernière partie du mois, le marché des pneus radiaux semi-acier est resté stable, avec une demande limitée des utilisateurs finaux et une accumulation continue des stocks dans les canaux de distribution.
Les fabricants ont progressivement commencé la maintenance pré-fête des Bateaux-Dragons et le contrôle de la production, ralentissant l'augmentation de l'offre. Cependant, le rythme de déstockage des distributeurs est resté lent, et bien que des remises temporaires aient continué, elles n'ont que légèrement stimulé des commandes sporadiques, sans signes significatifs d'amélioration du marché.
Pneus radiaux tout-acier : Début juin, les précipitations dans le nord-est et le sud de la Chine ont accru les difficultés de déplacement des transports, entraînant un marché de remplacement global morose. Associés à des profits de transport réduits et à un cycle de remplacement plus long, les ventes dans les canaux se sont principalement concentrées sur des commandes dispersées, et les distributeurs ont connu des encaissements lents. Les stocks globaux étaient bien au-dessus des niveaux normaux, et la volonté de réapprovisionner était faible. Les prix du marché sont restés relativement stables, certaines entreprises proposant des politiques promotionnelles, mais le marché n'a montré aucun changement significatif, et une attitude attentiste a prévalu.
En entrant dans la dernière partie du mois, la demande de pneus radiaux tout-acier est restée faible, avec un soutien insuffisant de la demande de remplacement logistique. La pression élevée des stocks sur les distributeurs à tous les niveaux est restée non résolue, et les opérations de réapprovisionnement sont restées faibles. Avec les usines effectuant une maintenance concentrée et réduisant l'offre, les commerçants se concentrent principalement sur la consommation des stocks existants. Alors que les prix des matières premières en amont continuent de baisser, le marché craint généralement que les prix des produits finis suivent la même tendance, ce qui conduit à une mentalité d'achat prudente et à une forte atmosphère attentiste parmi les commerçants.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Citation du marché des produits en titane (16 septembre)7109
-
Le marché du noir de carbone attend des orientations sur les matières premières (16 sept.)7825
-
Les contrats à terme sur le caoutchouc naturel en hausse : le marché s'échauffe ? (16 septembre)8037
-
Citation du marché des produits en titane (15 septembre)9692
-
Carbon Black Daily : Cotations Fermes, Transactions "Froides" (15 Sep)8142









