
Le marché du caoutchouc naturel au deuxième trimestre
```html
1. Revue et Analyse des Prix du Marché du Caoutchouc Naturel
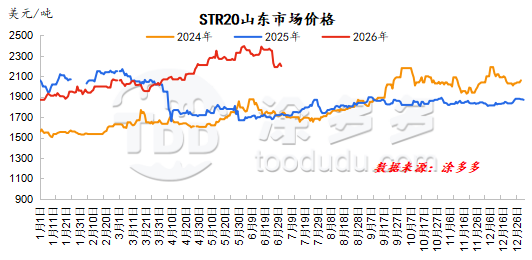
Au deuxième trimestre de 2026, la tendance générale des prix du caoutchouc naturel a suivi une forme de "V" inversé. De début avril à mi-mai, le prix du caoutchouc naturel a maintenu une tendance haussière fluctuante. En ce qui concerne les matières premières, les prix du latex et du caoutchouc en morceaux en Thaïlande sont restés élevés, principalement en raison des températures élevées et des opérations de saignée entravées. En particulier, la saignée dans le nord de la Thaïlande, qui a commencé début à mi-avril, a été retardée jusqu'à la fin avril et début mai, entraînant une situation de prix élevés mais d'offre faible pendant une grande partie du temps, ce qui a conduit à une tendance haussière soutenue des prix des matières premières.
Au niveau national, dans la province du Yunnan, les mêmes facteurs météorologiques et la concurrence pour le latex concentré ont entraîné une tendance stable à légèrement haussière des prix des matières premières, offrant un fort soutien aux coûts. Les acheteurs finaux ont adhéré à une stratégie d'achat juste-à-temps, et même autour des vacances de la fête du Travail, les entreprises de pneus n'ont pas significativement augmenté leurs achats.
À partir de la mi-mai, du point de vue des zones de production, la production de matières premières en Thaïlande a progressivement augmenté, mais les usines ont continué à se disputer les matières premières pour honorer les commandes, en particulier pour le caoutchouc en morceaux et le caoutchouc fumé, maintenant un fort soutien aux coûts. La résistance en aval aux approvisionnements à prix élevé a continué de s'intensifier. Sous la pression de multiples facteurs négatifs, les prix du caoutchouc, après avoir atteint de nouveaux sommets, ont manqué d'élan haussier et ont progressivement diminué par rapport à leurs sommets, entrant ensuite dans une phase de consolidation faible.
En juin, le marché du caoutchouc naturel est de nouveau entré dans une période de forte volatilité, avec une baisse notable vers la fin du mois. Au début du mois, la saignée dans les zones de production nationales et internationales a continué de s'intensifier, mais les usines à l'étranger ont activement produit pour honorer les commandes, maintenant une forte demande de matières premières. Les prix élevés d'achat des matières premières ont fourni un fort soutien aux coûts des prix du caoutchouc, et le sentiment haussier du marché a continué de croître. Plusieurs facteurs positifs se sont conjugués, et les prix au comptant ont franchi des niveaux de résistance clés, atteignant continuellement de nouveaux sommets.
Alors que les attentes pour la libération de la capacité de saignée dans diverses zones de production se renforçaient, les usines en amont ont exercé une pression pour réduire les prix d'achat, affaiblissant davantage les prix des matières premières et réduisant le soutien aux coûts du caoutchouc naturel. Les entreprises en aval ont généralement contrôlé leur production de manière flexible pour digérer les stocks de produits finis à prix élevé, entraînant une accumulation des stocks de caoutchouc naturel au comptant, affaiblissant le sentiment haussier du marché et exerçant une pression significative sur les prix au comptant, provoquant une baisse des prix du caoutchouc.
À la mi-mois, la forte performance des marchés étrangers a stimulé l'enthousiasme des usines étrangères pour l'achat de caoutchouc en morceaux et de caoutchouc fumé, provoquant une hausse continue des prix des matières premières, avec une tendance du marché à un niveau élevé. Cependant, cette tendance haussière a été de courte durée.
Sous la domination des attentes de hausse des taux d'intérêt, l'atmosphère de faiblesse des matières premières a affecté le sentiment de négociation du marché du caoutchouc. De plus, avec l'affaiblissement continu des prix d'achat des matières premières à l'étranger, les attentes de l'industrie pour une augmentation de l'offre de matières premières sont restées inchangées. Sous l'influence de multiples facteurs négatifs, les prix du caoutchouc ont connu une large baisse.
2. Revue et Analyse de l'Offre de Caoutchouc Naturel
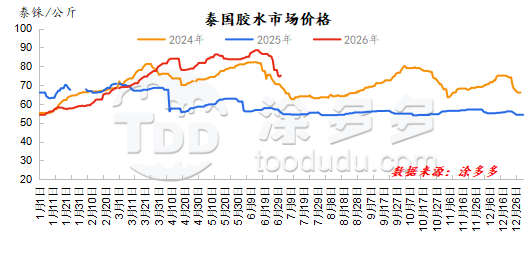
Thaïlande : Au deuxième trimestre, les prix du latex ont suivi une tendance en forme de M. En avril, les prix du latex thaïlandais ont montré une tendance haussière stable. Les températures élevées ont perturbé le processus, entravant les essais de saignée dans le nord. Pendant la basse saison, l'offre de matières premières était essentiellement dans un état de prix élevés mais sans volume.
Au cours des dix premiers jours du mois, il y avait de nombreuses commandes de latex à l'étranger, et l'enthousiasme des usines de latex concentré pour acheter du latex à des prix plus élevés a augmenté, poussant les prix du latex à des niveaux proches des récents sommets, avec une augmentation bien supérieure à celle du caoutchouc en morceaux. Pendant la basse saison, les stocks de produits finis dans les usines étaient généralement faibles. Les perturbations géopolitiques au Moyen-Orient, la hausse des prix de l'énergie locale en Thaïlande et l'augmentation des coûts d'expédition ont conduit à une forte volonté des usines de maintenir les prix.
À la mi-mai, les prix du caoutchouc ont commencé à légèrement baisser. La saison des pluies dans les zones de production de caoutchouc thaïlandaises a provoqué des précipitations localisées qui ont temporairement affecté la saignée, mais l'offre de matières premières a continué d'augmenter d'un mois à l'autre. La volonté des usines de baisser les prix s'est intensifiée, exerçant une pression à la baisse sur les prix des matières premières. Soutenues par des commandes à l'étranger, certaines usines ont continué à acheter des matières premières, et les prix des matières premières se sont stabilisés après la baisse initiale, indiquant un affaiblissement du soutien aux coûts.
En juin, les prix des matières premières sont restés relativement élevés, mais une tendance à la baisse est devenue apparente, en particulier pour les prix du latex. L'augmentation des précipitations dans le sud de la Thaïlande a conduit à une production de latex toujours tendue, provoquant une poursuite de la tendance haussière des prix du latex.
Dans le nord-est, la production était normale, et les usines ont exercé une pression pour réduire les prix des matières premières au cours des dix premiers jours du mois. La forte performance du marché international dans la seconde moitié du mois a encouragé les usines à acheter du caoutchouc en morceaux à des prix plus élevés, entraînant également des prix élevés pour le caoutchouc en morceaux. Affectées par les perturbations géopolitiques au Moyen-Orient, la hausse des prix de l'énergie locale et l'augmentation des coûts d'expédition en Thaïlande, les usines ont hésité à vendre à bas prix, ce qui a entraîné un affaiblissement significatif des commandes pour les usines de caoutchouc sec par rapport à la période précédente.
Les transactions réelles concernaient principalement le marché thaïlandais. Les usines de latex ont continué à donner la priorité à la demande étrangère et locale, avec un petit nombre de contrats à long terme restant avec le marché chinois. Les stocks de matières premières dans les usines thaïlandaises représentaient généralement environ trois mois de production, certaines usines augmentant progressivement légèrement leurs réserves. Les stocks de produits finis étaient généralement faibles.
Vietnam : En avril, les régions productrices de caoutchouc du Vietnam étaient en phase de transition de la saignée saisonnière. En raison de la sécheresse, la nouvelle production de caoutchouc était limitée, entraînant une offre tendue tout au long du mois. Au cours des dix premiers jours du mois, la saignée à grande échelle n'avait pas encore commencé, et les stocks des usines de transformation étaient faibles. Au milieu du mois, seules un très petit nombre de plantations de caoutchouc dans le sud ont commencé des essais de saignée.
Bien que des saignées sporadiques aient eu lieu dans la région centrale dans la seconde moitié du mois, les principales zones de production du sud manquaient encore de précipitations efficaces, et les progrès globaux de la saignée restaient lents. En mai, les précipitations dans les régions productrices de caoutchouc du Vietnam étaient généralement bonnes, et les progrès de la saignée étaient conformes aux attentes. La nouvelle production de caoutchouc a encore augmenté par rapport à la période précédente, et l'impact des brèves périodes de pluie sur les opérations de saignée était relativement faible.
En juin, la production de caoutchouc naturel du Vietnam est entrée dans son pic saisonnier. Début juin, des orages localisés ont perturbé la saignée, tandis que des averses nocturnes à la mi-juin ont entravé la libération des matières premières. À mesure que les précipitations diminuaient dans la dernière partie du mois, la saignée a repris dans les principales zones de production, entraînant une libération concentrée de nouveau caoutchouc.
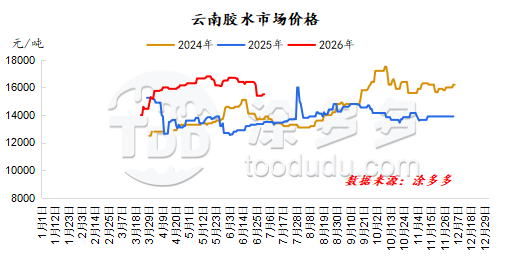
Yunnan : Au deuxième trimestre, les prix des matières premières de caoutchouc naturel du Yunnan sont restés fermes, fluctuant principalement dans une fourchette étroite. Vers la fin du trimestre, les prix ont commencé à baisser. En termes de zones de production, les conditions de sécheresse étaient prononcées au début et à la mi-avril, certaines zones connaissant même des arrêts de saignée. Les précipitations dans la dernière partie du mois ont atténué la sécheresse et, combinées à une augmentation de l'activité de saignée des agriculteurs, la production globale de latex frais a montré une augmentation saisonnière.
En mai, les zones de production du Yunnan ont été quelque peu affectées par les précipitations, avec des jours où la saignée était inférieure aux attentes. Cependant, dans la plupart des cas, le volume de saignée a augmenté par rapport à la période précédente, certaines zones atteignant 70-80 % de leur capacité de saignée. Les attentes en matière d'approvisionnement en matières premières étaient relativement optimistes, et les prix des matières premières ont commencé à baisser.
Les précipitations ont continué d'affecter la production de caoutchouc au Yunnan en juin, mais compte tenu de la situation actuelle de la saignée, le Yunnan reste dans sa phase de production de pointe saisonnière, avec une production de matières premières maintenant une tendance à la hausse. Sauf circonstances imprévues, l'attente d'une augmentation de la production de matières premières au Yunnan devrait se poursuivre, et les prix des matières premières devraient encore baisser.
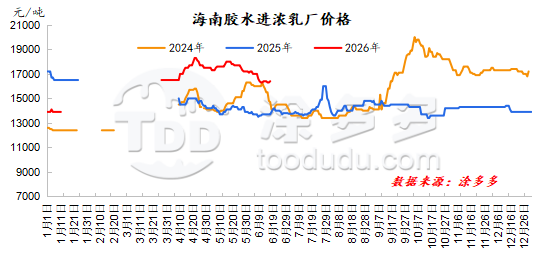
Hainan : Les zones de production de caoutchouc de Hainan sont entrées dans la saison normale de saignée au deuxième trimestre, et les prix du latex ont commencé à s'affaiblir. Début avril, la saignée a commencé à Danzhou et Baisha sur la côte ouest de Hainan, marquant officiellement le début de la nouvelle saison de saignée de caoutchouc. Au cours de la première moitié du mois, les températures élevées et le manque de pluie ont entraîné une humidité insuffisante du sol dans la plupart des régions, limitant le rythme de la saignée et l'augmentation de la production sur l'île. Parallèlement, le nombre d'usines de transformation reprenant leurs activités a progressivement augmenté, entraînant une pénurie de latex frais et une hausse continue des prix d'achat des matières premières.
Dans la seconde moitié du mois, des précipitations ont eu lieu dans les zones de production, et les températures sont revenues à des niveaux normaux, ce qui a été favorable aux opérations de saignée. Parallèlement, stimulés par les prix élevés, les producteurs de caoutchouc étaient très motivés pour saigner, augmentant la superficie de saignée sur l'île et entraînant une augmentation de la production de latex frais. L'augmentation des précipitations dans la région productrice de caoutchouc de Hainan pendant les vacances de la fête du Travail a encore atténué la sécheresse locale. À mesure que le temps s'est progressivement amélioré après les vacances, les opérations de saignée ont repris. Stimulés par les prix élevés, les producteurs de caoutchouc étaient très motivés pour saigner, ce qui a entraîné une expansion significative de la superficie de saignée sur l'île par rapport à avant les vacances.
La production de matières premières a montré une augmentation saisonnière, entraînant une légère baisse des prix des matières premières. Bien que la région productrice de caoutchouc de Hainan ait connu des périodes de pluie et de températures élevées en juin, le rythme global de la nouvelle production de caoutchouc est resté relativement stable. La quantité de matières premières disponibles sur le marché a augmenté d'un mois à l'autre, indiquant clairement une libération saisonnière des matières premières.
Dans l'ensemble, la région productrice de caoutchouc de Hainan est actuellement en transition vers une phase de production modérée à élevée. Étant donné la demande réelle limitée sur le marché au comptant, les usines de transformation de latex font face à une pression significative sur leurs marges bénéficiaires, ce qui entraîne une diminution de leur volonté de payer des prix plus élevés pour les matières premières. Par conséquent, le prix d'achat du latex frais est également entré dans une tendance à la baisse.
3. Revue et Analyse des Importations de Caoutchouc Naturel
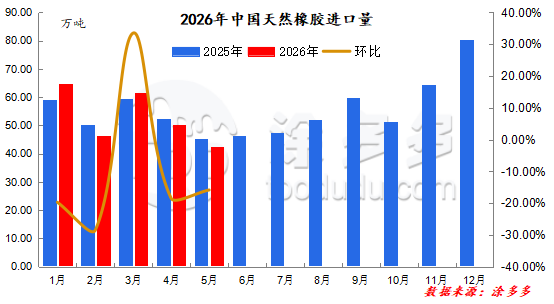
Selon les données des douanes, les importations de caoutchouc naturel de la Chine en mai 2026 se sont élevées à 422 800 tonnes, soit une baisse de 15,84 % par rapport au mois précédent et de 6,74 % par rapport à l'année précédente. De janvier à mai 2026, les importations cumulées ont atteint 2 647 900 tonnes, soit une baisse cumulée de 0,54 % par rapport à l'année précédente.
Février a coïncidé avec le Nouvel An chinois, et les vacances ont conduit à des attentes d'arrivées concentrées dans les ports après les vacances, entraînant une augmentation des importations de la Chine en mars par rapport à février. En avril et mai, au début de la saison de saignée en Asie du Sud-Est, les conditions météorologiques ont considérablement perturbé la production de caoutchouc, entraînant une offre inférieure aux attentes.
```
Associé à une demande étrangère améliorée au deuxième trimestre, les usines d'Asie du Sud-Est se sont principalement concentrées sur les commandes à l'étranger, détournant ainsi davantage les commandes de caoutchouc standard et retardant certaines expéditions de mai vers la Chine. Par conséquent, les importations de caoutchouc naturel de la Chine en mai ont diminué par rapport à avril.
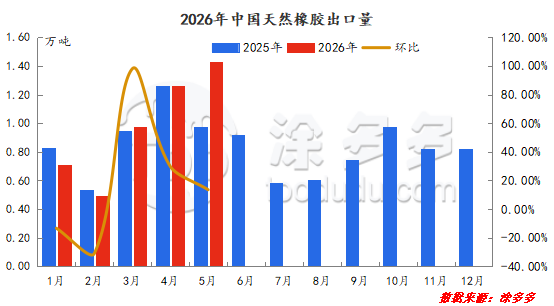
Selon les données des douanes, les exportations de caoutchouc naturel de la Chine ont atteint 14 300 tonnes en mai 2026, soit une augmentation de 13,38 % par rapport au mois précédent et de 47,51 % par rapport à l'année précédente. De janvier à mai 2026, les exportations cumulées ont totalisé 48 600 tonnes, soit une augmentation cumulée de 7,06 % par rapport à l'année précédente.
Les exportations de caoutchouc naturel de la Chine sont relativement faibles en termes absolus, et le volume des exportations est resté dans une fourchette étroite.
4. Revue et analyse de la demande de caoutchouc naturel
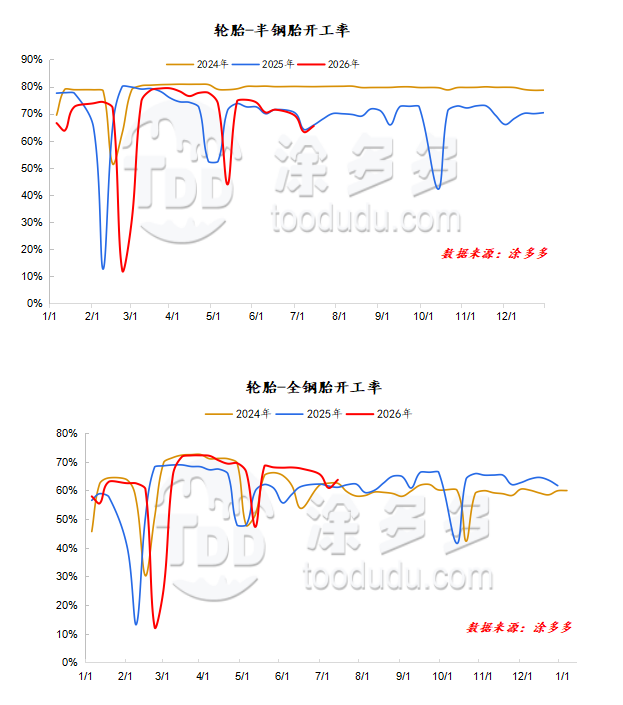
Les taux d'exploitation en aval sont restés élevés en avril. Au début du mois, coïncidant avec les vacances de la fête de Qingming, certaines entreprises ont organisé environ trois jours de maintenance, tandis que d'autres ont modérément ajusté leurs calendriers de production, entraînant une légère réduction de la production et une légère baisse des taux d'exploitation.
À la mi-mois, les taux d'exploitation des entreprises de pneus ont montré des tendances mitigées. Les entreprises de pneus semi-acier qui avaient effectué une maintenance au cours des dix premiers jours du mois ont progressivement repris une production stable, et avec le soutien des commandes de pneus neige à l'étranger, les taux d'exploitation globaux ont légèrement augmenté.
Les entreprises de pneus tout-acier, cependant, ont vu une certaine pression sur les taux d'exploitation globaux en raison des arrangements de maintenance de certaines entreprises échantillons. À l'approche de la fin du mois, les entreprises qui avaient effectué une maintenance ou des réductions de production sur les pneus tout-acier reprennent progressivement leur production, offrant un certain soutien au taux d'exploitation global. La plupart des entreprises de pneus semi-acier ont des calendriers de production stables, avec des taux d'exploitation globaux fluctuant dans une fourchette étroite.
Pendant les vacances de la fête du Travail, certaines entreprises échantillons ont programmé une maintenance du 1er au 5 mai, reprenant la production comme prévu le 6 mai. Cela a considérablement fait baisser le taux d'exploitation global. Le nombre de jours de maintenance pour les entreprises de pneus semi-acier pendant les vacances de la fête du Travail n'était pas significativement différent de l'année dernière. Avec la fin des vacances de la fête du Travail, les entreprises échantillons qui ont effectué une maintenance ont progressivement repris leur production autour du 6 mai. Leurs commandes à l'exportation se portaient bien, et avec des niveaux de stocks de produits finis faibles, la plupart des entreprises ont rapidement repris leur production.
Actuellement, les entreprises de pneus semi-acier ont vu une reprise régulière de la production après avoir terminé leur maintenance, entraînant une légère augmentation des taux d'exploitation. Cependant, certaines entreprises contrôlent encore activement leur production, limitant l'augmentation. Les entreprises de pneus tout-acier ont eu significativement moins de jours de maintenance que la même période l'année dernière, montrant une divergence dans les données d'une année sur l'autre.
Avec la fin des vacances de la fête du Travail, les fabricants de pneus échantillons ont progressivement repris leur production autour du 6 mai. Les commandes à l'exportation se portaient raisonnablement bien, et avec des niveaux de stocks de produits finis faibles, la plupart des entreprises ont rapidement repris leur production. Actuellement, le taux d'exploitation global des fabricants de pneus tout-acier a quelque peu diminué en raison des arrêts de maintenance dans quelques entreprises échantillons.
Le taux d'exploitation global des fabricants de pneus en juin a légèrement augmenté par rapport au mois précédent, principalement parce que davantage d'entreprises de pneus ont effectué une maintenance d'équipement pendant les vacances de la fête du Travail que pendant les vacances de la fête des Bateaux-Dragons. Comme les deux mois comprenaient des vacances, cela a soutenu une production robuste. Cependant, les entreprises de pneus ont fait face à de multiples pressions en juin, notamment la hausse des coûts des matières premières et la réduction des commandes entraînant des expéditions plus lentes, intensifiant les pressions sur la production et les opérations.
Certaines entreprises ont programmé des arrêts de maintenance de 3 à 5 jours pendant les vacances de la fête des Bateaux-Dragons, tandis que d'autres ont réduit leur production au cours du mois, ce qui a également contribué à maintenir le taux d'exploitation global à un niveau relativement bas en juin.
5. Revue et analyse des stocks de caoutchouc naturel
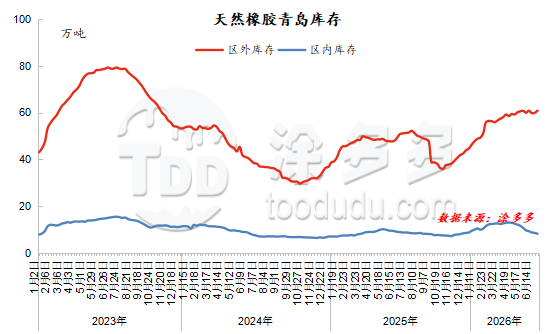
Au début d'avril, les stocks de caoutchouc à Qingdao ont fluctué entre accumulation et épuisement. Au début du mois, les arrivées de caoutchouc d'Asie du Sud-Est en dollars américains ont montré une diminution saisonnière, entraînant une baisse des flux d'inventaire totaux au port de Qingdao. Les taux d'exploitation en aval ont continué de diminuer d'un mois à l'autre, les achats se concentrant principalement sur la consommation des stocks précédents, à l'exception de certains besoins immédiats. Alors que les prix du caoutchouc ont baissé, les fabricants de pneus ont considérablement augmenté leurs achats, stimulant certains flux sortants, mais les stocks globaux ont tout de même montré une tendance à l'accumulation. Au milieu du mois, les arrivées de caoutchouc d'Asie du Sud-Est en dollars américains ont montré une diminution saisonnière, et les flux d'inventaire totaux au port de Qingdao ont continué de diminuer.
Les prix du caoutchouc naturel ont baissé, et les fabricants de pneus ont activement acheté à bas prix, entraînant une augmentation des taux de sortie des entrepôts sous douane et de commerce général, ce qui a entraîné une diminution des stocks totaux au port de Qingdao. Vers la fin du mois, les arrivées de caoutchouc d'Asie du Sud-Est en dollars américains ont montré une diminution saisonnière, et les flux entrants sous douane au port de Qingdao ont continué de diminuer. Les prix du caoutchouc naturel ont augmenté, et les fabricants de pneus sont devenus prudents dans leur stockage, entraînant une diminution des taux de sortie des entrepôts sous douane et de commerce général, ce qui a conduit à une accumulation des stocks totaux au port de Qingdao.
La tendance des stocks en mai était l'opposé de celle d'avril, présentant un schéma de désapprovisionnement-accumulation-désapprovisionnement. Le désapprovisionnement initial au début du mois était dû à une réduction saisonnière des arrivées de caoutchouc d'Asie du Sud-Est, entraînant une baisse continue des flux d'entrepôt au port de Qingdao, avec une diminution dépassant les attentes.
Avant les vacances, les prix du caoutchouc naturel ont augmenté, et pendant les vacances de la fête du Travail, de nombreux fabricants de pneus en aval ont programmé une maintenance du 1er au 5 mai, entraînant des flux sortants concentrés des stocks pré-vacances et réduisant les stocks totaux au port de Qingdao. Cependant, après les vacances, avec la reprise du travail et de la production, les prix du caoutchouc naturel ont continué d'atteindre de nouveaux sommets. Les fabricants de pneus terminaux ont continué à acheter uniquement ce dont ils avaient besoin ou à consommer les stocks existants, et il n'y a pas eu de réapprovisionnement généralisé après les vacances.
Les entrepôts de commerce général ont vu une accumulation significative des stocks, entraînant un retour à l'accumulation au port de Qingdao. Progressivement, à mesure que les industries en aval reprenaient le travail et la production, les taux d'exploitation globaux se sont considérablement améliorés, et la plupart des entreprises en aval ont rapidement repris leur production. Les usines ont maintenu leur volonté de reconstituer leurs stocks à des prix plus bas, entraînant des flux sortants des entrepôts supérieurs aux flux entrants, ce qui a conduit à une tendance au désapprovisionnement au port de Qingdao.
En juin, la situation des stocks sociaux de caoutchouc naturel à Qingdao est restée largement inchangée. Au début du mois, une légère augmentation des expéditions en dollars américains à l'étranger a stimulé les flux d'inventaire globaux. Plusieurs facteurs positifs sur le marché du caoutchouc naturel ont conduit à des prix du caoutchouc atteignant continuellement de nouveaux sommets au cours du cycle. Cependant, les achats prudents sur le marché en RMB ont entraîné une baisse significative des flux sortants globaux par rapport au mois précédent, avec une accumulation des stocks de commerce général supérieure aux attentes, entraînant une augmentation des stocks totaux au port de Qingdao.
Alors que les expéditions en dollars américains à l'étranger ont de nouveau diminué, les flux d'inventaire globaux ont diminué d'un mois à l'autre. De plus, la pression à la baisse sur les prix du caoutchouc naturel a stimulé les fabricants de pneus à reconstituer leurs stocks à des prix plus bas, entraînant une tendance générale au désapprovisionnement au port de Qingdao. Dans la seconde moitié du mois, avec la baisse rapide des prix au comptant et la demande en aval toujours faible, les fabricants de pneus ont généralement adopté une perspective baissière, ne reconstituant leurs stocks qu'en cas de besoin, ralentissant ainsi le processus de désapprovisionnement.
6. Perspectives du marché
Au troisième trimestre, les zones de production de caoutchouc naturel nationales et internationales entreront progressivement dans les régions de production de caoutchouc de pointe, et la libération globale des matières premières devrait devenir de plus en plus évidente. La production de matières premières s'améliore, et les prix des matières premières commencent à baisser, offrant un soutien significatif aux coûts.
Du côté de la demande, les usines de transformation en aval entreront dans la saison de pointe traditionnelle de "Septembre doré et Octobre argenté" au troisième trimestre, et la demande d'approvisionnement devrait s'améliorer. En ce qui concerne les importations, la production de caoutchouc s'est améliorée au deuxième trimestre, et le volume global des importations devrait augmenter par rapport au deuxième trimestre. Globalement, le troisième trimestre verra des facteurs haussiers et baissiers, mais le sentiment baissier est relativement plus fort, et les prix du caoutchouc devraient rester faibles et volatils.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Titanium Product Market Quotation(Sep 16)7109
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7825
-
Les contrats à terme sur le caoutchouc naturel en hausse : le marché s'échauffe ? (16 septembre)8037
-
Citation du marché des produits en titane (15 septembre)9692
-
Carbon Black Daily : Cotations Fermes, Transactions "Froides" (15 Sep)8142









