
Analyse des prix du marché du caoutchouc naturel (28 sept.)
Édition spéciale sur le caoutchouc - septembre 2026
Analyse des prix du marché du caoutchouc naturel
Caoutchouc sec
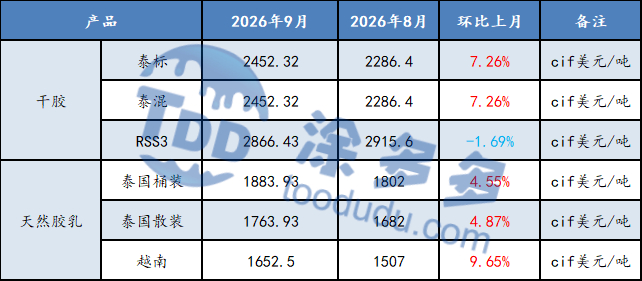
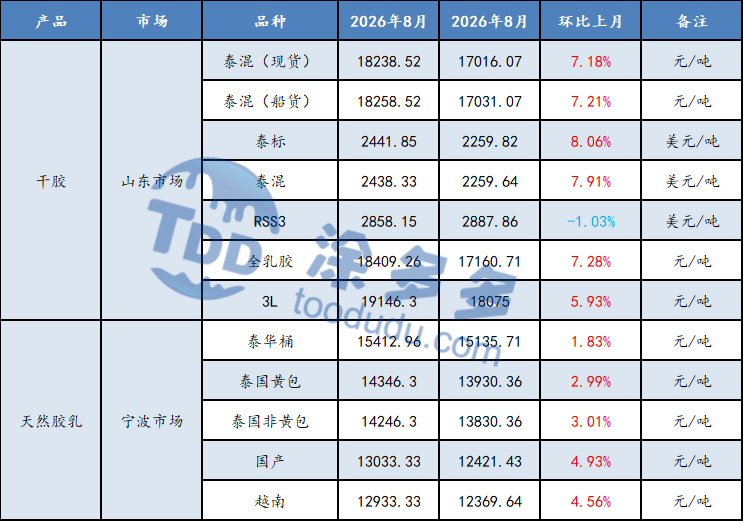
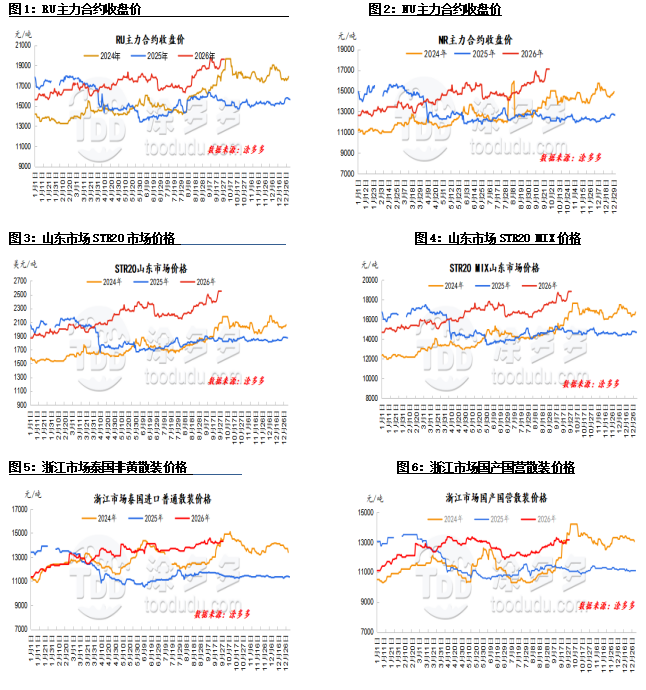
En septembre, le caoutchouc sec naturel a présenté une tendance en forme de "N". Au début du mois, les prix des matières premières dans les zones de production nationales et internationales ont continué de grimper. Les usines de transformation en amont ont activement acheté à prix majorés, les stocks de produits spot ont continué de diminuer et la demande rigide en aval a apporté un soutien. Combinés à une forte reprise du marché du pétrole brut et à un optimisme général dans le secteur des matières premières, les facteurs fondamentaux haussiers du marché du caoutchouc naturel se sont conjugués, entraînant une hausse significative des prix. Alors que les prix continuaient de grimper, l'enthousiasme des achats en amont s'est refroidi, affaiblissant le soutien des coûts.
Les achats en aval pendant les creux ont été limités par la demande rigide, et les facteurs haussiers précédents se sont progressivement estompés car ils étaient déjà intégrés. Les prix du caoutchouc ont commencé à baisser. À l'approche de la fin du mois, des précipitations accrues dans les zones étrangères ont perturbé l'exploitation, poussant les prix des matières premières à la hausse. Après le retrait des prix précédent, les entreprises de fabrication de pneus en aval ont montré un fort enthousiasme pour le réapprovisionnement à des niveaux plus bas, entraînant une réduction significative des stocks de caoutchouc naturel. Cependant, alors que le cycle de stockage avant les vacances touchait à sa fin, l'enthousiasme pour l'achat s'est progressivement dissipé. Avec l'annulation continue des bons TSR 20, le sentiment spéculatif haussier s'est intensifié et les gains du caoutchouc foncé ont dépassé les attentes, entraînant une nouvelle oscillation des prix à la hausse.
Latex de caoutchouc naturel
En septembre, les prix du latex concentré ont fluctué moins que le caoutchouc sec. Au cours des dix premiers jours, le sentiment positif sur les matières premières a prévalu et les prix des futures ont fortement augmenté, atteignant de nouveaux sommets annuels. Les pluies continues dans les zones de production d'Asie du Sud-Est ont perturbé l'exploitation, ralentissant l'augmentation de l'offre de caoutchouc neuf. Les prix des matières premières et des coûts ont de nouveau augmenté, renforçant le soutien des coûts d'importation. Parallèlement, les arrivages d'expéditions importées dans les zones de consommation sont restés relativement limités, notamment avec des ressources de latex concentré thaïlandaises en spot maintenant une offre tendue. Sous plusieurs facteurs haussiers, les commerçants ont successivement augmenté les cotations spot, et le centre négocié pour les transactions réelles s'est élevé. Cependant, les entreprises de produits en aval ont résisté au réapprovisionnement de matières premières coûteuses et, avec certaines réserves de matières premières, ont maintenu un rythme de réapprovisionnement de demande rigide en petits lots. Les achats avant les vacances ont globalement été modérés, freinant les augmentations de prix. Entrant dans les dix derniers jours, les prix ont reculé et ont maintenu une tendance oscillante.
Perspectives du marché
1. En octobre, l'offre mondiale sera dans une phase d'augmentation de la production, avec un soutien des coûts attendu en baisse.
2. En octobre, les taux d'exploitation des entreprises d'échantillonnage de pneus devraient diminuer en raison des arrêts de maintenance pendant les vacances.
3. En octobre, les stocks sociaux de caoutchouc naturel devraient encore diminuer.
II. Comparaison des prix du marché du caoutchouc ce mois-ci - Marché domestique
III. Graphiques d'analyse des prix du marché du caoutchouc
Analyse de l'offre de caoutchouc naturel
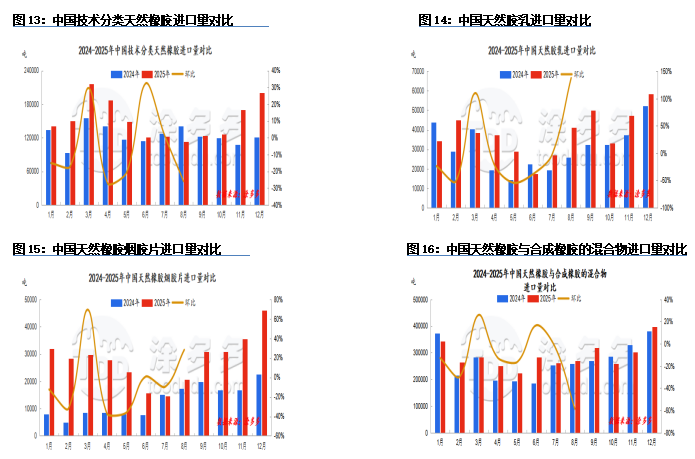
Zone de production de Thaïlande
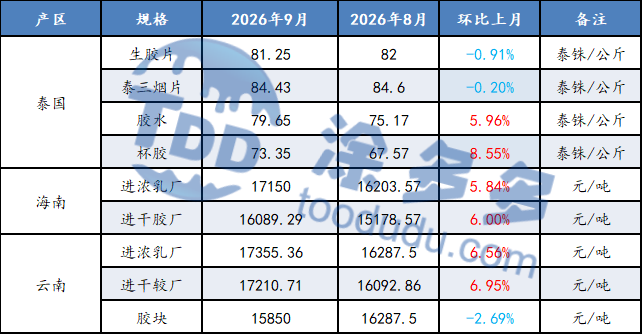
Au début du mois de septembre, les précipitations ont augmenté dans les zones de production thaïlandaises, en particulier dans la région nord-est où les précipitations ont dépassé les normes. La libération des matières premières était lente, et les usines de caoutchouc sec ont montré une forte volonté d'acheter à des prix majorés, faisant systématiquement monter les prix des matières premières. À mi-mois, les perturbations dues aux pluies ont persisté dans le sud de la Thaïlande, maintenant les prix d'achat du latex à un niveau élevé. Les précipitations dans le nord-est de la Thaïlande ont diminué sur un mois, et les usines ont commencé à limiter les prix d'achat des morceaux de caoutchouc en coupe, dont les gains étaient inférieurs à ceux du latex. Cependant, à l'approche de la fin du mois, les perturbations liées aux pluies dans le sud de la Thaïlande ont surpassé celles du nord-est, limitant l'augmentation de l'offre et maintenant les prix du latex élevés. Les concessionnaires de second rang ont retenu les ventes, et les usines de transformation ont surenchéri pour les morceaux en coupe, poussant leurs prix au-delà de ceux du latex.
Zone de production du Vietnam
En septembre, les pluies fréquentes dans les zones de production vietnamiennes ont fortement perturbé les opérations de collecte diurnes, limitant le rythme de libération des matières premières. Les perturbations dues aux pluies ont soutenu les prix des matières premières, et les usines de transformation ont continué de faire face à une pression sur les bénéfices en raison des prix élevés des matières premières. L'impact des pluies a persisté jusqu'à la mi-septembre, lorsque le temps s'est amélioré, les collectes ont progressivement repris, et la production globale est revenue à des niveaux normaux. Les prix des matières premières ont légèrement fluctué mais sont restés globalement stables, avec un soutien des coûts relativement solide.
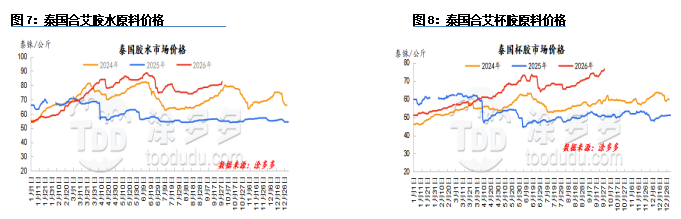
Zone de production du Yunnan
En septembre, les précipitations dans la région de production ont diminué et les volumes de latex ont progressivement augmenté. Certaines usines de transformation ont montré une faible volonté d'accepter les prix actuels, entraînant des cotations de marché désordonnées avec des prix à la fois élevés et bas, mais les prix ont tout de même maintenu une tendance à la hausse. Cependant, à mesure que les prix au comptant ont reculé, les matières premières ont également cessé leur tendance à la hausse et ont commencé à diminuer. À l'approche de la fin du mois, les conditions météorologiques se sont améliorées et les volumes de latex ont progressivement augmenté, mais le volume global est resté en deçà des attentes, en particulier pour les morceaux en coupe où la croissance des volumes est restée lente. Les attitudes d'achat variaient parmi les usines de transformation à l'approche des vacances, ce qui a entraîné des prix à la fois élevés et bas.
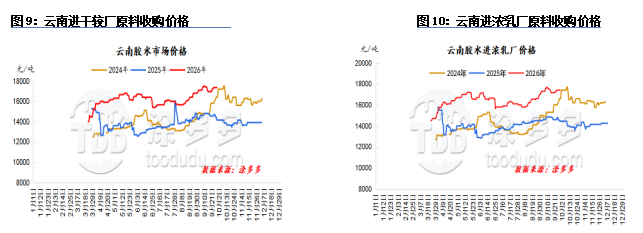
Zone de production de Hainan
En septembre, les conditions météorologiques se sont améliorées par rapport aux périodes précédentes, et les prix élevés ont stimulé un fort enthousiasme pour la récolte des cultivateurs. Les matières premières en provenance de l'île ont progressivement été libérées, avec une nouvelle offre de caoutchouc affichant une hausse sur un mois. Alors que les prix des futures augmentaient fortement, les intentions de constitution de positions d'arbitrage se sont intensifiées, entraînant une augmentation des commandes et une reprise des bénéfices pour les usines locales de traitement de latex concentré. Par ailleurs, étant donné les prévisions de poursuite des perturbations dues aux pluies dans la zone de production, les usines locales ont maintenu un bon enthousiasme pour la production et ont intensifié leur volonté de surenchérir sur les achats de matières premières, augmentant continuellement les centres de prix d'achat des matières premières.
Importation et exportation
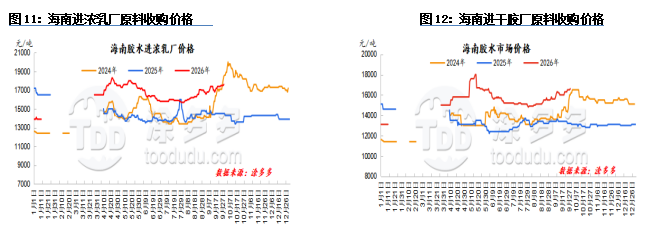
Selon les données des douanes, le volume d'importation de caoutchouc naturel de la Chine (y compris les caoutchoucs techniquement classifiés, le latex, les feuilles fumées nervurées, les formes primaires, les mélanges de caoutchouc naturel et les caoutchoucs mixtes) en août 2026 s'est élevé à 486 000 tonnes, en hausse de 5,96 % sur un mois et en baisse de 6,68 % sur un an. Les importations cumulées de janvier à août 2026 étaient de 4 075 800 tonnes, soit une baisse de 1,11 % par rapport à l'année précédente.
Le volume des exportations de caoutchouc naturel en août s'est élevé à 16 300 tonnes, en baisse de 15,1 % sur un mois et en hausse de 173,22 % sur un an. Les exportations cumulées de janvier à août atteignent 99 400 tonnes, en hausse de 49,85 % par rapport à l'année précédente.
Caoutchouc naturel techniquement classifié
En août 2026, la Chine a importé 103 600 tonnes de caoutchouc naturel techniquement classifié, en baisse de 25,89 % sur un mois et de 8,37 % sur un an.
Latex de caoutchouc naturel
En août 2026, les importations de latex de caoutchouc naturel étaient de 22 500 tonnes, en hausse de 137,64 % sur un mois et en baisse de 44,79 % sur un an.
Feuilles fumées nervurées
En août 2026, les importations de feuilles fumées nervurées se sont élevées à 21 500 tonnes, en hausse de 28,22 % sur un mois et en hausse de 4,08 % sur un an.
Mélanges de caoutchouc naturel et synthétique
En août 2026, la Chine a importé 103 600 tonnes de mélanges de caoutchouc naturel et synthétique, en baisse de 61,40 % sur un mois et en baisse de 58,51 % sur un an.
Production mondiale de caoutchouc
Selon le dernier rapport de l'ANRPC de juillet 2026, la production mondiale de caoutchouc naturel en juillet est estimée à une baisse de 5,2 % pour atteindre 1,321 million de tonnes, en hausse de 6,3 % par rapport au mois précédent. La consommation de caoutchouc naturel est estimée à une augmentation de 0,8 % pour atteindre 1,297 million de tonnes, en hausse de 0,3 % par rapport au mois précédent. Pour les sept premiers mois, la production mondiale cumulée de caoutchouc naturel est estimée à une baisse de 2,3 % pour atteindre 7,426 millions de tonnes, avec une consommation cumulée en baisse de 1,6 % pour atteindre 8,759 millions de tonnes.
La production mondiale de caoutchouc naturel en 2026 est estimée à augmenter de 2,1 % sur un an pour atteindre 15,279 millions de tonnes. Parmi les principaux producteurs : Thaïlande +1,4 %, Indonésie -0,8 %, Chine +2,9 %, Inde +4,4 %, Vietnam -4,2 %, Malaisie +6,9 %, Cambodge +2,9 %, Myanmar +1,1 %, Sri Lanka +12,4 % et pays non membres de l'ANRPC +5,7 %.
La consommation mondiale de caoutchouc naturel en 2026 est estimée à augmenter de 0,4 % sur un an pour atteindre 15,356 millions de tonnes. Parmi les principaux consommateurs : Chine +1,2 %, Inde +0,2 %, Thaïlande -3,5 %, Indonésie +1 %, Malaisie +8,2 %, Vietnam -5,7 %, Sri Lanka -5,1 %, Cambodge +7,5 %, Philippines +13,8 % et pays non membres de l'ANRPC -0,1 %.
Note : Les données sur la consommation mondiale de caoutchouc naturel sont basées sur les chiffres les plus récents disponibles et servent uniquement à titre de référence.
Analyse des stocks de caoutchouc naturel
En septembre, la tendance au déstockage des stocks sociaux de caoutchouc naturel de Qingdao est restée le thème dominant. Alors que l'Asie du Sud-Est est progressivement entrée dans la saison de pointe de l'exploitation, les volumes totaux entrants dans les entrepôts de Qingdao ont augmenté. Avec les prix du caoutchouc naturel atteignant continuellement de nouveaux sommets, les entreprises en aval ont principalement consommé les stocks antérieurs. Le sentiment des commerçants pour le réapprovisionnement et les achats de position d'arbitrage était fort, et les entrepôts de Qingdao ont maintenu un état global de déstockage.
Analyse de la demande de caoutchouc naturel
Pneus
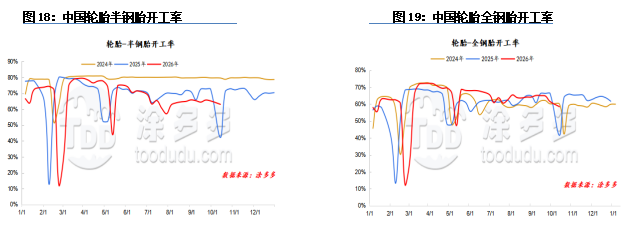
En septembre, le taux d'exploitation des pneus semi-acier en Chine était de 65 %, et celui des pneus tout acier de 63 %.
Les taux d'exploitation des entreprises de pneus ont montré certaines divergences. Les taux d'exploitation des pneus semi-acier se sont redressés alors que les entreprises en maintenance ont repris la production, mais la plupart des entreprises sont restées en mode contrôle de production, limitant les améliorations globales des taux d'exploitation. Pour les pneus tout acier, certaines entreprises en maintenance ont repris, mais avec les récentes augmentations continues des prix des matières premières, certaines spécifications ont enregistré des pertes, renforçant les intentions des entreprises de contrôler leur production et faisant baisser les taux d'exploitation. Comme la pression des coûts des matières premières continue de fermenter, les entreprises de pneus semi-acier ont principalement adopté des stratégies de planification flexibles, tandis que les entreprises de pneus tout acier ont également organisé des arrêts pour maintenance. Combinées avec certaines entreprises intensifiant les restrictions de production, le taux d'exploitation de l'industrie est entré dans une tendance à la baisse claire.
Actualités du secteur ce mois-ci
L'IPO de Wanli Tire entre en phase finale, prévoit de lever 2 milliards RMB pour la capacité à l'étranger
Dans la soirée du 21 septembre, Wanli Tire Co., Ltd. a mis à jour son prospectus, s'approchant à grands pas de son introduction en bourse sur le tableau principal de la bourse de Shenzhen. La société prévoit de lever 2 milliards RMB, en se concentrant sur le déploiement de sa capacité à l'étranger et sur les améliorations de fabrication intelligente.
Les projets à l'étranger dominent l'allocation des fonds collectés. La base de production en Malaisie est prévue pour 930 millions de RMB, et le projet au Cambodge pour 180 millions de RMB, totalisant 1,11 milliard de RMB et dépassant la moitié de la collecte totale. Les fonds restants sont destinés à compléter le fonds de roulement (400 millions de RMB), à améliorer le centre de R&D (310 millions de RMB) et à agrandir la Phase III de la base de Conghua (180 millions de RMB).
Wanli Tire, anciennement Guangzhou Hua Nan Rubber Tire Co., Ltd. établi en 1988, est aujourd'hui une entreprise publique de Guangzhou. La société exploite trois bases de production à Guangzhou Conghua, Anhui Hefei et au Cambodge, avec une capacité de production de 30 millions de pneus semi-aciers et 3,2 millions de pneus tout-aciers. Le taux d'utilisation des capacités en 2025 a atteint 100,09 %, avec des ratios vent/production de pneus semi-aciers et tout-aciers de 97,49 % et 100,40 % respectivement, soulignant les besoins pressants en matière d'expansion. La base au Cambodge a été mise en service en janvier 2026, prenant seulement 288 jours entre le début des travaux et le premier pneu produit. La base en Malaisie, une coentreprise avec Success Group, implique un investissement total d'environ 320 millions de dollars américains, avec une capacité annuelle planifiée de 6,2 millions de pneus et une production prévue en 2028.
En termes de performances financières, le chiffre d'affaires est passé de 5,588 milliards de RMB en 2023 à 7,028 milliards de RMB en 2025, avec un taux de croissance annuel composé de 12,14 %. Le bénéfice net attribuable à la société mère est passé de 398 millions de RMB à 419 millions de RMB. Les revenus à l'étranger représentent plus de la moitié du chiffre d'affaires total, avec une baisse des revenus des marchés américain et mexicain compensée par une croissance significative sur les marchés émergents tels que le Brésil, l'Arabie saoudite et les Émirats arabes unis.
La "Usine 5G Wanli Tire" de l'entreprise est l'une des trois premières usines 5G dans l'industrie du caoutchouc, avec 369 brevets cumulés et un investissement en R&D représentant environ 4 % des revenus au cours des trois dernières années. En utilisant cette introduction en bourse comme catalyseur, Wanli Tire accélère la construction d'un système opérationnel "R&D en Chine + fabrication en Asie du Sud-Est + ventes mondiales".
Lei Jun visite le géant des pneus miniers de XCMG, les pneus sur mesure géants Michelin deviennent viraux
Le 12 septembre, le SUV à autonomie prolongée de la série Pengcheng de Xiaomi Auto a tenu sa première cérémonie de livraison à Xuzhou, dans le Jiangsu. Le président et PDG du groupe Xiaomi, Lei Jun, a personnellement remis les clés à 20 propriétaires. Après la cérémonie, Lei Jun a visité la division des machines minières du groupe XCMG, où il a non seulement utilisé une grande excavatrice minière, mais a également pris une photo avec un pneu minier géant. Le gigantesque pneu à côté de Lei Jun a créé un contraste visuel saisissant qui est rapidement devenu viral en ligne.
Ce pneu géant a un pedigree impressionnant - il provient du géant mondial des pneus Michelin, développé sur mesure comme produit de spécifications exclusives pour XCMG. En tant que composant essentiel des camions lourds miniers, le pneu géant est conçu pour les mines à ciel ouvert et les environnements miniers difficiles, supportant des centaines de tonnes de poids de véhicule et de matériau, des écrasements à haute intensité, des impacts de pierres et des conditions de température extrêmes. La formulation des matériaux, la conception structurelle et la résistance à l'usure et à la compression doivent toutes répondre à des normes extrêmement élevées. À titre de référence, le plus grand pneu géant tout-acier spécifié au monde dépasse 4 mètres de diamètre extérieur, avec un poids unitaire de plus de 5 tonnes et un prix d'achat atteignant des centaines de milliers de yuans.
Michelin et XCMG ont un partenariat de longue date. Michelin a été le premier fournisseur de pneus pour les grues tous-terrains de XCMG, devenant officiellement le fournisseur de pneus pour les grands chargeurs de XCMG en 2013, puis évoluant vers un partenaire stratégique global à long terme. Dans le secteur des véhicules particuliers, Michelin est également étroitement lié avec Xiaomi Auto, fournissant des pneus e-Primacy à faible résistance au roulement et des pneus PilotSport EV sportifs silencieux comme options d'équipement d'origine pour les modèles SU7 et YU7.
Les observateurs de l'industrie ont noté que la visite apparemment décontractée de Lei Jun reflète en réalité l'intégration profonde de la chaîne d'approvisionnement de fabrication en Chine - Xiaomi représentant les véhicules intelligents à nouvelle énergie, XCMG représentant les équipements lourds haut de gamme, et Michelin représentant le géant international des pneus, formant un écosystème de soutien complet allant des pneus pour voitures particulières aux pneus géants miniers sur le marché chinois. Cette photo a également offert au public un aperçu du raffinement technique du segment des pneus géants d'ingénierie, un domaine "de niche mais à haute barrière". Alors que les industries chinoises des nouvelles énergies et des équipements lourds s'accélèrent, la façon dont les entreprises de pneus se positionnent simultanément dans les pneus haute performance pour voitures particulières et les pneus géants de spécialité, et approfondissent leurs liens stratégiques avec les fabricants d'équipement d'origine leaders, deviendra un facteur clé de compétitivité dans la prochaine phase.
Dunlop quitte le secteur des pneus de karting, cessation officielle d'ici fin 2027
Le 4 septembre, Sumitomo Rubber Industries, Ltd. a annoncé que, suite à un examen de sa stratégie commerciale à moyen et long terme et de l'allocation de ses ressources, sa marque Dunlop allait quitter le secteur des pneus de karting, avec un approvisionnement continu aux clients existants jusqu'au 31 décembre 2027.
Dunlop fournit des pneus de karting depuis 1976, couvrant plus de 50 ans, avec des produits destinés à la conduite récréative et aux courses de jeunes, y compris des modèles de compétition certifiés par la CIK-FIA et le JAF japonais. Sumitomo Rubber a déclaré que cette décision découle d'un examen de l'orientation commerciale et de l'allocation des ressources, et que l'entreprise réorientera ses ressources vers les événements de course premium et les segments de pneus pour véhicules particuliers. Bien que la société n'ait pas dévoilé les raisons spécifiques de cette cessation, la taille limitée du marché des pneus de karting, nécessitant des investissements continus en R&D et en support de course, constitue un facteur d'arrière-plan dans cet ajustement des ressources.
Pour les clubs de karting nationaux, les programmes de formation pour jeunes et les canaux de pneus de rechange, l'approvisionnement normal restera disponible jusqu'à la fin de 2027.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne d'être votre premier choix.
-
Cotation du marché des produits en titane (29 septembre)10031
-
Le Noir de Carbone Quotidien : Les prix chutent, les transactions disparaissent (29 sept.)8724
-
Caoutchouc naturel quotidien : Soutien des coûts maintenu, marché faiblement consolidé (29 sept.)9966
-
Cotation du marché des produits en titane (28 septembre)9298
-
Carbone Noir Mensuel (28 septembre)8411









