
Carbone Noir Mensuel (28 septembre)
Carbon Black Monthly - Numéro de septembre 2026
Analyse du marché du noir de carbone
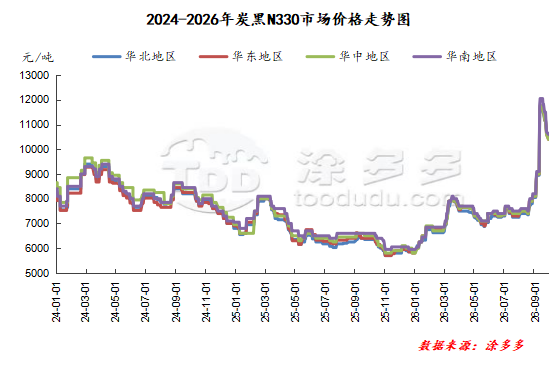
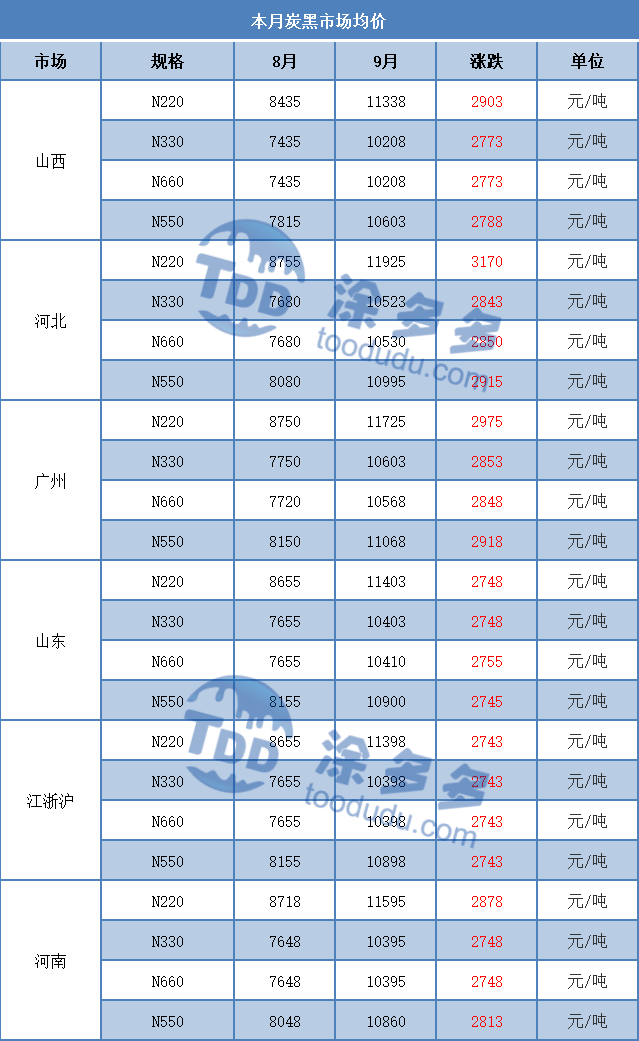
En septembre, les prix du marché du noir de carbone ont montré un schéma de hausse initiale suivie d'un repli. Au 28 septembre, la moyenne mensuelle des principales cotations pour le noir de carbone N330 était : région du Shandong RMB 10 403/tonne ; région du Shanxi RMB 10 208/tonne ; région du Hebei RMB 10 523/tonne ; région de Guangzhou RMB 10 603/tonne ; région de Zhejiang RMB 10 398/tonne.
Ce mois-ci, l'augmentation des prix du goudron de houille brut s'est poursuivie. Sous cet effet, les prix des nouvelles commandes de noir de carbone ont atteint le niveau le plus haut depuis près de cinq ans. Cependant, après des ajustements de prix sur le marché, les participants en aval ont adopté une attitude attentiste. En particulier, après que le marché des pneus a terminé son réapprovisionnement précoce, il y avait une résistance à la hausse des prix, avec des volumes d'approvisionnement limités. En approchant de la fin du mois, alors que les prix des matières premières continuaient de baisser, le coût ne pouvait pas arrêter de chuter. Les participants en aval avaient une vision baissière du marché, avec un faible enthousiasme pour l'approvisionnement. Les prix des nouvelles commandes de noir de carbone ont reculé successivement. Après les récentes hausses de prix, les coûts en aval ont subi une pression, et la plupart des entreprises ont planifié des maintenances pendant le festival de la mi-automne, ce qui a entraîné une diminution de la demande d'approvisionnement.
Prévisions du marché
En regardant le mois prochain, la tendance à la baisse des prix du marché du noir de carbone en septembre est difficile à inverser. Les prix du goudron de houille brut devraient continuer à baisser, et les intentions de suppression des prix en aval restent fortes, entraînant une baisse significative des coûts. Les facteurs baissiers sur le marché sont prédominants. Les maintenances dans les entreprises de pneus en aval augmentent, et avec le soutien de la demande qui s'affaiblit, les volumes d'approvisionnement avant les vacances étant limités, on s'attend à ce que les prix des nouvelles commandes de noir de carbone continuent de baisser et de se consolider.
Analyse du marché des matières premières en amont
Goudron de houille
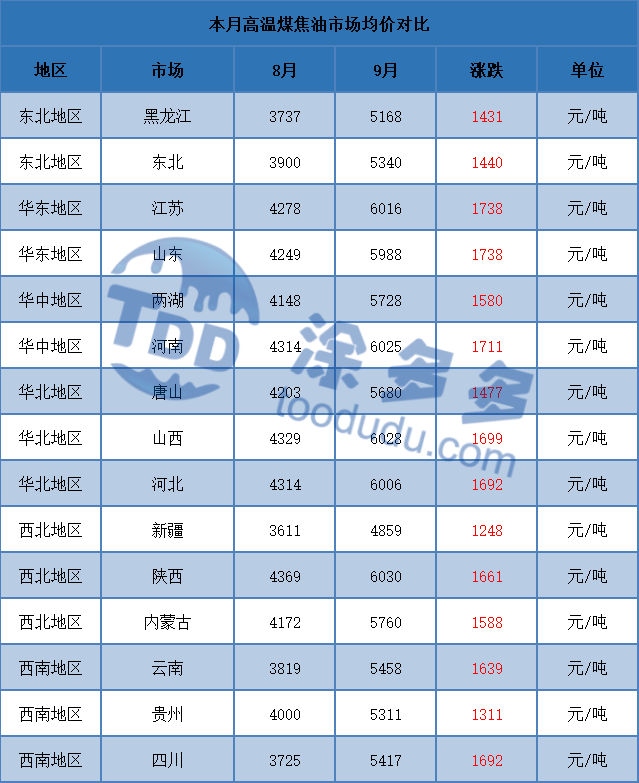
En septembre, le marché domestique du goudron de houille à haute température a montré un schéma de hausse initiale suivie d'une suppression. Depuis la mi-août, le goudron de houille à haute température a fortement augmenté, principalement en raison d'une tension entre l'offre et la demande. Actuellement, bien que le brai de houille ait suivi avec succès la tendance haussière, générant des profits considérables pour les entreprises de traitement en profondeur, les entreprises de noir de carbone subissent des pertes croissantes, ce qui déclenche des attentes de réductions de la production et intensifie les risques de retour négatif. Alors que les prix du goudron de houille atteignaient des sommets historiques, vers la fin du mois, le marché a montré une tendance déclinante, avec une faible dynamique de négociation. Bien que les prix d'enchères dans les principales zones de production restent relativement élevés, les autres entreprises de cokéfaction référenciant les prix d'enchères pour les expéditions ont rencontré de mauvaises performances. Les usines en aval ont exprimé une forte intention de suppression des prix. Selon la pratique habituelle, autour des vacances de la mi-automne et de la fête nationale, le goudron de houille serait normalement mis aux enchères pour plusieurs semaines de production à l'avance. Cependant, en raison des conditions inhabituelles du marché cette année, avec des prix du goudron de houille ayant augmenté rapidement et l'impossibilité des entreprises en aval d'absorber ces hausses, les vacances de cette année ont vu les entreprises de cokéfaction subir une pression considérablement accrue sur les expéditions, passant à des enchères seulement pour des unités de production hebdomadaires. Les prix du goudron de houille sont rapidement entrés dans un canal baissier.
Huile d'anthracène
En septembre, le marché de l'huile d'anthracène a également maintenu un schéma de hausse suivie d'un repli. Au début du mois, les nouvelles commandes de matière première, le goudron de houille à haute température, ont vu des augmentations de prix significatives et progressives lors des enchères régionales, atteignant la plus grande augmentation hebdomadaire de l'année. Sous cette forte augmentation des coûts, les producteurs d'huile d'anthracène ont augmenté leurs cotations principalement en suivant la hausse des prix du goudron afin de soulager leur propre pression sur les bénéfices. Cependant, la mise en œuvre réelle des prix élevés a été pauvre, réduisant l'enthousiasme des participants au noir de carbone pour l'approvisionnement en huile d'anthracène à prix élevé. En milieu de mois, certains producteurs ont prudemment abaissé les cotations, avec des terminaux ne participant pas encore activement au marché. Du point de vue du marché en aval du noir de carbone, la plupart des participants avaient une vision baissière sur le marché du goudron de houille à haute température, entraînant une forte résistance aux prix élevés de l'huile d'anthracène, ce qui a continuellement pesé sur les tendances de l'huile d'anthracène. Approchant de la fin du mois, alors que les prix des matières premières, le goudron de houille à haute température, s'assouplissaient depuis les sommets, le repli des prix de l'huile d'anthracène est devenu de plus en plus évident.
Statistiques sur les profits de l'industrie du noir de carbone
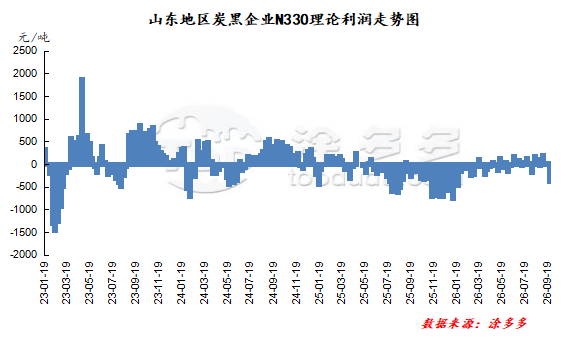
En septembre, le marché du noir de carbone a principalement fonctionné dans un état de profits étroits, avec une baisse significative émergente vers la fin du mois. Pendant les dix premiers jours, les nouveaux prix des commandes de goudron de houille brut ont fortement augmenté, créant une pression considérable sur les coûts. Les nouveaux prix des commandes de noir de carbone ont suivi cette hausse, donc théoriquement, les profits du marché du noir de carbone étaient en territoire positif. Cependant, vers la fin du mois, les baisses des nouveaux prix du goudron de houille brut se sont amplifiées, poussant le marché du noir de carbone vers un canal baissier. Après les réductions successives des nouveaux prix du noir de carbone, la pression sur les expéditions a persisté, avec un sentiment baissier sur le marché en aval et des volumes d'approvisionnement limités. Les nouvelles commandes de noir de carbone sont restées faibles, et les pertes théoriques calculées se sont considérablement élargies. En prenant l'exemple de la région du Shandong N330, le profit théorique moyen pour l'industrie du noir de carbone en septembre était de RMB -31,88/tonne.
Statistiques mensuelles sur les taux d'exploitation
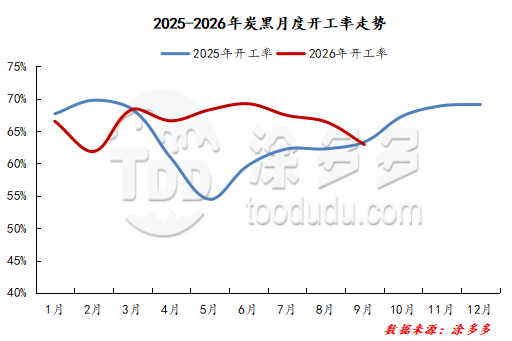
En septembre, le taux d'exploitation du marché du noir de carbone était de 63 %, poursuivant sa tendance de baisse d'un mois à l'autre. Les prix des matières premières, le goudron de houille, sont restés à des niveaux élevés, et les entreprises de noir de carbone maintenaient de faibles stocks de matières premières. Cependant, les difficultés d'expédition ont affecté leur sentiment d'approvisionnement pour les matières premières, ce qui a conduit certains grands établissements à réduire les lignes de production et les taux d'exploitation. Une usine dans le Hebei a subi une maintenance. Dans l'ensemble, les taux d'exploitation des usines de noir de carbone ont montré une légère baisse en septembre.
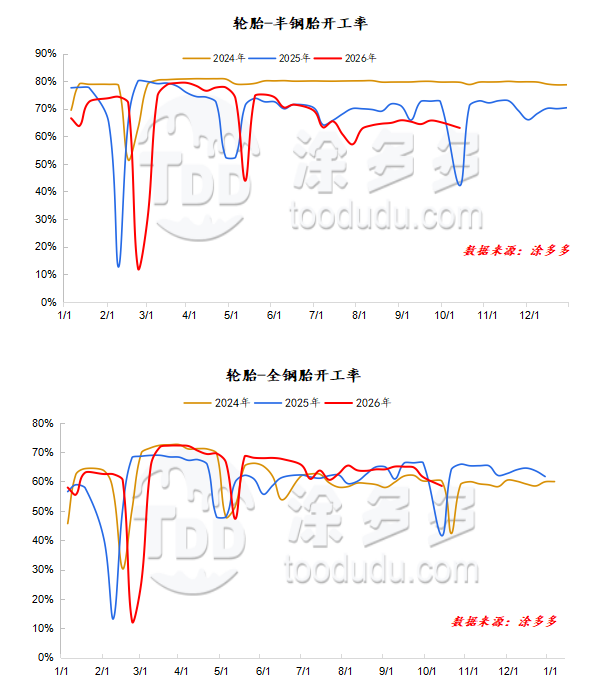
En septembre, le taux d'exploitation des pneus semi-acier chinois était de 65 %, et celui des pneus tout-acier était de 63 %.
Les taux d'exploitation des entreprises de pneus ont montré des divergences. Les taux d'exploitation des pneus semi-acier se sont redressés à mesure que les entreprises en maintenance reprenaient la production, mais la plupart des entreprises sont restées en mode de contrôle de production, limitant l'amélioration globale du taux d'exploitation. Concernant les pneus tout-acier, certaines entreprises en maintenance ont repris, mais avec les récentes hausses continues des prix des matières premières, certaines spécifications ont subi des pertes, renforçant l'intention de contrôle de la production des entreprises et diminuant les taux d'exploitation. Alors que la pression des coûts des matières premières continuait de fermenter, les entreprises de pneus semi-acier ont principalement adopté des stratégies de planification flexibles, tandis que les entreprises de pneus tout-acier ont également organisé des arrêts de production pour maintenance. Combiné à certaines entreprises intensifiant les limites de production, le taux d'exploitation de l'industrie est entré dans une tendance claire à la baisse.
Production
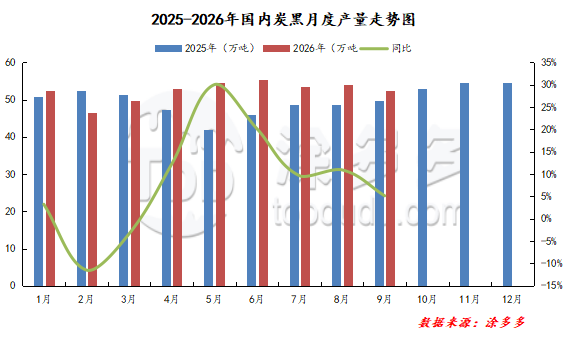
La production chinoise de noir de carbone en septembre 2026 est estimée à 523 600 tonnes, en baisse de 2,88 % par rapport au mois précédent.
Données et tendances sur les importations et exportations
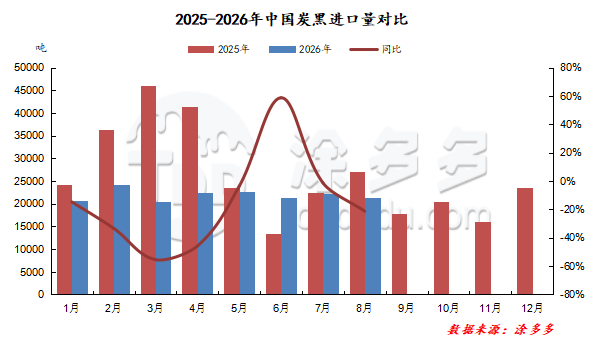
Selon les données douanières, le volume d'importation de noir de carbone en Chine en août était de 21 400 tonnes, en baisse de 3,92 % par rapport au mois précédent et de 21,26 % par rapport à l'année précédente. Les importations cumulées ont atteint 175 700 tonnes, en baisse de 25,22 % par rapport à la même période l'année dernière.
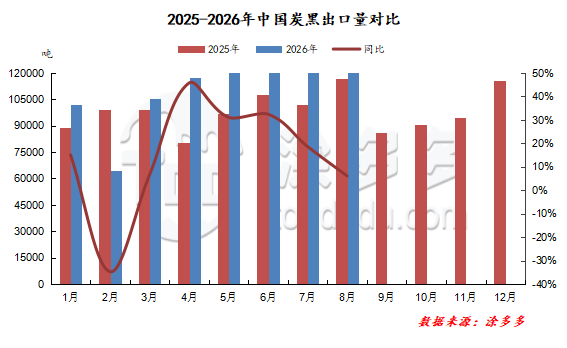
Selon les données douanières, le volume d'exportation de noir de carbone en Chine en août était de 123 800 tonnes, en hausse de 2,16 % par rapport au mois précédent et de 6,05 % par rapport à l'année précédente. Les exportations cumulées ont atteint 904 400 tonnes, en hausse de 14,33 % par rapport à la même période l'année dernière.
Nouvelles de l'industrie ce mois-ci
118 000 tonnes ! Le projet de nouveau matériau à base de carbone Anlun Liugang officiellement lancé
Le 22 septembre, le projet de nouveau matériau à base de carbone Anlun Liugang (Liuzhou) a tenu la cérémonie de lancement officiel. Cette unité de production de noir de carbone utilisant un nouveau procédé, avec une capacité annuelle de 118 000 tonnes, a réussi à établir une chaîne industrielle complète englobant le traitement du goudron de houille à haute température, la production de noir de carbone et la récupération des ressources des gaz résiduels. Elle comble le manque d'approvisionnement en noir de carbone haut de gamme dans le Guangxi et le sud de la Chine, favorisant la conversion in situ des ressources sous-produites métallurgiques et la synergie intersectorielle.
Le projet est conjointement construit par le groupe Liugang et Shanxi Yangguang Coking Group, situé dans la zone de l'usine de cokéfaction du siège du groupe Liugang. Il s'agit d'un projet d'économie circulaire couplant l'industrie sidérurgique et chimique du charbon. Les matières premières de production reposent sur les sous-produits de cokéfaction, le goudron de houille à haute température du groupe Liugang, avec le carburant fourni par le gaz de four à coke de l'usine. Les gaz résiduels excédentaires de la production de noir de carbone sont purifiés et réutilisés par le groupe Liugang comme carburant industriel, atteignant une circulation énergétique interne et réduisant considérablement les coûts globaux et la charge environnementale du transport des matières premières et des émissions des gaz résiduels. Le projet comprend deux lignes de production : 73 500 tonnes/an de noir de carbone dur N330 et 44 500 tonnes/an de noir de carbone souple N550+, servant les secteurs en aval tels que les pneus, les nouvelles énergies et les plastiques en caoutchouc.
Le noir de carbone, en tant que filler nanofonctionnel essentiel dans le domaine industriel, possède des propriétés de renforcement, de conductivité, de coloration et de résistance aux UV, en faisant une matière première indispensable pour les pneus en caoutchouc, les batteries au lithium, les encres et les plastiques modifiés. Depuis longtemps, la région du sud de la Chine souffrait d'une capacité insuffisante en noir de carbone haut de gamme et d'un soutien faible de la chaîne industrielle, forçant les entreprises locales de pneus et de matériaux nouveaux à importer du noir de carbone d'autres régions à des coûts logistiques élevés. Shen Min, directeur général adjoint du groupe Liugang, a déclaré qu'après le lancement du projet, il pourra absorber localement les sous-produits de cokéfaction, reliant la chaîne complète du goudron de houille au noir de carbone jusqu'à la réutilisation des gaz résiduels. D'une part, il comble le manque de capacité de noir de carbone haut de gamme dans le sud de la Chine, attirant les industries des produits en caoutchouc et des matériaux pour les énergies nouvelles ; d'autre part, il soutient l'initiative "Ville zéro déchet" de Liuzhou, apportant une valeur environnementale et économique, tout en fournissant un modèle de démonstration pour la transformation verte et bas carbone des industries lourdes régionales.
Cui Min, directeur général d'Anlun Liugang (Liuzhou) New Material Co., Ltd., a présenté que le projet a été lancé en mai de l'année dernière, achevé et séché par le four fin avril de cette année, est entré en production d'essai en août et a atteint la rentabilité, réalisant un bon départ en voyant des retours lors de la production d'essai. À l'avenir, l'entreprise s'appuiera sur les ressources en matières premières du groupe Liugang et sur l'expertise technologique relative au noir de carbone d'Anlun Chemical pour augmenter progressivement la production des deux lignes, optimiser continuellement les spécifications des produits et élargir la couverture du marché.
Huang Sen, responsable de la production chez Anlun Liugang, a présenté que la production actuelle de noir de carbone prioritise l'approvisionnement des fabricants locaux de pneus à Liuzhou. Ce grade de noir de carbone offre des performances de renforcement exceptionnelles, améliorant les caractéristiques de traitement du mélange de caoutchouc, renforçant la résistance à l'usure des pneus et prolongeant la durée de vie des produits, contribuant à l'amélioration de la qualité de l'industrie régionale des pneus. Après le lancement du projet, les ressources sous-produit de la cokéfaction de l'acier atteindront un traitement approfondi sur place, ce qui optimisera davantage la répartition régionale de l'industrie du noir de carbone domestique, réduira la dépendance de la Chine du Sud envers du noir de carbone provenant de l’extérieur et favorisera le développement coordonné des nouvelles industries du charbon-chimie, de l'acier et des matériaux en caoutchouc, offrant un nouveau modèle de développement circulaire et orienté base pour l'industrie du noir de carbone.
L'Université de Qingdao et Dongyue Technology établissent conjointement un Collège de l'Industrie Moderne
Récemment, la cérémonie de dévoilement de plaque a eu lieu pour le "Collège de l'Industrie Moderne en Génie Chimique Énergétique et Matériaux du Shandong" établi conjointement par l'Université de Qingdao et Shandong Dongyue Technology Development Co., Ltd. Le collège a été évalué et approuvé par cinq départements, dont le Département Provincial de l'Éducation du Shandong, et a été sélectionné dans la liste de construction du Collège de l'Industrie Moderne du Shandong 2025, marquant une nouvelle étape d'intégration industrie-éducation et d'innovation collaborative. Depuis longtemps, l'École de Chimie et de Génie Chimique de l'Université de Qingdao entretient une coopération normalisée avec Dongyue Tire grâce aux avantages de ses universitaires et recherches, fournissant en continu un soutien technique à l'entreprise dans la R&D de nouveaux matériaux, l'innovation de processus et la transformation des résultats. La création de ce collège d'industrie moderne au niveau provincial offre une plateforme physique pour une coopération profonde entre l'école et l'entreprise. Par la suite, Dongyue Tire soutiendra pleinement les opérations du collège, en se concentrant sur le domaine central des nouveaux matériaux énergétiques, et mènera conjointement des recherches sur les technologies clés et la mise en œuvre des résultats avec l'Université de Qingdao. Les deux parties approfondiront également les modèles de co-formation de talents, connectant toute la chaîne de la formation en stage, du pipeline de talents et du développement de carrière, tout en construisant conjointement des bases de formation de haut niveau afin de promouvoir une intégration profonde de l'enseignement en classe, de la formation pratique et de l'application industrielle.
Le projet Xinjiang Jiaguo Weiye de classification et d'utilisation de qualité de charbon à faible rang de 6 millions de tonnes et d'hydrogénation de 600 000 tonnes de goudron de houille entre en phase de production pilote
Le 29 août, dans la région de Tiaohu du parc industriel de Santanghu, situé dans le comté autonome kazakh de Barkol, le projet de classification et d'utilisation de qualité de 6 millions de tonnes de charbon à faible rang et le projet d'hydrogénation de 600 000 tonnes de goudron de houille de Xinjiang Jiaguo Weiye New Energy Co., Ltd. sont officiellement entrés dans la phase de production pilote. Ce projet constitue une initiative clé du "14ème Plan quinquennal" de la région autonome, avec un investissement total de 6,58 milliards de RMB, couvrant 1 700 mu. Les travaux de construction ont commencé fin juillet 2024, avec une mise à feu et une période d'essai lancées le 31 juillet de cette année, traduisant un rythme impressionnant de construction.
Le projet adopte la technologie "pyrolyse en cascade + multi-génération" développée par l'Institut de Recherche Chimique du Sud-Ouest, transformant le charbon à faible rang traditionnellement brûlé directement en semi-coke, goudron de houille et gaz brut. Parmi ceux-ci, le goudron de houille est hydrogéné pour produire des produits énergétiques propres tels que du diesel et du naphta ; le gaz brut est traité pour extraire du GNL et de l'hydrogène ; et le sous-produit, le brai de houille, devient une matière première pour les matériaux d'anode de batterie au lithium, créant une chaîne industrielle diversifiée allant du "charbon à l'huile au gaz aux matériaux pour batteries au lithium". Le projet est développé en deux phases. La phase I comprend une unité de mise à niveau par pyrolyse de 3 millions de tonnes/an de charbon à faible rang, une unité d'utilisation complète de gaz brut de 60 000 Nm3/h (production d'hydrogène), une unité de GNL de 80 000 tonnes/an, une unité d'hydrogénation de goudron de houille de 600 000 tonnes/an et des travaux auxiliaires, utilitaires et environnementaux. La phase II comprend une autre unité de pyrolyse de 3 millions de tonnes/an de charbon à faible rang, une unité d'utilisation complète de gaz brut de 90 000 Nm3/h (production de gaz de synthèse), une unité de GNL de 80 000 tonnes/an, une unité d'acide acétique de 350 000 tonnes/an et des travaux de soutien.
Une fois que le projet sera terminé et mis en service, il devrait produire 1,8 million de tonnes/an de charbon amélioré, 200 000 tonnes/an d'essence, 300 000 tonnes/an de diesel, 80 000 tonnes/an de GNL et 30 000 tonnes/an de brai de houille, avec un chiffre d'affaires annuel atteignant 4 milliards de RMB, dont 1,5 milliard de RMB prévu pour le deuxième semestre 2026.
Notre plateforme connecte des centaines de fournisseurs chinois de produits chimiques vérifiés avec des acheteurs du monde entier, en promouvant des transactions transparentes, de meilleures opportunités d'affaires et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne d'être votre premier choix.
-
Cotation du marché des produits en titane (28 septembre)9250
-
Carbone Noir Mensuel (28 septembre)8361
-
Analyse des prix du marché du caoutchouc naturel (28 sept.)6751
-
Cotation du marché des produits en titane (24 septembre)8697
-
Rapport Hebdomadaire de Noir de Carbone : Tendance à la Baisse Difficile à Inverser (24 Sep)9212









