
Q1 2026 Marché du caoutchouc naturel
1. Revue et Analyse des Prix du Marché du Caoutchouc Naturel
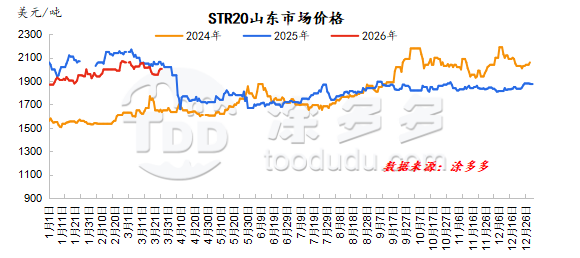
Au premier trimestre de 2026, les prix du caoutchouc naturel sont généralement restés élevés et volatils. De janvier à février, les prix ont généralement tendance à augmenter, principalement en raison de la transition de la Thaïlande de la production de pointe à une période de réduction de l'offre à partir de janvier. Les usines en amont ont reconstitué leurs stocks, et l'amélioration des commandes de l'UE a entraîné une hausse des prix des matières premières à l'étranger, créant une forte pression à la hausse sur les coûts. Pendant ce temps, en Chine, la province de Hainan a complètement cessé de saigner à la mi-janvier, mettant effectivement fin à l'approvisionnement domestique de la Chine.
La production mondiale de matières premières en caoutchouc a diminué, offrant un fort soutien aux coûts. En février, la production thaïlandaise est progressivement entrée dans sa basse saison saisonnière, entraînant des augmentations continues des prix d'achat des matières premières et des coûts des usines de transformation, maintenant le soutien des coûts.
Les vacances du Nouvel An chinois à la mi-février, suivies de la reprise du travail et de la production en aval, ont ramené des fonds sur le marché et fait grimper les prix des matières premières dans l'ensemble. Le caoutchouc naturel a suivi le mouvement, les arbitragistes chinois augmentant activement leurs positions, entraînant une forte hausse des prix du caoutchouc naturel. En mars, les prix du caoutchouc ont montré une tendance à l'affaiblissement, mais sont restés relativement élevés.
Les régions productrices à l'étranger sont progressivement entrées dans la basse saison en mars. Bien que certaines zones de production domestiques aient commencé à saigner à l'essai, la rareté de l'offre de matières premières aux premiers stades signifiait que la production domestique ne pouvait pas répondre aux besoins opérationnels normaux des usines de transformation locales. Les commerçants ont continué à s'appuyer principalement sur les achats à l'étranger.
Avec le resserrement continu de l'offre de matières premières, les prix des matières premières à l'étranger ont également maintenu une tendance à la hausse, et le soutien des coûts est resté fort. Cependant, avec l'attente d'une nouvelle offre domestique approchant, les stocks du port de Qingdao ont continué leur tendance saisonnière d'accumulation, maintenant un niveau de stock total élevé, ce qui a exercé une certaine pression à la baisse sur les prix du caoutchouc. Au niveau macro, l'escalade des perturbations géopolitiques au Moyen-Orient a directement augmenté le coût des matières premières du caoutchouc synthétique, créant un fort soutien de débordement pour le caoutchouc naturel.
2. Revue et Analyse de l'Offre de Caoutchouc Naturel
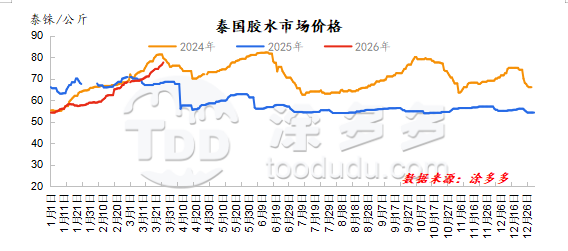
Thaïlande : Les prix du caoutchouc ont maintenu une tendance à la hausse régulière au premier trimestre, et cette tendance devrait dépasser les niveaux élevés des trois dernières années. En janvier, les hévéas du nord de la Thaïlande ont commencé à perdre leurs feuilles, marquant la fin de la saison de saignée. Le nord-est de la Thaïlande devrait maintenir l'activité de saignée de caoutchouc pour le moment, les usines montrant une tendance à la baisse dans la collecte quotidienne de caoutchouc. Cependant, les usines thaïlandaises ont des besoins de réapprovisionnement en caoutchouc en feuilles fumées, entraînant une diversion du latex et une hausse continue des prix d'achat.
L'amélioration de la demande de l'UE, l'augmentation des positions d'arbitrage sur le marché domestique et l'amélioration des commandes d'usine ont également fait grimper les prix des caillots de coupe. En février, la saignée à grande échelle a cessé dans le nord et le nord-est de la Thaïlande, entraînant des prix élevés des caillots de coupe. La saignée a progressivement cessé dans les parties nord du sud de la Thaïlande, entraînant une contraction de la production totale. Les usines avaient des besoins de réapprovisionnement, entraînant une pénurie d'approvisionnement en latex et une hausse continue des prix.
Les stocks de matières premières des usines thaïlandaises sont généralement d'environ 2 à 3 mois, montrant une tendance à la baisse par rapport à la même période l'année dernière, avec des expéditions d'usine prévues pour août/septembre. En mars, les zones de production thaïlandaises étaient en basse saison saisonnière, entraînant une pénurie extrême de matières premières. Certaines usines de transformation de latex ont augmenté les prix pour sécuriser le latex, entraînant une augmentation significative des prix du latex et faisant grimper les prix des matières premières dans toute la région d'un mois à l'autre.
Les stocks de matières premières des usines thaïlandaises sont généralement d'environ 2 mois, inférieurs à la même période l'année dernière. Les stocks de produits finis dans les usines étaient généralement bas pendant la basse saison. Les perturbations géopolitiques au Moyen-Orient, associées à la hausse des prix de l'énergie locale et à l'augmentation des coûts des engrais en Thaïlande, ont accru la pression sur les ventes. Actuellement, les régions productrices de caoutchouc thaïlandaises sont au bas de leur approvisionnement annuel, avec une nouvelle offre de caoutchouc du nord attendue début avril.
Vietnam : En janvier, les régions productrices de caoutchouc du Vietnam sont progressivement entrées dans la basse saison saisonnière, entraînant une baisse de la teneur en matière sèche des matières premières et une diminution significative de la production de latex par rapport à la saison de pointe, entraînant une contraction continue de l'offre.
Soutenue par la réduction de la production de matières premières et le stockage des usines, les prix des matières premières sont restés élevés tout au long du mois de janvier, passant d'une hausse régulière au début du mois à une période de fluctuations de haut niveau vers la fin. En février, le Vietnam est entré dans une basse saison complète pour la saignée de caoutchouc, avec seulement quelques fermes d'État dans le sud maintenant des opérations de saignée limitées.
La saignée d'essai devrait commencer début avril, avec certaines usines de caoutchouc 3L prévoyant de commencer leurs opérations à la mi-avril. Vers la mi-mars, la saignée d'essai précoce au Laos a apporté un petit afflux de matières premières, atténuant les pénuries d'approvisionnement locales, mais une augmentation substantielle de la nouvelle offre de caoutchouc ne s'est pas encore matérialisée.
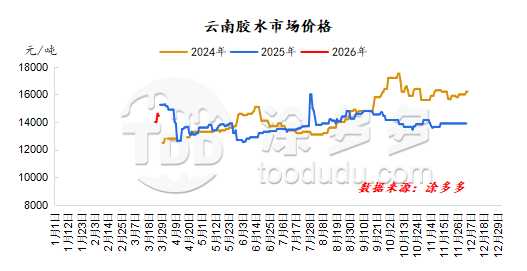
Le Yunnan était en basse saison pour la saignée de caoutchouc en janvier et février. En mars, Xishuangbanna a connu plusieurs pluies printanières dans la première moitié du mois, s'alignant sur le cycle de croissance des hévéas. Dans l'ensemble, les arbres ont bien poussé, et la saignée devait commencer 5 à 7 jours plus tôt que d'habitude. Alors que le temps s'éclaircissait, les zones de production sont progressivement entrées dans la phase de saignée, bien que certaines zones aient connu la sécheresse. Dans l'ensemble, le rendement initial était relativement faible, et les taux d'exploitation des usines de transformation qui avaient déjà commencé leurs opérations étaient limités.
Certaines usines de transformation de caoutchouc n'avaient pas encore officiellement commencé leurs opérations. À la fin du mois, certaines usines de transformation de latex ont augmenté les prix pour acheter du latex, entraînant une légère augmentation des prix d'achat des matières premières. On s'attend à ce que la zone de saignée et la production de latex dans les zones de production augmentent considérablement après le Festival de l'Eau. Une surveillance continue des récents changements phénologiques dans les zones de production est encore nécessaire.
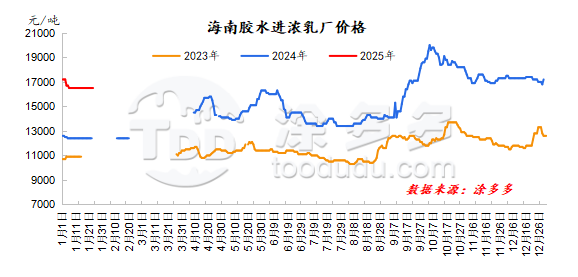
Hainan était en basse saison pour la saignée de caoutchouc au premier trimestre. En janvier, la zone à Hainan qui ne saignait pas s'est progressivement étendue, avec seulement quelques plantations de caoutchouc dispersées restant sur la route ouest. La saignée a continué dans certaines zones du sud.
Les usines de transformation privées étaient essentiellement fermées, tandis que certaines usines de transformation d'État ont continué la production. À la fin de mars, Hainan avait complètement cessé de saigner. En mars, les hévéas dans les zones de production de Hainan poussent relativement bien. Bien que certaines zones connaissent la sécheresse et l'oïdium, l'impact global est minime.
Les enquêtes indiquent que la saignée a commencé fin mars dans certaines zones ensoleillées de Lingshui, Baoting et Ledong dans le sud, ainsi que Danzhou et Baisha à l'ouest. Cependant, les rendements actuels sont très limités, avec des matières premières principalement collectées sous forme de caillots de coupe, conformément aux attentes normales de saignée saisonnière. Une saignée à grande échelle devrait commencer dans les zones de production de Hainan début avril.
Les prévisions météorologiques indiquent des perturbations potentielles de haute température dans les principales régions productrices de caoutchouc de Hainan, ce qui pourrait affecter les opérations de saignée. Une surveillance continue des conditions phénologiques au début de la saignée est nécessaire.
3. Revue et Analyse des Importations de Caoutchouc Naturel
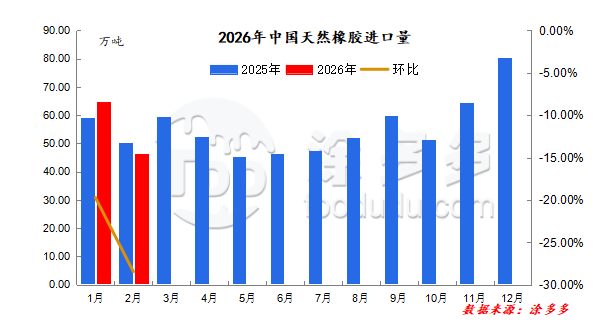
Selon les données douanières, la Chine a importé 645 000 tonnes de caoutchouc naturel (y compris les classifications techniques, le latex, les feuilles fumées, les formes primaires, le caoutchouc mélangé et le caoutchouc composé) en janvier 2026, une diminution de 19,72 % par rapport au mois précédent et une augmentation de 9,61 % par rapport à l'année précédente.
En janvier, la production dans le nord de la Thaïlande et au Vietnam est passée de la saison de pointe à une période de réduction de la production, entraînant une diminution de l'offre globale. Les expéditions d'usine ont commencé à diminuer, et avec l'amélioration de la demande internationale, les approvisionnements à l'étranger ont été détournés, réduisant potentiellement la quantité destinée à la Chine.
En février 2026, les importations chinoises de caoutchouc naturel (y compris les classifications techniques, le latex, les feuilles fumées, les formes primaires, le caoutchouc mélangé et le caoutchouc composé) ont totalisé 461 500 tonnes, une diminution de 28,46 % par rapport au mois précédent et de 8,29 % par rapport à l'année précédente.
Les importations cumulées pour janvier et février 2026 ont atteint 1 106 500 tonnes, une augmentation de 1,36 % par rapport à l'année précédente. Les zones de production d'Asie du Sud-Est sont entrées dans une période de transition de réduction de la production en février, entraînant une diminution significative de l'offre globale d'un mois à l'autre.
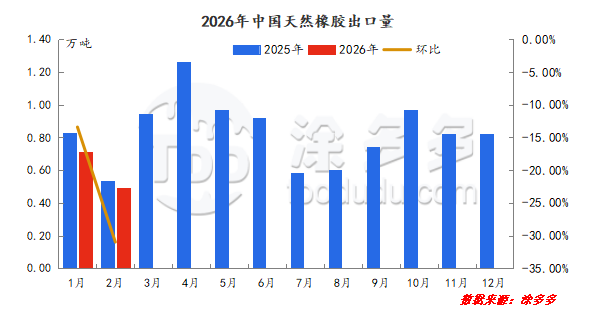
Selon les données douanières, en janvier 2026, les exportations chinoises de caoutchouc naturel (y compris les classifications techniques, le latex, les feuilles fumées, les formes primaires, le caoutchouc mélangé et le caoutchouc composé) ont totalisé 7 100 tonnes, une diminution de 13,13 % par rapport au mois précédent et de 14,28 % par rapport à l'année précédente.
4. Revue et Analyse de la Demande de Caoutchouc Naturel
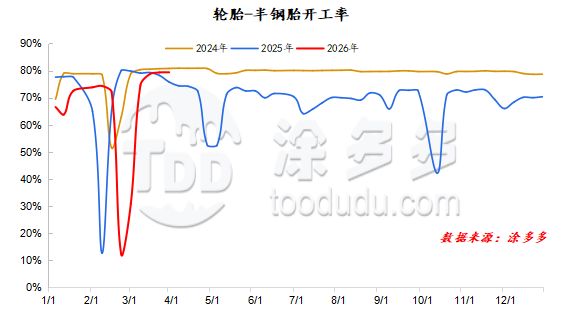
En janvier, pour les fabricants de pneus semi-acier avec une grande proportion d'exportations vers l'UE, les commandes de commerce extérieur ont progressivement augmenté, amenant certaines entreprises à augmenter leur production au cours du mois. Cependant, certaines entreprises ont maintenu une production contrôlée, entraînant des augmentations limitées du taux d'exploitation des entreprises échantillons de pneus semi-acier.
Tout au long du mois de janvier, le marché des pneus semi-acier a montré une stratification claire. Dans les dix premiers jours du mois, les politiques de tarification globales étaient floues, le sentiment du marché était prudent, le commerce était lent et les intentions de réapprovisionnement des canaux étaient faibles. Dans la seconde moitié du mois, compte tenu de la saison de pointe avant le Nouvel An chinois, l'activité de réapprovisionnement du marché a augmenté.
De plus, le temps plus froid dans le nord-est, le nord-ouest et la Mongolie intérieure, avec des routes glissantes, a stimulé la demande de pneus neige, mais les expéditions globales ont été relativement faibles tout au long du mois. Février a vu les vacances du Nouvel An lunaire, avec la plupart des entreprises fermant pour les vacances, entraînant des jours de production réels insuffisants et faisant baisser le taux d'exploitation par rapport au mois précédent.
Autour du Nouvel An lunaire, les expéditions de pneus semi-acier ont bien performé, soutenant la production globale de pneus. Sur le marché, un pic pré-vacances dans les expéditions de pneus semi-acier a conduit à des ventes anticipées. Après les vacances, les distributeurs ont été prudents dans leurs achats, se concentrant principalement sur le réapprovisionnement. Les commandes d'exportation concentrées ont entraîné une reprise plus lente de la production, entraînant des pénuries sur le marché domestique.
Après le Nouvel An lunaire, les fabricants de pneus ont progressivement repris leurs opérations du 22 février (le sixième jour du Nouvel An lunaire) au 24 février (le huitième jour du Nouvel An lunaire). En mars, la plupart des entreprises avaient retrouvé des niveaux de production élevés ; couplé à la saison de pointe traditionnelle pour le stockage, les commandes domestiques et d'exportation étaient abondantes. Pour assurer l'exécution des commandes, les entreprises ont activement planifié la production, maintenant un niveau d'approvisionnement global élevé.
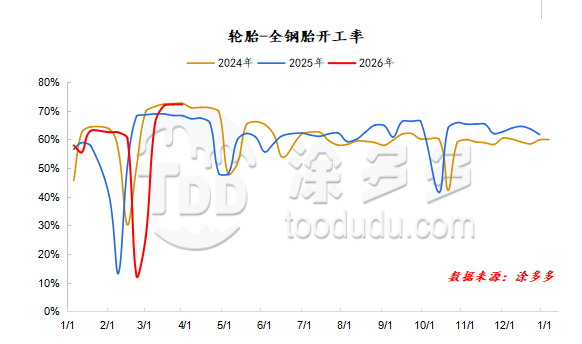
En janvier, les pneus tout acier étaient en basse saison, entraînant des expéditions plus lentes et des niveaux d'inventaire global élevés. Pour contrôler la croissance des stocks, certaines entreprises échantillons ont mis en œuvre des contrôles de production, réduisant les taux d'exploitation. Le marché s'est concentré sur la collecte de liquidités, affaiblissant davantage la demande de remplacement, ce qui a conduit à des échanges moroses et à une collecte de liquidités lente. Bien que l'activité du marché ait été influencée par les orientations politiques, la plupart des secteurs sont restés stables.
Les vacances du Festival du Printemps en février ont duré tout le mois, avec la plupart des entreprises prenant des congés, ce qui a entraîné un nombre insuffisant de jours de production réels et a réduit le taux d'utilisation de la capacité des entreprises échantillons par rapport au mois précédent. Avant et après le Festival du Printemps, les expéditions de pneus tout acier étaient lentes.
Après les vacances, l'activité de réapprovisionnement en aval a augmenté, mais les expéditions globales étaient plus faibles qu'en janvier. En termes de marché, les pneus tout acier étaient en basse saison avant les vacances, avec des échanges moroses et un accent sur la collecte de liquidités. Après les vacances, alors que le marché a rouvert et que des foires de commande ont été organisées, les échanges ont progressivement repris, mais la demande des utilisateurs finaux était encore en phase de récupération progressive.
Après le Festival du Printemps, les entreprises de pneus ont progressivement repris le travail du 22 février (le sixième jour du Nouvel An lunaire) au 24 février (le huitième jour du Nouvel An lunaire). En entrant en mars, la production de la plupart des entreprises avait retrouvé des niveaux élevés ; couplée à la saison de pointe traditionnelle pour le stockage, les commandes de vente nationales et internationales étaient suffisantes, et les entreprises ont activement planifié la production pour assurer la livraison des commandes, maintenant un niveau d'approvisionnement global élevé.
5. Inventaire
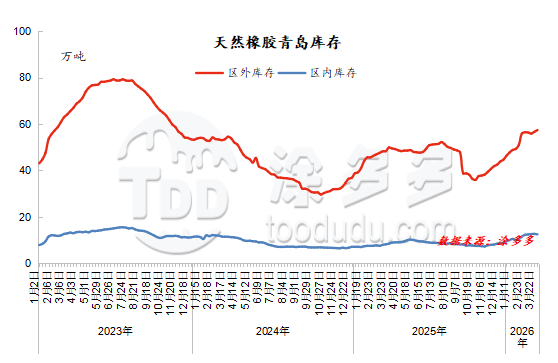
Au premier trimestre, l'inventaire de Qingdao est généralement resté dans une phase d'accumulation, mais il y a eu une légère tendance au déstockage fin mars. L'inventaire de Qingdao a maintenu une tendance à l'accumulation en janvier. Les importations ont maintenu leur croissance, tandis que les stocks ont continué leur accumulation saisonnière.
Le marché final est resté tiède. Après que les entreprises de pneus ont reconstitué leurs stocks avant le jour de l'An, janvier a vu un accent sur la digestion des stocks existants et des réapprovisionnements petits et à bas prix, conduisant à des attentes croissantes pour l'accumulation des stocks. Février a vu une accumulation saisonnière continue des stocks, avec le volume entrant à Qingdao dépassant largement le volume sortant. Pendant les vacances, les expéditions à l'étranger ont continué d'arriver au port, et après les vacances, l'accumulation des stocks devrait continuer.
Début mars, l'inventaire de Qingdao était principalement en accumulation. Pendant le Festival du Printemps, les expéditions à l'étranger étaient principalement concentrées sur les arrivées au port et le stockage. Alors que la production à l'étranger entrait progressivement dans sa basse saison, les arrivées après les vacances et les volumes entrants ont considérablement diminué. Les prix du caoutchouc naturel ont augmenté plus que prévu après les vacances, mais le réapprovisionnement en aval était prudent, maintenant le volume total sortant bas. Couplé aux tensions continues au Moyen-Orient, les prix du caoutchouc synthétique se sont renforcés.
La reprise de la production par les entreprises de pneus après les vacances a augmenté la demande de caoutchouc naturel, entraînant une augmentation du volume sortant des entrepôts du port de Qingdao. Bien que l'accumulation globale des stocks au port de Qingdao se soit réduite, la tendance générale à l'accumulation est restée inchangée. Fin juin, l'inventaire de Qingdao a commencé à diminuer alors que les marchés étrangers entraient dans leur saison de basse production, et l'arrivée de caoutchouc standard libellé en dollars américains (TBR) est restée à des niveaux bas.
Les fabricants de pneus ont repris une production de haut niveau et ont reconstitué leurs stocks de matières premières à des prix plus bas. Les sorties des entrepôts de commerce général ont dépassé les entrées, conduisant à un point d'inflexion de déstockage dans les niveaux d'inventaire global de Qingdao.
6. Perspectives du marché
Au deuxième trimestre, les régions productrices de caoutchouc naturel nationales et internationales entreront progressivement dans la saison de saignée. Stimulé par des prix élevés des matières premières, l'enthousiasme des agriculteurs de caoutchouc pour la saignée a augmenté dans une certaine mesure, et la production de matières premières devrait s'améliorer, entraînant une légère baisse du soutien des coûts. Du côté de la demande, le deuxième trimestre est une basse saison relativement traditionnelle, et le rythme d'achat ne devrait pas beaucoup changer, poursuivant la stratégie d'achat à bas prix et d'attente de prix plus élevés.
Concernant les importations, la réduction de la production au premier trimestre entraînera une tendance à la baisse des importations au deuxième trimestre, mais l'ampleur de cette baisse sera surveillée. Il y a une possibilité de réduction saisonnière des stocks, mais dans l'ensemble, les prix du caoutchouc seront sous pression à la baisse au deuxième trimestre, atteignant progressivement un creux.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits de base en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Cotation du marché des produits en titane (29 septembre)10017
-
Le Noir de Carbone Quotidien : Les prix chutent, les transactions disparaissent (29 sept.)8712
-
Caoutchouc naturel quotidien : Soutien des coûts maintenu, marché faiblement consolidé (29 sept.)9944
-
Cotation du marché des produits en titane (28 septembre)9289
-
Carbone Noir Mensuel (28 septembre)8396









