
Numéro spécial de caoutchouc-No. 202603
Analyse des prix du marché du caoutchouc naturel
Caoutchouc sec
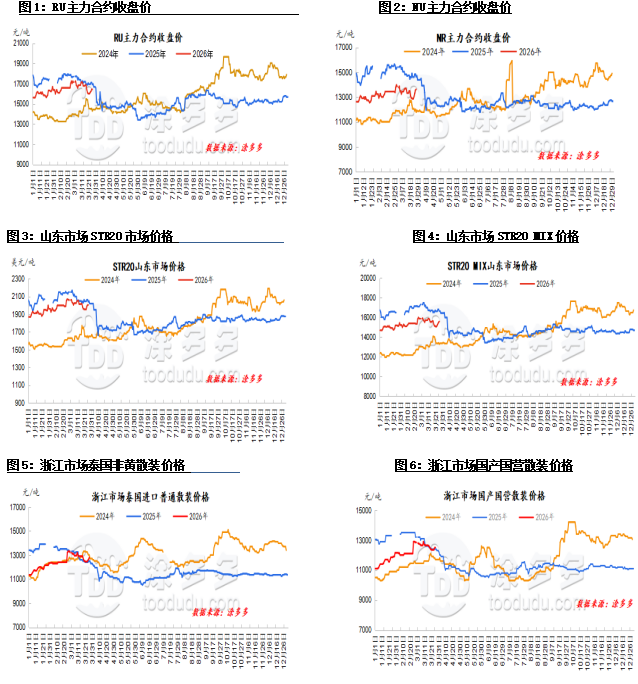
Les prix du caoutchouc naturel ont fluctué de manière relativement significative en mars, mais la tendance générale était à la baisse. Au début de mars, sous l'effet de l'escalade des risques géopolitiques à l'étranger, le sentiment haussier était fort, le caoutchouc synthétique s'est renforcé et le caoutchouc naturel a augmenté avec le soutien des coûts en amont. Cependant, alors que les tensions au Moyen-Orient se poursuivaient, les commandes d'exportation de pneus ont été entravées, entraînant une baisse de la demande.
Associée à l'accumulation continue des stocks domestiques et à l'arrêt de la hausse des prix des matières premières à l'étranger, plusieurs facteurs se sont combinés pour faire passer le marché du caoutchouc naturel de fort à faible et tendre vers le bas. Au milieu du mois, les zones de production à l'étranger sont entrées dans leur basse saison, entraînant une offre serrée et une hausse des prix du côté des matières premières, avec un fort soutien des coûts en amont.
Sous l'influence des facteurs géopolitiques à l'étranger, le fort débordement du pétrole brut et du caoutchouc synthétique a augmenté la demande de caoutchouc naturel en tant que substitut. Pour la première fois, les stocks de caoutchouc naturel à Qingdao et dans tout le pays ont simultanément diminué.
Associée à la corrélation dominante entre les matières premières, le marché du caoutchouc naturel a montré une tendance fluctuante à la hausse. Vers la fin du mois, les zones de production du Yunnan et du Laos voisin en Chine ont commencé à exploiter en premier, réalisant progressivement l'offre attendue de nouveau caoutchouc et réprimant le sentiment haussier sur le marché.
Les stocks sociaux de caoutchouc naturel ont diminué pendant deux semaines consécutives, mais cela ne constitue pas encore un renversement de tendance. Bien que les opérations en aval aient rebondi, elles sont principalement destinées à des besoins de réapprovisionnement immédiats, manquant de durabilité et de pouvoir d'achat suffisant pour entraîner une réduction continue des stocks. Les transactions sur le marché sont très prudentes et les prix du caoutchouc ont baissé.
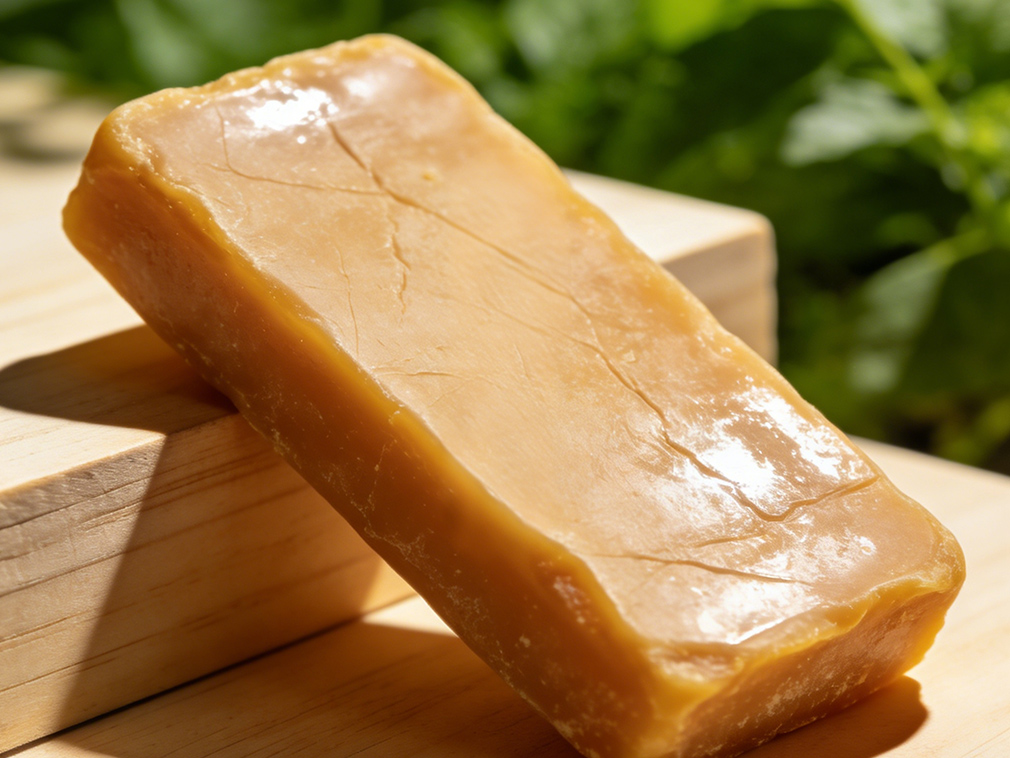
Latex naturel
La tendance du latex naturel a continué sa trajectoire descendante en mars. Dans la première moitié du mois, les usines de traitement de latex concentré à l'étranger ont vu les expéditions libellées en dollars américains plus susceptibles de monter que de descendre. Les bénéfices d'importation domestiques étaient insuffisants, offrant un fort soutien des coûts et augmentant la volonté des commerçants de maintenir les prix. Cependant, les fabricants de produits en aval ont connu une faible croissance des nouvelles commandes et ont eu des difficultés à augmenter les prix des produits finis, entraînant une pression significative sur les coûts.
Avec les réserves de matières premières existantes, le sentiment d'achat était faible, rendant les transactions à prix élevé difficiles et conduisant à un environnement commercial stagnant. À mesure que le mois touche à sa fin, la pression du début de la saison de l'exploitation dans les zones de production domestiques a conduit à une baisse volatile des prix des futures du caoutchouc, exacerbant le sentiment baissier.
Les usines de traitement de latex thaïlandaises ont abaissé leurs prix d'expédition libellés en dollars américains, créant une baisse du côté des coûts. Pendant ce temps, la demande des fabricants de produits en aval en Chine reste faible, entraînant une faible volonté d'acheter du latex sur le marché au comptant. Les transactions sont lentes et les commerçants font face à une pression de vente significative. Pour accélérer le renouvellement des stocks, certains augmentent leurs marges de négociation pour les prix au comptant, les faisant encore baisser.
Perspectives du marché :
1. En avril, l'offre mondiale devrait augmenter, affaiblissant le soutien des coûts.
2. Les entreprises échantillons de pneus devraient maintenir des taux d'exploitation élevés en avril.
3. Les stocks sociaux de caoutchouc naturel devraient continuer à diminuer en avril.
2. Comparaison des prix du marché du caoutchouc ce mois-ci
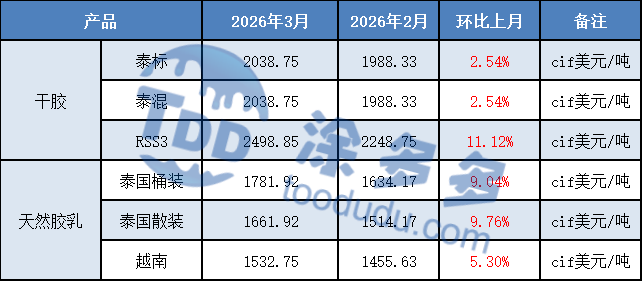
Marché international
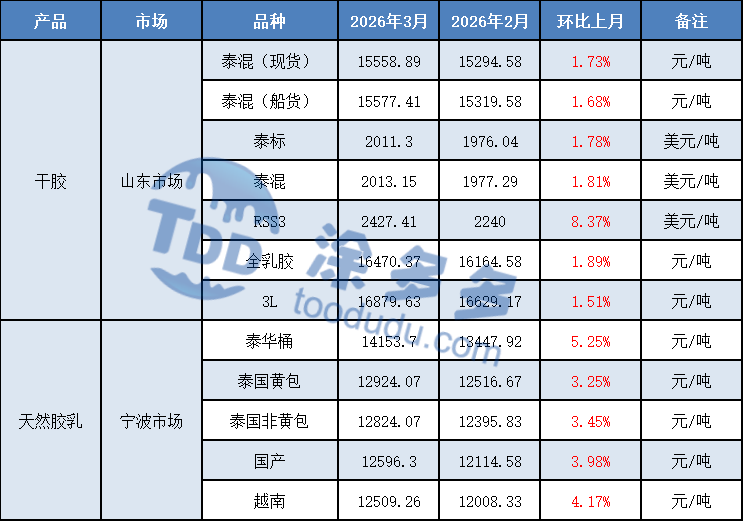
Marché domestique
3. Analyse des prix du marché du caoutchouc
Graphique : Analyse de l'offre de caoutchouc naturel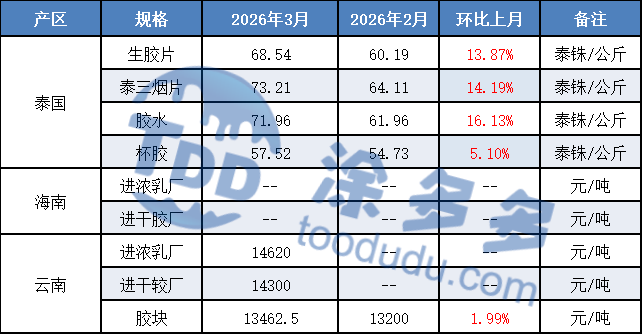
1. Zone de production thaïlandaise
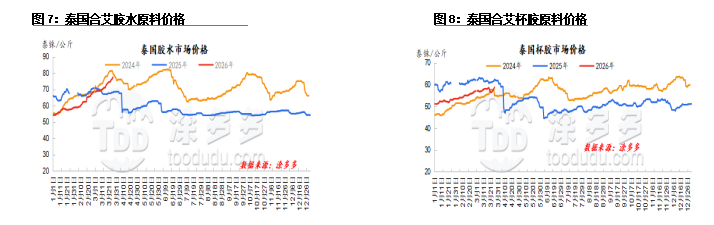
En mars, la saison de production de la Thaïlande est officiellement entrée dans sa basse saison, avec une augmentation progressive de la superficie totale de caoutchouc non exploité. Au début du mois, l'exploitation a cessé à grande échelle dans le nord et le nord-est de la Thaïlande, entraînant un prix relativement fort pour le caoutchouc en morceaux de coupe. L'exploitation a progressivement cessé dans les parties nord du sud de la Thaïlande, entraînant une contraction de la production totale. Les usines avaient des besoins de réapprovisionnement, entraînant une pénurie d'offre de latex. Vers la fin du mois, l'exploitation en Thaïlande a été largement arrêtée, avec une offre serrée de matières premières. Les usines avaient des besoins de réapprovisionnement, entraînant une hausse des prix d'achat.
2. Vietnam
En mars, les régions productrices de caoutchouc du Vietnam étaient encore en basse saison. Quelques fermes d'État dans le sud ont maintenu des opérations d'exploitation limitées. Il est prévu que les plantations de caoutchouc locales reprennent progressivement l'exploitation à partir du début avril. Les usines de traitement du caoutchouc ajustent progressivement leur équipement, certaines prévoyant de commencer la production à la mi-avril. Actuellement, la pression des stocks des usines est limitée.
3. Yunnan
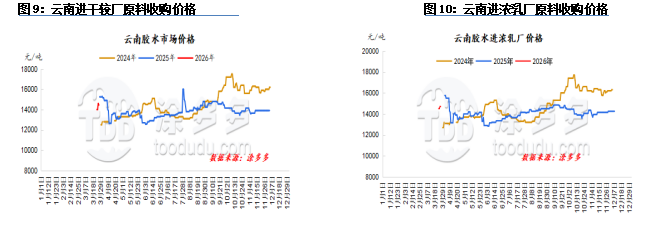
Au début et à la mi-mars, Xishuangbanna a connu plusieurs pluies printanières, s'alignant avec le cycle de croissance des arbres à caoutchouc. Simultanément, avec la reprise des prix du caoutchouc naturel ces dernières années, les revenus des agriculteurs de caoutchouc se sont améliorés, entraînant des efforts accrus dans l'entretien des plantations de caoutchouc. Les niveaux de gestion en fertilisation, taille et lutte contre les ravageurs et les maladies se sont améliorés.
Dans ce contexte, les arbres à caoutchouc du Yunnan se portent généralement bien, avec une exploitation prévue pour commencer 5 à 7 jours plus tôt que les années précédentes. Selon les enquêtes, les récentes pluies dans les principales zones de production de caoutchouc de Xishuangbanna ont perturbé les opérations d'exploitation des arbres à caoutchouc, retardant le début de l'exploitation.
Certaines usines de traitement ont également reporté leurs dates de début prévues, nécessitant d'attendre un temps clair et une écorce sèche avant de pouvoir commencer l'exploitation. Actuellement, l'exploitation à grande échelle n'a pas encore commencé dans les zones de production, et les usines de traitement ne sont généralement pas encore officiellement en fonctionnement.
4. Zone de production de Hainan
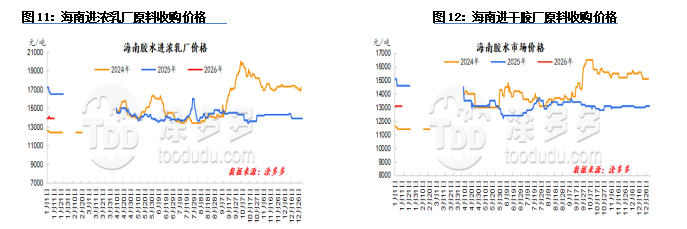
En mars, la croissance des arbres à caoutchouc dans les zones de production de Hainan était relativement bonne. Bien que certaines zones aient connu la sécheresse et l'oïdium, l'impact global était minime, et le début prévu de l'exploitation est actuellement conforme aux tendances saisonnières. Les enquêtes indiquent que certaines plantations de caoutchouc dans les zones sud de Lingshui et Baoting, ainsi que certaines zones ensoleillées de Baisha sur la route ouest, sont entrées dans la phase d'exploitation d'essai cette semaine, avec des rendements très limités, principalement collectés sous forme de morceaux de coupe.
Il est prévu que les zones de production de Hainan commencent officiellement l'exploitation du sud au nord d'ici la fin mars, moment auquel les prix d'achat des matières premières seront publiés à titre de référence. L'exploitation à grande échelle dans les principales zones de production sur les routes ouest et centrale devrait commencer après le festival de Qingming.
Importations et exportations
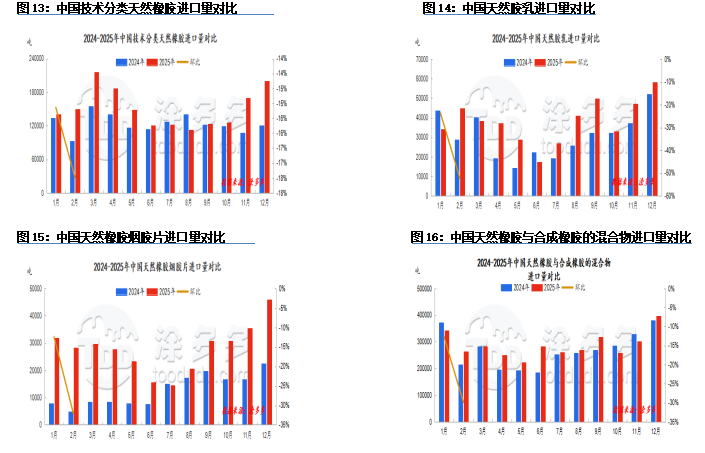
Selon les données douanières, les importations de caoutchouc naturel de la Chine en février 2026 ont totalisé 461 500 tonnes, une diminution de 28,46 % par rapport au mois précédent et de 8,29 % par rapport à l'année précédente. Le volume d'importation cumulé pour janvier-février 2026 était de 1 106 500 tonnes, une augmentation de 1,36 % par rapport à l'année précédente.
Les exportations de caoutchouc naturel de la Chine en février ont totalisé 4 900 tonnes, une diminution de 31,08 % par rapport au mois précédent et de 8,55 % par rapport à l'année précédente. Le volume d'exportation cumulé pour janvier-février 2026 était de 12 000 tonnes, une diminution de 12,03 % par rapport à l'année précédente.
Classification technique du caoutchouc naturel
En février 2026, les importations de caoutchouc naturel de la Chine, y compris les classifications techniques, ont totalisé 139 600 tonnes, une diminution de 17,47 % par rapport au mois précédent et de 6,47 % par rapport à l'année précédente.
Latex naturel
En février 2026, les importations de latex naturel ont totalisé 21 200 tonnes, une diminution de 52,07 % par rapport au mois précédent et de 52,72 % par rapport à l'année précédente.
Feuilles fumées de caoutchouc naturel
En février 2026, les importations de feuilles fumées de caoutchouc naturel de la Chine ont totalisé 27 300 tonnes, en baisse de 32,09 % par rapport au mois précédent et de 3,50 % par rapport à l'année précédente.
Mélanges de caoutchouc naturel et synthétique
En février 2026, les importations de mélanges de caoutchouc naturel et synthétique de la Chine ont totalisé 242 400 tonnes, en baisse de 29,83 % par rapport au mois précédent et de 7,59 % par rapport à l'année précédente.
2. Tendances des importations et exportations
Production mondiale de caoutchouc
Selon le dernier rapport de l'ANRPC publié en janvier 2026, la production mondiale de caoutchouc naturel devrait augmenter de 4,3 % pour atteindre 1,409 million de tonnes en janvier, mais diminuer de 1 % par rapport au mois précédent ; la consommation de caoutchouc naturel devrait augmenter de 4,4 % pour atteindre 1,287 million de tonnes, mais diminuer de 1,8 % par rapport au mois précédent.
La production mondiale de caoutchouc naturel devrait augmenter de 2,2 % par rapport à l'année précédente pour atteindre 15,324 millions de tonnes en 2026. La consommation mondiale de caoutchouc naturel devrait augmenter de 1,4 % par rapport à l'année précédente pour atteindre 15,602 millions de tonnes en 2026. Plus précisément, la Thaïlande a vu une augmentation de 1,4 %, l'Indonésie une diminution de 0,8 %, la Chine une augmentation de 1,3 %, l'Inde une augmentation de 4,4 %, le Vietnam une diminution de 4,2 %, la Malaisie une augmentation de 9,9 %, le Cambodge une augmentation de 2,9 %, le Myanmar une augmentation de 1,1 %, le Sri Lanka une augmentation de 12,4 %, et d'autres pays une augmentation de 6,5 %.
La consommation de caoutchouc naturel de la Chine devrait augmenter de 1,7 % par rapport à l'année précédente pour atteindre 15,602 millions de tonnes en 2026. Plus précisément, la consommation de la Chine devrait augmenter de 1,7 %, celle de l'Inde de 3,5 %, celle de la Thaïlande de 2,8 % de diminution, celle de l'Indonésie de 1 % d'augmentation, celle de la Malaisie de 9,7 % d'augmentation, celle du Vietnam de 5,7 % de diminution, celle du Sri Lanka de 5,1 % de diminution, celle du Cambodge de 7,5 % d'augmentation, celle des Philippines de 13,8 % d'augmentation, et celle d'autres pays de 1,6 % d'augmentation.
Remarque : Les données de consommation mondiale de caoutchouc naturel sont basées sur les dernières données et sont fournies à titre de référence uniquement.
Analyse des stocks de caoutchouc naturel
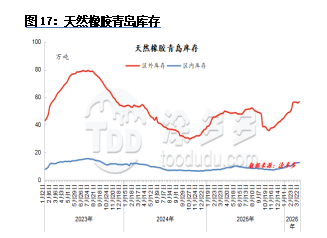
Au début de mars, les stocks de Qingdao étaient principalement en accumulation. Pendant le Festival du Printemps, les approvisionnements à l'étranger étaient principalement concentrés sur les arrivées et le stockage. Alors que la production à l'étranger entre progressivement dans sa basse saison, les volumes d'arrivées et de stockage ont diminué de manière significative après les vacances.
Les prix du caoutchouc naturel ont augmenté plus que prévu après les vacances, mais le réapprovisionnement en aval était prudent, et les expéditions totales sortantes sont restées faibles. Associée aux tensions continues au Moyen-Orient, les prix du caoutchouc synthétique se sont renforcés. La reprise de la production par les fabricants de pneus après les vacances, motivée par la demande de remplacement, a augmenté la demande de caoutchouc naturel, entraînant une augmentation des expéditions sortantes des entrepôts du port de Qingdao.
Bien que l'accumulation globale des stocks au port de Qingdao se soit réduite, la tendance globale à l'accumulation est restée inchangée. Dans la seconde moitié du mois, les stocks de Qingdao ont commencé à diminuer. Les marchés étrangers sont entrés dans leur saison de basse production, et l'arrivée de caoutchouc standard libellé en dollars américains est restée à des niveaux bas.
Les fabricants de pneus ont repris une production de haut niveau et ont reconstitué les matières premières à des prix plus bas. Les expéditions sortantes des entrepôts de commerce général ont dépassé les expéditions entrantes, entraînant un point d'inflexion de déstockage dans les entrepôts de Qingdao.
Analyse de la demande de caoutchouc naturel
Pneus
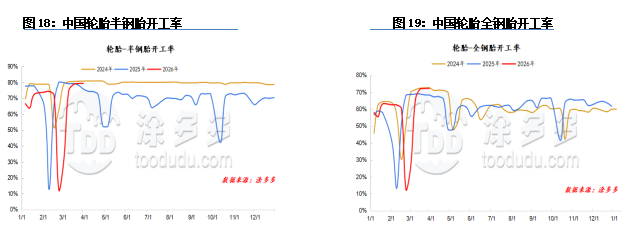
En mars, le taux d'exploitation des pneus semi-acier en Chine était de 78 % ; le taux d'exploitation des pneus tout acier en Chine était de 71 %.
Les taux d'exploitation globaux sont restés relativement élevés et stables en mars. Au début du mois, le réapprovisionnement domestique était typique après les vacances, et certaines réunions de commande de distributeurs ont stimulé la demande des canaux, entraînant une augmentation significative des achats au détail. Bien que les exportations aient été affectées par l'affaiblissement des marchés européens et moyen-orientaux, l'UE n'avait pas encore mis en œuvre de droits antidumping provisoires, et les commandes globales sont restées résilientes.
La hausse des prix des matières premières a augmenté les pressions sur les coûts, alimentant les attentes de hausses de prix dans l'industrie, et certaines entreprises ont commencé à retirer les remises de prix pour certaines spécifications. À mi-mois, soutenues par les coûts des matières premières, certaines entreprises ont émis des avis de hausse de prix, mais l'impact à court terme sur les achats du marché était limité, le marché domestique étant principalement axé sur le stockage de routine. Certains distributeurs ont ajusté leurs efforts promotionnels en fonction de leur propre inventaire, et les prix de transaction du marché grand public sont restés stables.
Du côté des exportations, les commandes dans certaines régions étaient limitées, entraînant certains retards de livraison. Vers la fin du mois, les régions du Nord-Est et de la Mongolie intérieure étaient en demande de pointe pour les pneus toutes saisons, et les agents étaient légèrement plus actifs dans le stockage, tandis que d'autres régions restaient dans un état de stockage de routine, et les prix de transaction du marché sont restés inchangés.
Au début de mars, le réapprovisionnement du marché domestique était concentré, couplé aux réunions de commande des distributeurs stimulant l'enthousiasme des achats, ce qui a entraîné une bonne performance globale des achats de canaux. Les exportations ont fait face à une pression significative, avec des expéditions affaiblies vers le Moyen-Orient et l'Europe, augmentant la pression sur les entreprises principalement traitant des commandes du Moyen-Orient.
Les coûts ont également été soutenus par la hausse des prix des matières premières, réduisant les marges bénéficiaires des entreprises et entraînant une augmentation des appels à la hausse des prix sur le marché. La capacité de production globale s'est légèrement améliorée à mi-mois, et les achats de pneus de remplacement domestiques ont augmenté. Affectées par les pressions des coûts des matières premières, plusieurs entreprises ont émis des annonces de hausse de prix, dont certaines seront mises en œuvre du 15 au 20 de ce mois, augmentant considérablement les niveaux d'inventaire des canaux.
Cependant, la demande réelle des utilisateurs finaux est encore en phase de récupération, avec des transactions réelles limitées. Le marché est principalement axé sur l'inventaire des canaux internes, entraînant une augmentation de l'inventaire social. Le marché des exportations n'a pas montré d'amélioration significative ; les expéditions vers le Moyen-Orient ont été suspendues, et les expéditions vers d'autres régions ont ralenti par rapport à la même période l'année dernière en raison de facteurs tels que la hausse des coûts d'expédition. Vers la fin du mois, influencés par les hausses de prix, les agents du marché ont considérablement augmenté leurs niveaux d'inventaire, tout comme les agents d'autres marques.
Le chiffre d'affaires des modèles les plus vendus a accéléré par rapport à avant. Bien que la récupération de la demande réelle des utilisateurs finaux prenne encore du temps, le sentiment haussier du marché concernant les prix des pneus, compte tenu de l'augmentation des coûts des matières premières plus élevée que prévu, a augmenté.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits de base en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Cotations du marché des produits en titane (9 octobre)6610
-
Carbon Black Daily : Le noir de carbone a-t-il atteint son point le plus bas ? (9 oct.)7200
-
Le Caoutchouc Naturel Quotidien : Les Prix Oscillent Haut Comme un "Pendule" (9 Octobre)5124
-
Cotation du marché des produits en titane (8 octobre)8416
-
Le noir de carbone au quotidien : Déclin continu — Quand les prix cesseront-ils de baisser ? (8 oct.)7131









