
Carbon Black Mensuel Numéro 202603
Analyse du marché du noir de carbone
1. Analyse du marché du noir de carbone
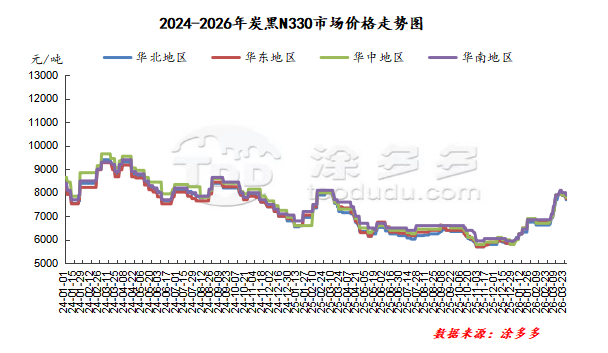
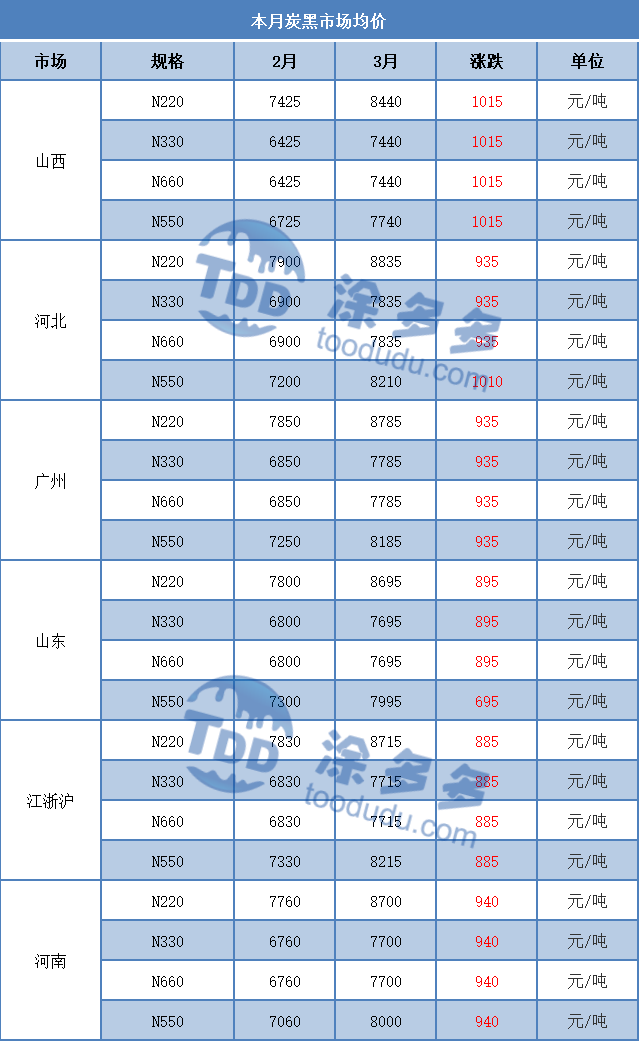
Le marché du noir de carbone a connu une augmentation significative des prix en mars. Au 27 mars, le prix mensuel moyen du noir de carbone N330 grand public était : Shandong 7695 yuans/tonne ; Shanxi 7440 yuans/tonne ; Hebei 7835 yuans/tonne ; Guangzhou 7785 yuans/tonne ; Zhejiang 7715 yuans/tonne.
Au début du mois, le nouveau prix d'appel d'offres pour le goudron de houille brut a augmenté, impactant le sentiment du marché et entraînant une augmentation des nouvelles commandes de noir de carbone. Après les vacances, la production de noir de carbone a progressivement repris, augmentant l'offre. Cependant, avec des coûts restant élevés, le marché était réticent à expédier à des prix inférieurs, ce qui a entraîné des prix négociés relativement élevés. Bien que les nouvelles commandes aient augmenté, les acheteurs en aval sont restés prudents, limitant les transactions réelles.
De plus, la baisse ultérieure des prix d'appel d'offres des matières premières a continué de peser sur le marché, entraînant une tendance à la baisse des nouvelles commandes de noir de carbone. À l'approche de la fin du mois, le prix d'appel d'offres pour le goudron de houille brut a diminué, impactant négativement les négociations de nouvelles commandes de noir de carbone.
Cette période marque le début de la phase de négociation des nouvelles commandes de pneus, avec une volonté accrue des entreprises en aval de soumettre des offres, mais les prix des offres restent bas. L'atmosphère de négociation est stagnante, et les transactions réelles sont limitées. Cependant, la tendance du marché reste à la baisse, et les stocks des fabricants de noir de carbone augmentent, augmentant la possibilité de concessions de prix pour écouler les stocks. Un affaiblissement supplémentaire des prix du noir de carbone est attendu.
Perspectives du marché :
En regardant vers le mois prochain, le prix du marché intérieur du goudron de houille brut devrait baisser, avec des vents contraires du côté des coûts peu susceptibles de changer. Cependant, les attentes actuelles des acheteurs en aval concernant le soutien des prix limitent la baisse des prix des matières premières. Avec la période de tarification des nouvelles commandes de pneus en cours, les négociations entre les acteurs en amont et en aval seront un jeu de chat et de souris, et la tendance faible des négociations pour les nouvelles commandes est peu susceptible de changer.
Comparaison des prix moyens mensuels du noir de carbone
Analyse du marché des matières premières en amont
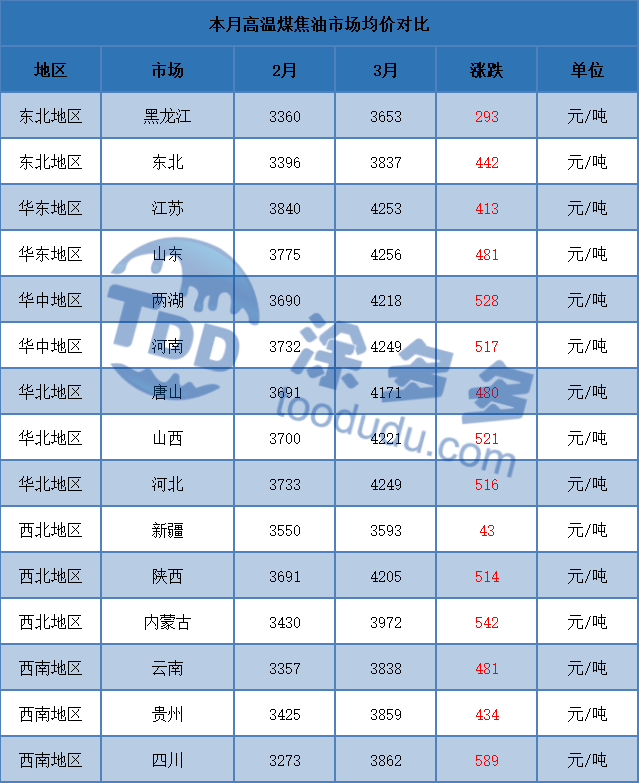
2.1 Analyse du marché du goudron de houille à haute température
En mars, le marché intérieur du goudron de houille à haute température a maintenu une tendance à la hausse suivie d'une baisse. Dans les dix premiers jours du mois, l'augmentation finale des prix du brai de goudron de houille à la fin février a considérablement stimulé les marges bénéficiaires des entreprises de traitement en profondeur.
Par conséquent, avec certains bénéfices, les entreprises de traitement en profondeur ont maintenu des taux d'exploitation élevés, entraînant une forte demande de goudron de houille. La plupart des produits transformés en profondeur ont continué à augmenter, et les nouvelles commandes de noir de carbone ont connu une augmentation substantielle.
Le sentiment positif du marché a continué de se développer, entraînant une tendance haussière soutenue sur le marché du goudron de houille, avec des prix aux enchères dans les principales zones de production en hausse généralisée. En entrant dans la seconde moitié du mois, alors que le marché atteignait son point culminant, une résistance en aval est apparue. Deuxièmement, les prix de la plupart des produits transformés en profondeur à petite échelle ont diminué cette semaine.
De plus, avec l'approche de la saison de maintenance printanière, certaines entreprises de traitement en profondeur ont des plans de maintenance, et les matières premières sont principalement utilisées pour digérer les stocks. Par conséquent, les facteurs négatifs ont progressivement pris le dessus sur le marché, et le marché s'est orienté à la baisse.
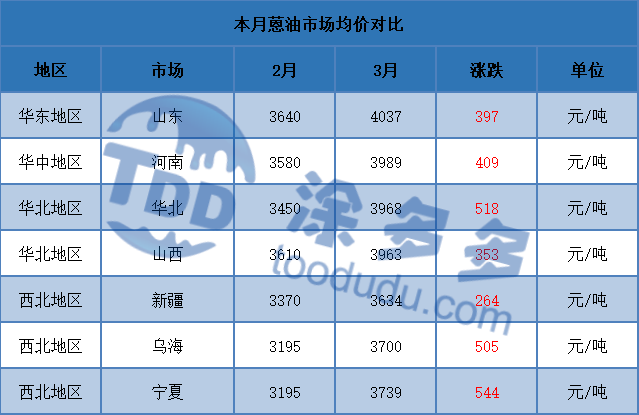
2.2 Analyse du marché de l'huile d'anthracène
La tendance du marché de l'huile d'anthracène en mars était similaire à celle du marché du goudron de houille. Dans les dix premiers jours du mois, la situation au Moyen-Orient a continué d'avoir un impact significatif sur le sentiment du marché. Du côté des matières premières, le prix des nouvelles commandes sur le marché du goudron de houille à haute température a continué d'augmenter, tandis que les fluctuations brutales des prix du pétrole brut ont eu un impact significatif sur le sentiment du marché.
Du côté de l'offre, le taux d'exploitation des usines de traitement en profondeur du goudron de houille a légèrement augmenté, et l'offre d'huile d'anthracène est restée à un niveau relativement élevé. Les détenteurs étaient prudents dans leurs offres, montrant une tendance à pousser les prix à la hausse. Dans la seconde partie du mois, les fondamentaux se sont affaiblis. Le prix des nouvelles commandes sur le marché du goudron de houille à haute température a chuté fortement par rapport à son niveau élevé, affectant de manière significative le sentiment de vente des détenteurs d'huile d'anthracène.
Ils sont restés hésitants à baisser activement leurs offres de manière significative. Le marché en aval du noir de carbone était faible, et les nouvelles commandes à prix élevé tardaient à se concrétiser, entraînant une baisse des prix. Cela a continué de peser sur le sentiment d'achat pour l'huile d'anthracène.
Statistiques des bénéfices de l'industrie du noir de carbone
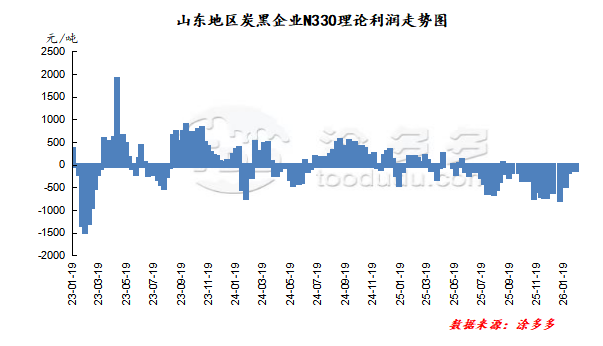
En mars, le marché du noir de carbone a vu une amélioration des marges bénéficiaires, mais est resté en état de perte. Bien que le prix d'appel d'offres du goudron de houille brut ait légèrement diminué, le facteur de coût négatif a persisté. Cependant, le prix des nouvelles commandes de noir de carbone a chuté de manière significative, provoquant le passage du marché du noir de carbone du profit à la perte, augmentant la pression opérationnelle sur le marché. Prenant les entreprises de noir de carbone N330 dans le Shandong comme exemple, la marge bénéficiaire théorique moyenne pour l'industrie du noir de carbone en mars était de -33,75 yuans/tonne.
Statistiques du taux d'exploitation du marché pour ce mois
1. Analyse du taux d'exploitation du marché du noir de carbone
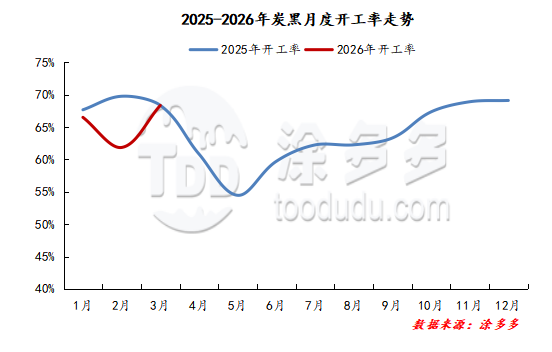
Le taux d'exploitation du marché du noir de carbone en mars était de 68,34 %, une légère diminution par rapport à février 2026. Pendant la période de maintenance des vacances, les usines ont progressivement repris leurs activités en mars. Les grandes usines ont fonctionné normalement, seules quelques petites usines ayant connu des arrêts planifiés. Le taux d'exploitation des usines de noir de carbone a augmenté en mars.
2. Analyse du taux d'exploitation du marché en aval
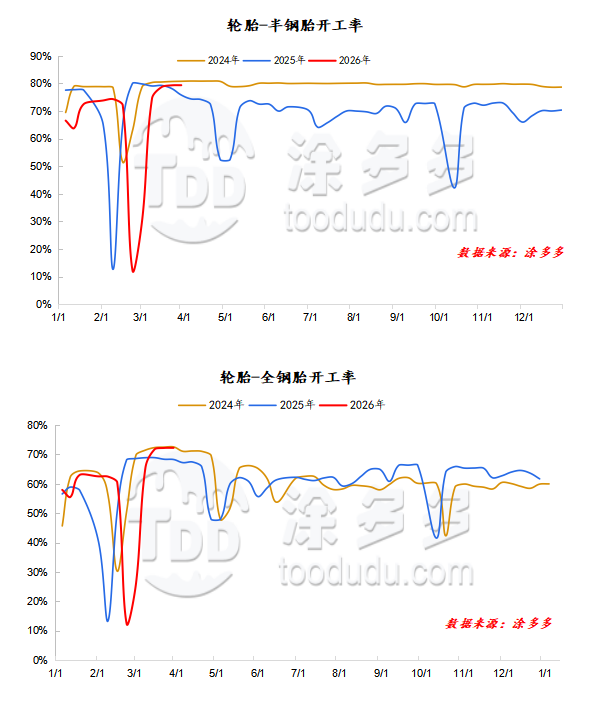
En mars, le taux d'exploitation des fabricants de pneus semi-acier en Chine était de 78 % ; le taux d'exploitation des fabricants de pneus tout acier en Chine était de 71 %.
Dans l'ensemble, la production est restée relativement élevée et stable en mars. Au début du mois, le réapprovisionnement de routine après les vacances en Chine et les commandes passées par certains distributeurs ont stimulé la demande des canaux, entraînant une augmentation significative des achats au détail. Bien que les exportations aient été affectées par l'affaiblissement des marchés européens et moyen-orientaux, l'UE n'avait pas encore mis en œuvre de droits antidumping provisoires, et les commandes globales sont restées résilientes.
L'augmentation des prix des matières premières a accru les pressions sur les coûts, alimentant les attentes d'augmentations de prix dans l'industrie, et certaines entreprises ont commencé à retirer les remises de prix pour certaines spécifications. À la mi-mois, soutenues par les coûts des matières premières, certaines entreprises ont émis des avis d'augmentation de prix, mais l'impact à court terme sur les achats du marché a été limité, le marché intérieur se concentrant principalement sur le réapprovisionnement de routine. Certains distributeurs ont ajusté leurs efforts promotionnels en fonction de leur propre inventaire, et les prix de transaction du marché grand public sont restés stables.
Sur le front des exportations, les commandes dans certaines régions étaient limitées, entraînant certains retards de livraison. Vers la fin du mois, les régions du Nord-Est et de la Mongolie intérieure étaient en demande de pointe pour les pneus toutes saisons, et les agents étaient légèrement plus actifs dans le réapprovisionnement, tandis que d'autres régions restaient dans un état de réapprovisionnement de routine, et les prix de transaction du marché sont restés inchangés.
Au début de mars, le réapprovisionnement domestique était concentré, couplé aux réunions de commande des distributeurs stimulant l'enthousiasme des achats, entraînant une performance globale relativement bonne des achats de canaux. Les exportations, cependant, ont fait face à une pression significative, avec des expéditions vers le Moyen-Orient et l'Europe s'affaiblissant, augmentant la pression sur les entreprises traitant principalement des commandes moyen-orientales. Les coûts ont également été soutenus par la hausse des prix des matières premières, réduisant les marges bénéficiaires et entraînant des appels à des augmentations de prix.
À la mi-mars, une légère amélioration des taux d'exploitation globaux a été observée, avec une augmentation des achats sur le marché de remplacement domestique. Poussées par les pressions des coûts des matières premières, plusieurs entreprises ont émis des annonces d'augmentation de prix, certaines effectives du 15 au 20 mars, stimulant de manière significative l'enthousiasme pour le réapprovisionnement des canaux. Cependant, la demande réelle des utilisateurs finaux est restée en phase de reprise, avec des transactions réelles limitées.
Le marché s'est concentré sur le réapprovisionnement des canaux internes, entraînant une augmentation des stocks sociaux. Le marché des exportations n'a montré aucune amélioration significative, avec des expéditions vers le Moyen-Orient arrêtées, et d'autres régions connaissant des expéditions plus lentes par rapport à la même période l'année dernière en raison de l'augmentation des coûts d'expédition. À l'approche de la fin du mois, influencés par les augmentations de prix, les distributeurs du marché ont considérablement augmenté leur activité de réapprovisionnement.
Les distributeurs d'autres marques ont également montré une augmentation marquée du réapprovisionnement, entraînant une rotation plus rapide des modèles de pneus les plus vendus. Bien que la demande réelle des utilisateurs finaux prenne encore du temps à se rétablir, le sentiment haussier du marché concernant les prix des pneus, basé sur l'augmentation inattendue des coûts des matières premières, a augmenté.
Production
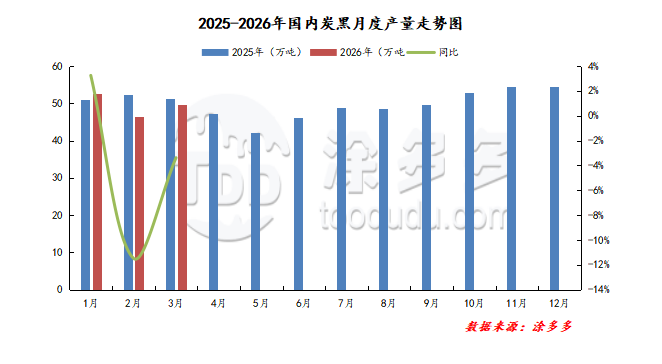
La production de noir de carbone en Chine en mars 2026 est estimée à 496 700 tonnes, soit une augmentation de 32 300 tonnes par rapport au mois précédent, représentant une augmentation de 6,96 % d'un mois sur l'autre.
Données et tendances des importations et exportations
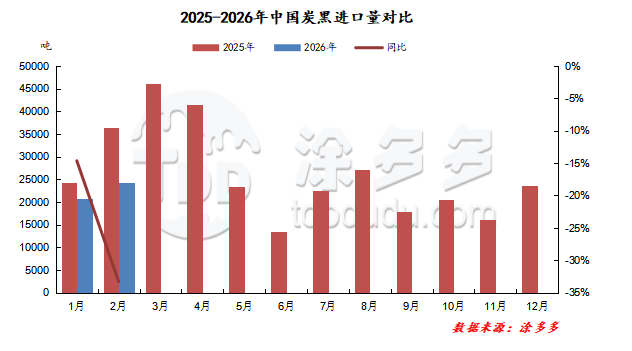
Selon les données douanières, les importations de noir de carbone de mon pays en février étaient de 24 300 tonnes, une augmentation de 17,14 % d'un mois sur l'autre et une diminution de 33,28 % d'une année sur l'autre. Les importations cumulées ont totalisé 45 000 tonnes, soit une diminution de 33,28 % par rapport à la même période l'année dernière.
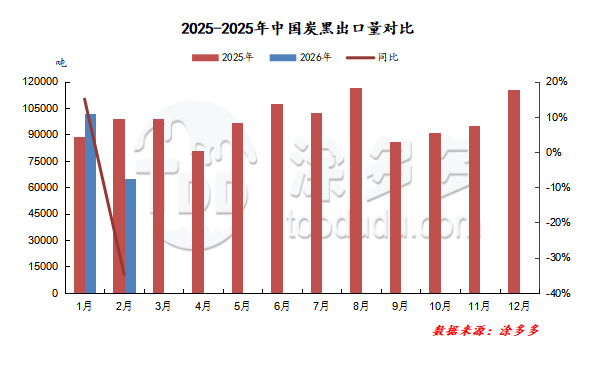
Selon les données douanières, les exportations de noir de carbone de mon pays en février ont totalisé 64 700 tonnes, en baisse de 36,61 % d'un mois sur l'autre et de 34,70 % d'une année sur l'autre. Les exportations cumulées ont totalisé 166 700 tonnes, en baisse de 34,70 % par rapport à la même période l'année dernière.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, promouvant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Cotations du marché des produits en titane (17 septembre)7235
-
Carbon Black Hebdomadaire : Des prix élevés rencontrent un refroidissement (17 sept.)6084
-
NR Hebdomadaire : Recul Temporaire (17 Sep)7280
-
Citation du marché des produits en titane (16 septembre)7122
-
Le marché du noir de carbone attend des orientations sur les matières premières (16 sept.)7838









