
Rubber Special Issue - No. 202605
Analyse des prix du marché du caoutchouc naturel
Caoutchouc sec
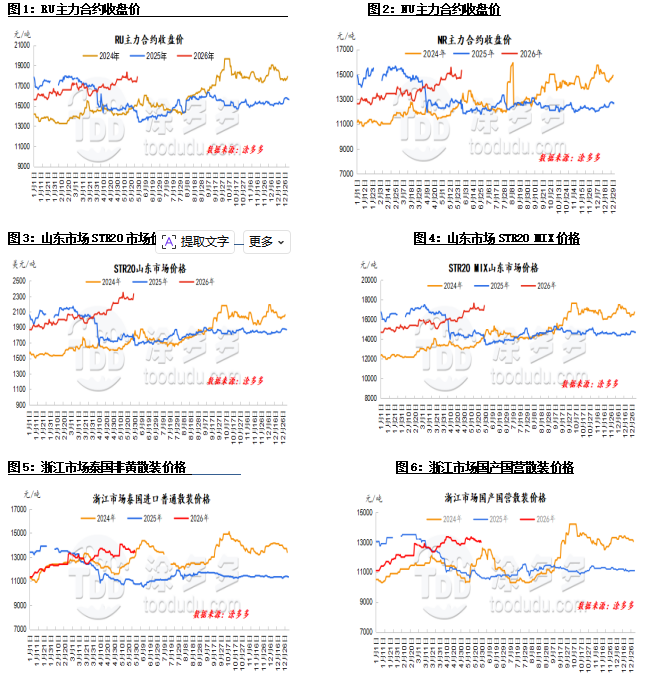
En mai, le prix du caoutchouc sec a montré une tendance claire en forme de V inversé. Début mai, les prix du caoutchouc sec ont augmenté continuellement, atteignant de nouveaux sommets. Cela était dû à la réalisation des prévisions d'une augmentation des précipitations dans les principales zones de production, tant au niveau national qu'international, combinée à une forte demande de réapprovisionnement des usines de transformation. L'offre de matières premières était insuffisante au début de la saison de récolte, ce qui a conduit à une augmentation continue des prix d'achat.
Cela a été aggravé par des spéculations persistantes sur le marché concernant le phénomène El Niño et des prix élevés des matières premières à l'étranger, offrant un fort soutien du côté des coûts pour le caoutchouc naturel et alimentant un sentiment haussier sur le marché. Les industries en aval ont commencé à reprendre leur production après les vacances de la fête du Travail, les entreprises de pneus reprenant leurs activités comme prévu, ce qui a entraîné une augmentation du taux d'utilisation des capacités industrielles.
Cela, combiné à une réduction des stocks de caoutchouc naturel sur le marché au comptant, a stimulé le marché du caoutchouc naturel après les vacances, conduisant à une performance relativement forte. Cependant, à mesure que l'augmentation prévue de la production dans les zones de production nationales et internationales se matérialisait progressivement, les usines en amont ont exercé une pression pour réduire les prix des matières premières, ce qui a exercé une pression à la baisse sur ces derniers.
La résistance des acteurs en aval aux approvisionnements à prix élevé a continué d'augmenter. Sous la pression de multiples facteurs négatifs, les prix du caoutchouc, après avoir atteint de nouveaux sommets, ont manqué d'élan pour continuer à monter et ont progressivement diminué, entrant ensuite dans une période de consolidation faible.
Latex naturel
La tendance des prix du latex concentré en mai était similaire à celle du latex sec, mais les fluctuations globales étaient plus prononcées. Au début du mois, les prix des contrats à terme ont grimpé régulièrement, renforçant le sentiment haussier. De plus, le marché entretenait encore un sentiment spéculatif concernant El Niño, ce qui a conduit à une augmentation continue des prix des matières premières à l'étranger.
Les usines de transformation d'Asie du Sud-Est ont augmenté leurs prix des cargaisons libellés en USD, renforçant le soutien des coûts d'importation. Parallèlement, avec une réduction attendue des arrivées d'importations en mai et une pression limitée sur l'offre de stocks dans les zones de vente, les commerçants ont généralement augmenté les prix au comptant, et l'accent des négociations de transactions réelles a montré une tendance significative à la hausse.
Cependant, le marché mondial du caoutchouc naturel entre actuellement dans une nouvelle phase d'augmentation de la production, et les fabricants de produits en aval font face à des pressions importantes sur les commandes et les coûts, ce qui les rend réticents à acheter des matières premières à prix élevé. Les transactions à prix élevé sont difficiles à réaliser, ce qui freine l'augmentation des prix du caoutchouc. Le latex concentré, avec une demande réelle faible, a commencé à décliner.
Prévisions du marché :
1. En juin, l'offre mondiale est dans une phase d'augmentation de la production, et le soutien des coûts devrait s'affaiblir.
2. Le taux d'exploitation des fabricants d'échantillons de pneus devrait rester élevé en juin.
3. Les stocks sociaux de caoutchouc naturel devraient continuer à diminuer en juin.
2. Comparaison des prix du marché du caoutchouc ce mois-ci
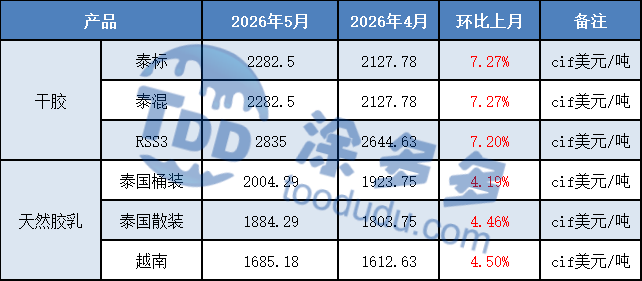
Marché international
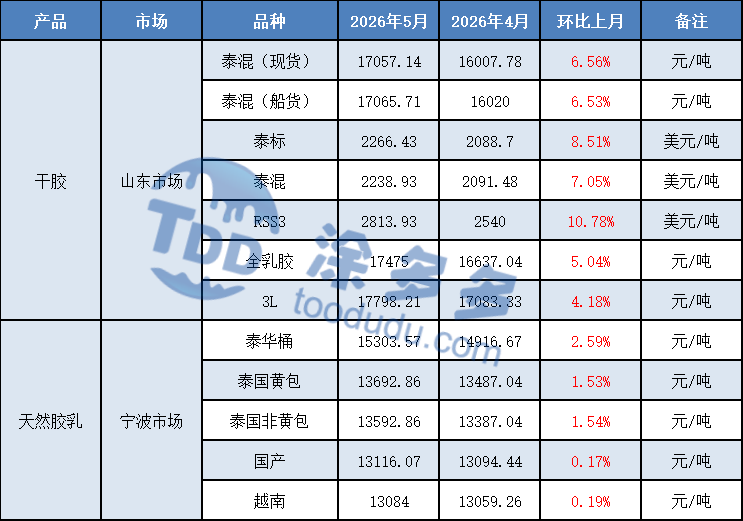
Marché domestique
3. Graphiques d'analyse des prix du marché du caoutchouc
Analyse de l'offre de caoutchouc naturel
1. Zone de production en Thaïlande
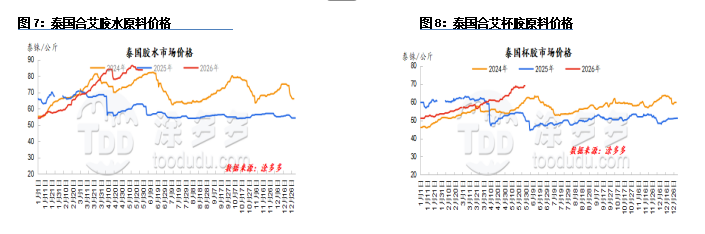
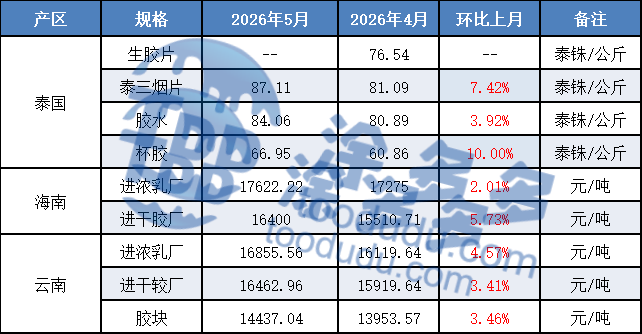
Au début du mois de mai, l'augmentation des précipitations en Thaïlande a conduit à des taux de récolte plus élevés dans le nord, le nord-est et l'est, atteignant presque une récolte à grande échelle. La récolte dans la zone de production sud s'est déroulée sans problème, avec un rythme global de récolte montrant une amélioration significative par rapport au mois précédent.
Actuellement, dans les premières étapes de la récolte, l'offre globale de matières premières reste tendue, et les usines en aval continuent d'acheter agressivement des matières premières à des prix élevés, ce qui pousse les prix d'achat des matières premières à de nouveaux sommets. Mi-mai a marqué le début de la saison des pluies en Thaïlande, avec des précipitations localisées affectant temporairement les opérations de récolte.
Cependant, la tendance à l'augmentation de l'offre de matières premières s'est poursuivie, entraînant une pression accrue sur les usines pour réduire les prix, ce qui a exercé une pression à la baisse sur les prix des matières premières. Soutenues par des commandes à l'étranger, certaines usines ont continué à acheter agressivement des matières premières, et les prix des matières premières se sont stabilisés après une baisse, avec un soutien des coûts commençant à s'affaiblir.
2. Zone de production au Vietnam
En mai, les précipitations dans les zones de production de caoutchouc au Vietnam étaient généralement favorables, et le processus de récolte s'est déroulé comme prévu. Actuellement, le Vietnam est en pleine opération de récolte à l'échelle nationale, avec une nouvelle production de caoutchouc augmentant davantage par rapport au mois précédent. Les précipitations à court terme ont eu relativement peu d'impact sur les opérations de récolte.
Sur la base de la situation actuelle, un afflux concentré de matières premières est attendu autour de juin. Les usines de transformation continuent de faire face à une pression pour honorer les commandes d'exportation, ce qui entraîne de forts besoins en approvisionnement en matières premières. Réprimées par la libération anticipée de nouveau caoutchouc en juin, les cotations des produits finis restent relativement stables pour le moment.
3. Zone de production du Yunnan
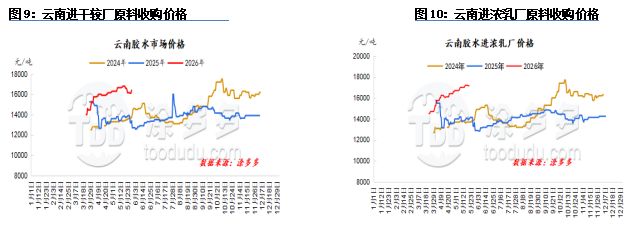
En mai, les zones de production de caoutchouc du Yunnan ont été quelque peu affectées par les précipitations, avec des récoltes inférieures aux attentes certains jours. Cependant, dans la plupart des cas, le volume de récolte a augmenté par rapport à la période précédente, certaines zones atteignant environ 70-80 % de réalisation. Actuellement, les zones de production de caoutchouc du Yunnan sont généralement dans des conditions normales de récolte, avec des perspectives relativement optimistes pour l'approvisionnement en matières premières. Les prix des matières premières ont commencé à baisser, et la ruée vers le latex concentré a ralenti par rapport à la période précédente. Cependant, il existe encore une certaine concurrence dans les principales zones de production de blocs de caoutchouc.
4. Zone de production de Hainan
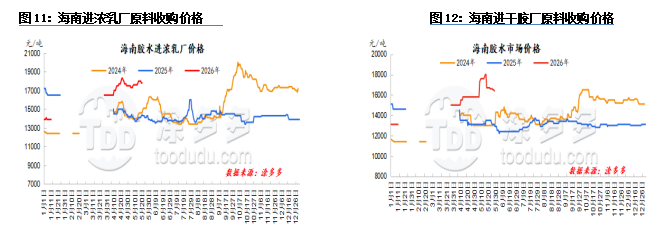
Pendant les vacances de la fête du Travail, l'augmentation des précipitations dans la zone de production de Hainan a encore atténué la sécheresse locale. Alors que le temps s'est progressivement amélioré après les vacances, la récolte de caoutchouc a repris. Stimulés par des prix élevés, les agriculteurs de caoutchouc étaient très motivés pour récolter, ce qui a entraîné une augmentation significative de la superficie de récolte sur l'île par rapport à avant les vacances.
La production de matières premières a montré une augmentation saisonnière, tandis que les prix des contrats à terme ont continué à augmenter après les vacances, attirant certains arbitragistes à augmenter leurs positions. Les usines de transformation de Hainan ont vu une amélioration des commandes et des bénéfices, soutenant leur volonté de payer des prix plus élevés pour les matières premières, et les prix d'achat du latex sont restés élevés. Actuellement, des conditions météorologiques pluvieuses intermittentes dans la zone de production ont perturbé les opérations de récolte de caoutchouc, ralentissant l'augmentation saisonnière de la nouvelle production de caoutchouc.
L'offre de matières premières sur le marché est tendue. Certaines usines locales de transformation de latex continuent d'acheter agressivement des matières premières à des prix plus élevés pour répondre à leurs besoins de production et d'exécution des commandes. Cependant, d'autres usines de transformation font face à des pressions liées aux coûts et aux commandes, ce qui entraîne un sentiment d'achat relativement plus faible.
Importations et exportations
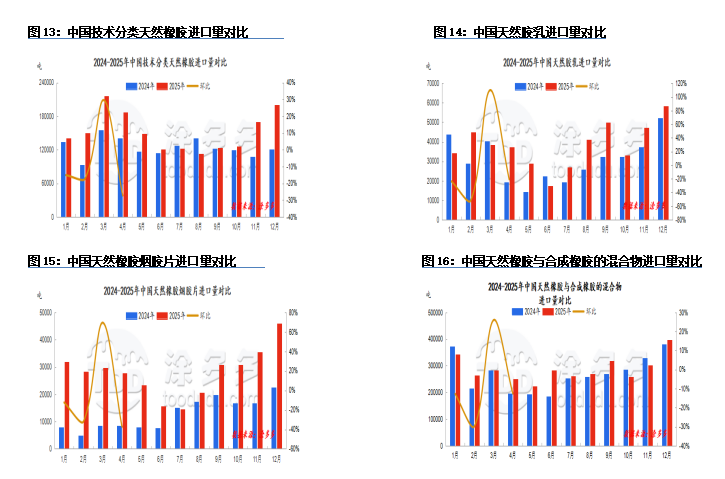
Selon les données douanières, les importations chinoises de caoutchouc naturel en avril 2026 ont totalisé 502 400 tonnes, une diminution de 18,46 % par rapport au mois précédent et de 3,98 % par rapport à l'année précédente. De janvier à avril 2026, les importations cumulées ont atteint 2 225 100 tonnes, une augmentation de 0,73 % par rapport à l'année précédente.
Les exportations chinoises de caoutchouc naturel en avril ont totalisé 12 600 tonnes, une augmentation de 29,24 % par rapport au mois précédent et une diminution de 0,3 % par rapport à l'année précédente. De janvier à avril 2026, les exportations cumulées ont atteint 34 300 tonnes, une diminution de 3,89 % par rapport à l'année précédente.
Classification technique du caoutchouc naturel
En avril 2026, les importations chinoises de caoutchouc naturel, y compris les classifications techniques, ont totalisé 131 400 tonnes, une diminution de 27,31 % par rapport au mois précédent et de 29,66 % par rapport à l'année précédente.
Latex naturel
En avril 2026, les importations de latex naturel ont totalisé 35 300 tonnes, une diminution de 20,81 % par rapport au mois précédent et de 4,84 % par rapport à l'année précédente.
Feuilles de caoutchouc naturel fumées
En avril 2026, les importations chinoises de feuilles de caoutchouc naturel fumées ont totalisé 28 900 tonnes, en baisse de 37,43 % par rapport au mois précédent et en hausse de 4,77 % par rapport à l'année précédente.
Mélanges de caoutchouc naturel et synthétique
En avril 2026, les importations chinoises de mélanges de caoutchouc naturel et synthétique ont totalisé 266 600 tonnes, en baisse de 12,67 % par rapport au mois précédent et en hausse de 7,20 % par rapport à l'année précédente.
2. Graphique des tendances des importations et exportations
Production mondiale de caoutchouc
Le dernier rapport de l'ANRPC de mars 2026 prévoit que la production mondiale de caoutchouc naturel diminuera de 3,4 % pour atteindre 786 000 tonnes en mars, soit une diminution de 21,4 % par rapport au mois précédent ; la consommation de caoutchouc naturel devrait diminuer de 3,3 % pour atteindre 1,347 million de tonnes, soit une augmentation de 17,2 % par rapport au mois précédent. Au premier trimestre, la production mondiale cumulée de caoutchouc naturel devrait diminuer de 1,1 % pour atteindre 3,093 millions de tonnes, et la consommation cumulée devrait diminuer de 3,6 % pour atteindre 3,788 millions de tonnes.
La production mondiale de caoutchouc naturel devrait augmenter de 2,2 % en glissement annuel pour atteindre 15,324 millions de tonnes en 2026. Plus précisément, la Thaïlande devrait augmenter de 1,4 %, l'Indonésie de 0,8 %, la Chine de 1,3 %, l'Inde de 4,4 %, le Vietnam de 4,2 %, la Malaisie de 9,9 %, le Cambodge de 2,9 %, le Myanmar de 1,1 %, le Sri Lanka de 12,4 % et d'autres pays de 6,5 %.
La consommation mondiale de caoutchouc naturel devrait également augmenter de 1,4 % en glissement annuel pour atteindre 15,602 millions de tonnes en 2026. Plus précisément, la Chine devrait augmenter de 1,7 %, l'Inde de 3,5 %, la Thaïlande de 2,8 %, l'Indonésie de 1 %, la Malaisie de 9,7 %, le Vietnam de 5,7 %, le Sri Lanka de 5,1 %, le Cambodge de 7,5 %, les Philippines de 13,8 % et d'autres pays de 1,6 %.
Remarque : Les données de consommation mondiale de caoutchouc naturel sont basées sur les dernières données et sont fournies à titre de référence uniquement.
Analyse des stocks de caoutchouc naturel
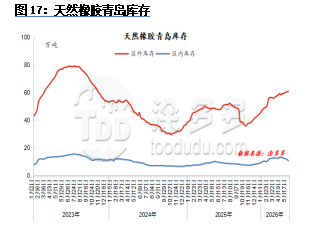
En mai, les stocks sociaux de caoutchouc naturel à Qingdao ont montré un cycle de déstockage-accumulation-déstockage. Le déstockage initial était dû à une réduction saisonnière des arrivées de caoutchouc libellées en USD en provenance d'Asie du Sud-Est, entraînant une baisse continue des entrées dans les entrepôts du port de Qingdao, avec une diminution dépassant les attentes.
Avant les vacances, les prix du caoutchouc naturel ont augmenté, coïncidant avec les vacances de la fête du Travail. Plusieurs fabricants de pneus en aval ont programmé des maintenances du 1er au 5 mai, entraînant des sorties concentrées des stocks avant les vacances, ce qui a fait baisser le stock total du port de Qingdao. Cependant, après la reprise du travail et de la production après les vacances, les prix du caoutchouc naturel ont continué à atteindre de nouveaux sommets.
Les fabricants de pneus terminaux ont continué à acheter uniquement ce dont ils avaient besoin ou à écouler les stocks existants, et il n'y a pas eu de réapprovisionnement généralisé après les vacances. Les entrepôts commerciaux généraux ont vu une accumulation significative des stocks, entraînant un retour à un état d'accumulation pour le stock total du port de Qingdao.
À mesure que les industries en aval reprennent progressivement leur production, le taux d'exploitation global a montré une tendance significative à la hausse. La plupart des entreprises en aval ont rapidement rétabli leurs calendriers de production, et les usines continuent de reconstituer leurs stocks à des prix plus bas, ce qui conduit à une situation où les sorties d'entrepôt dépassent les entrées. Le stock total au port de Qingdao montre une tendance à la baisse.
Analyse de la demande de caoutchouc naturel
Pneus
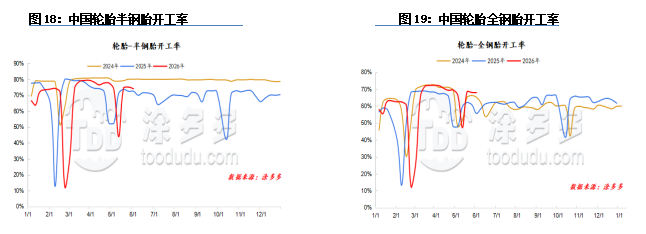
En mai, le taux d'exploitation des pneus semi-acier en Chine était de 68 % ; le taux d'exploitation des pneus tout-acier était de 64 %.
Pendant les vacances de la fête du Travail, certaines entreprises échantillons ont programmé une maintenance du 1er au 5 mai et ont repris la production comme prévu le 6 mai, ce qui a considérablement fait baisser le taux d'exploitation global.
Le nombre de jours de maintenance pour les entreprises de pneus semi-acier ayant programmé une maintenance pendant les vacances de la fête du Travail n'a pas beaucoup changé par rapport à l'année dernière. Avec la fin des vacances de la fête du Travail, les entreprises échantillons ayant effectué une maintenance ont progressivement repris leur production autour du 6 mai. Les commandes à l'exportation des entreprises ont bien performé, et couplées à un faible stock de produits finis, la plupart des entreprises ont rapidement rétabli leurs calendriers de production.
Actuellement, les entreprises de pneus semi-acier ont progressivement repris leur production après avoir terminé leur maintenance, entraînant une légère reprise des taux d'exploitation. Cependant, certaines entreprises contrôlent encore activement leur production, limitant l'augmentation. Les fabricants de pneus tout-acier ont connu un nombre de jours de maintenance significativement inférieur à celui de la même période l'année dernière, entraînant des performances mitigées. Avec la fin des vacances de la fête du Travail, les fabricants échantillons ont progressivement repris leur production autour du 6 mai. Les commandes à l'exportation étaient relativement fortes, et couplées à de faibles niveaux de stocks de produits finis, la plupart des fabricants ont rapidement repris leur production. Actuellement, le taux d'exploitation global des pneus tout-acier a diminué en raison des arrêts de maintenance chez certains fabricants échantillons.
Pneus semi-acier : Bien que le début du mois ait coïncidé avec les vacances de la fête du Travail, la demande des utilisateurs finaux n'a pas montré d'augmentation significative. Les distributeurs se sont concentrés sur l'écoulement des stocks existants, avec de faibles intentions de réapprovisionnement. Après les vacances, le marché des pneus semi-acier est resté morose, avec une demande de remplacement toujours faible et sans signe d'amélioration.
Les stocks des distributeurs sont restés élevés, exerçant une pression significative sur les ventes. Globalement, les intentions de réapprovisionnement étaient faibles, et les prix réels des transactions sur le marché sont restés relativement stables. Actuellement, la demande sur le marché domestique des pneus semi-acier est faible, les commerçants en aval montrant de faibles intentions d'achat. Le réapprovisionnement est principalement limité aux besoins immédiats, ce qui entraîne un volume de transactions global insuffisant sur le marché.
Les spécifications précédemment en rupture de stock ont été progressivement réapprovisionnées, et l'offre sur le marché devient progressivement plus abondante. Le rythme de consommation sur le marché terminal est lent, et le marché global fonctionne avec des prix stables, sans facteurs positifs significatifs pour faire monter les prix.
Pneus tout-acier : Au début du mois, pendant les vacances de la fête du Travail, la logistique était restreinte, et couplée à l'incertitude entourant les politiques de tarification de certaines entreprises, le sentiment du marché était prudent. Les ventes ont ralenti après que certains produits ont augmenté de prix, et les utilisateurs finaux écoulaient encore les stocks précédemment accumulés à des prix plus bas, montrant peu d'enthousiasme pour l'achat de produits à des prix plus élevés. À la mi-mai, l'atmosphère du marché était devenue de plus en plus morose.
Après que les fabricants ont mis en œuvre des augmentations de prix, les distributeurs de premier niveau ont rencontré des difficultés à vendre des produits à prix élevé, ce qui a conduit à des ventes passives. Les commerçants de deuxième niveau et de niveaux inférieurs détenaient encore des stocks précédemment accumulés à des prix plus bas, et avec un volume de ventes terminales toujours faible, leur volonté de réapprovisionner en nouveaux produits à prix élevé était faible. En outre, des rapports indiquent que certaines marques offrent des remises pour inciter les distributeurs de premier niveau à atteindre leurs objectifs d'achat, exacerbant encore l'attitude attentiste des commerçants d'autres marques.
À court terme, les distributeurs de premier niveau ajusteront de manière flexible leurs prix de vente en fonction de leur propre structure de stock, tandis que les prix de transaction sur les marchés de deuxième niveau et inférieurs resteront stables. Actuellement, l'atmosphère globale sur le marché domestique des pneus tout-acier est tiède, avec une activité de réapprovisionnement en aval restant faible et des transactions principales toujours moroses.
La demande de l'industrie du transport des utilisateurs finaux est faible, la réduction globale des stocks dans les canaux de distribution est lente, le rythme de circulation de l'offre sur le marché est morose, et une forte attitude attentiste prévaut dans l'industrie, rendant une amélioration significative des conditions du marché peu probable.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Cotations du marché des produits en titane (17 septembre)7237
-
Carbon Black Hebdomadaire : Des prix élevés rencontrent un refroidissement (17 sept.)6089
-
NR Hebdomadaire : Recul Temporaire (17 Sep)7284
-
Citation du marché des produits en titane (16 septembre)7125
-
Le marché du noir de carbone attend des orientations sur les matières premières (16 sept.)7843









