
Mensuel du noir de carbone-N° 202605
Analyse du marché du noir de carbone
1. Analyse du marché du noir de carbone
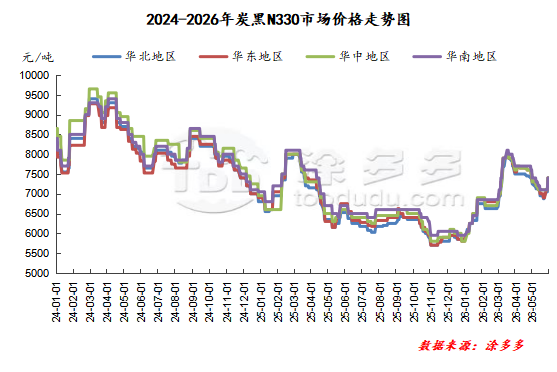
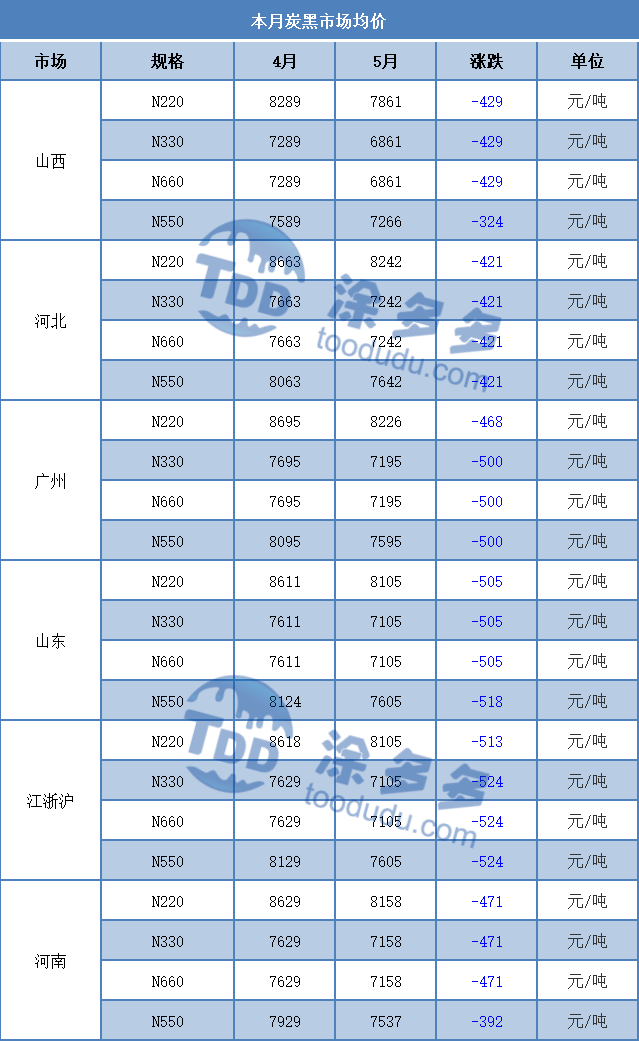
En mai, le marché du noir de carbone a maintenu une tendance de prix claire en forme de "V". Au 29 mai, le prix mensuel moyen du noir de carbone N330 dominant était : Shandong 7105 yuan/tonne ; Shanxi 6861 yuan/tonne ; Hebei 7242 yuan/tonne ; Guangzhou 7195 yuan/tonne ; et Zhejiang 7105 yuan/tonne.
Ce mois-ci, le prix du goudron de houille a diminué, entraînant une baisse des prix des nouvelles commandes de noir de carbone. Les acheteurs en aval avaient une forte volonté de négocier les prix, ce qui a entraîné une différenciation significative des prix dans les transactions.
Au cours de cette période, de nombreuses grandes entreprises de production dans diverses régions ont terminé leur maintenance et repris leur production, augmentant le taux d'exploitation de l'industrie et l'offre sur le marché ; cependant, les entreprises de pneus en aval ont vu une baisse de leurs taux d'exploitation, entraînant une demande d'achat globale faible et une pression supplémentaire sur les prix des transactions de noir de carbone. Vers la fin du mois, les prix du goudron de houille ont fortement rebondi. Soutenus par l'augmentation des coûts des matières premières, les cotations du marché du noir de carbone ont été ajustées à la hausse en conséquence, et les prix des nouvelles commandes ont entamé une tendance à la hausse.
Perspectives du marché :
En regardant vers le mois prochain, le prix du marché du noir de carbone en juin devrait continuer la tendance haussière observée à la fin mai. Suite à l'augmentation significative des prix du goudron de houille à la fin mai, les prix des nouvelles commandes de noir de carbone ont augmenté. Cela coïncide avec la période de négociation de fin de mois et de début de mois pour les nouvelles commandes sur le marché des pneus en aval, ce qui pousse les fabricants en amont à maintenir une position de soutien des prix et à soutenir les négociations sur le marché. Tirées par la hausse des prix des matières premières comme le goudron de houille, les nouvelles commandes de noir de carbone devraient augmenter en juin.
Comparaison des prix moyens mensuels du noir de carbone
Analyse du marché des matières premières en amont
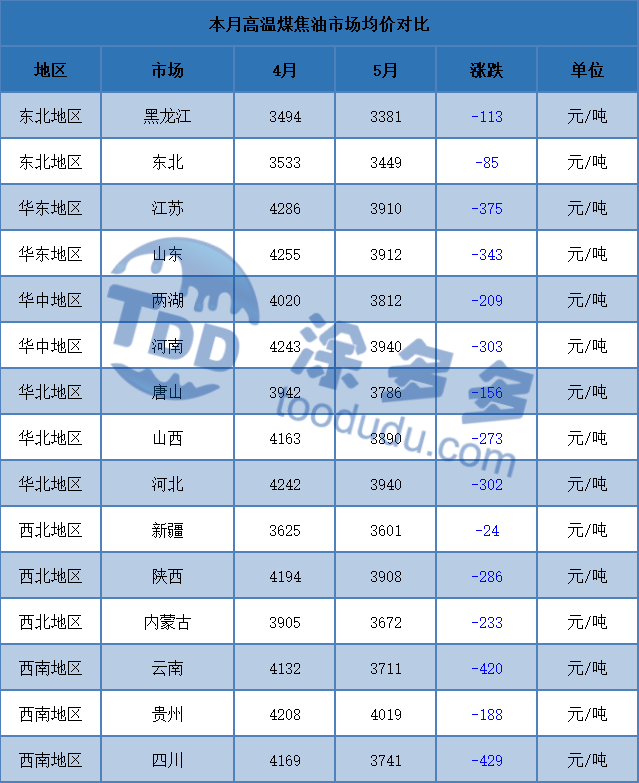
2.1 Analyse du marché du goudron de houille à haute température
En mai, le marché domestique du goudron de houille à haute température a montré une tendance de baisse initiale suivie d'un rebond. Dans les dix premiers jours du mois, les prix ont continué de baisser sous la pression des usines en aval, en particulier lorsque les usines de noir de carbone ont perdu leur volonté de maintenir les prix, et la tendance baissière du marché est devenue progressivement claire. Cependant, à mesure que la baisse des prix du goudron de houille s'est accentuée, le sentiment d'achat en aval a commencé à augmenter. De plus, avec la fin de la saison de maintenance, le taux d'exploitation global des industries en aval s'est rétabli, atteignant son niveau le plus élevé cette année, ce qui a entraîné une forte demande pour le goudron de houille.
Par conséquent, la pression sur les stocks de goudron de houille sur le marché a diminué rapidement. À partir du milieu du mois, le marché du goudron de houille a rebondi rapidement. Soutenu par le taux d'exploitation élevé des usines en aval, le sentiment d'achat en aval s'est rapidement rétabli, augmentant les facteurs positifs sur le marché, et le marché du goudron de houille est entré dans un canal haussier.
À la fin du mois, les facteurs positifs ont continué à se libérer. Affectée par l'incident de la mine de charbon du Shanxi, l'offre de goudron de houille à haute température devrait diminuer, stimulant davantage le sentiment d'achat en aval et augmentant la hausse des prix du marché.
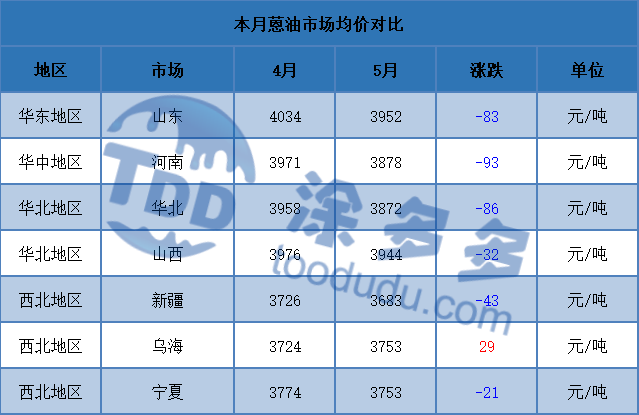
2.2 Analyse du marché de l'huile d'anthracène
Le marché de l'huile d'anthracène a également maintenu une tendance de rebond après une baisse en mai. Au début du mois, les prix des matières premières se sont affaiblis, ce qui a, dans une certaine mesure, supprimé la volonté des producteurs d'huile d'anthracène d'expédier leurs produits. Les détenteurs n'étaient pas enclins à baisser significativement les prix. Les producteurs de noir de carbone en aval ont maintenu leur pression à la baisse sur les prix, et les transactions réelles ont continué de diminuer. Au milieu du mois, le prix du goudron de houille, matière première, a varié selon les régions, ce qui a généralement freiné les demandes de renseignements sur le marché de l'huile d'anthracène.
Les prix réels de l'huile d'anthracène ont continué de baisser. Dans une situation de prix relativement bas, le sentiment d'achat en aval s'est quelque peu amélioré. Vers la fin du mois, les prix du goudron de houille à haute température ont fortement rebondi, et les fabricants d'huile d'anthracène ont tenté de proposer des prix plus élevés. Les producteurs de noir de carbone en aval, opérant à haute capacité, étaient plus enclins à accepter l'augmentation des prix de l'huile d'anthracène. Associé aux intentions de réapprovisionnement de certains commerçants, le marché était actif. L'interaction entre les facteurs en amont et en aval a entraîné un rebond significatif des prix de l'huile d'anthracène.
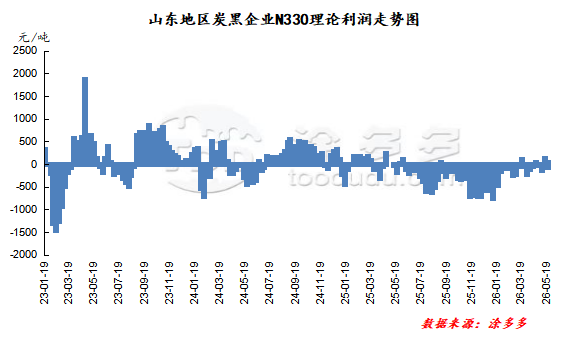
Statistiques des bénéfices de l'industrie du noir de carbone
En mai, le marché du noir de carbone était rentable. Pendant le cycle, le prix du goudron de houille, matière première, a encore baissé, et les concessions sur les coûts ont conduit à des marges bénéficiaires sur le marché du noir de carbone. Prenant comme exemple le noir de carbone N330 de Shandong, la marge bénéficiaire théorique moyenne pour l'industrie du noir de carbone en mai était de -6,125 yuan/tonne.
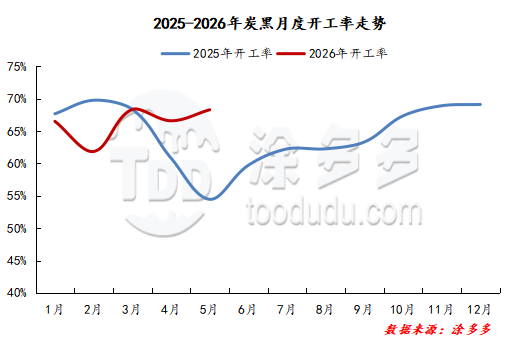
Statistiques du taux d'exploitation du marché ce mois-ci
1. Analyse du taux d'exploitation du marché du noir de carbone
Le taux d'exploitation du marché du noir de carbone en mai était de 68,29 %, une légère augmentation par rapport au mois précédent. En mai, certaines grandes usines de Chine de l'Est et du Nord ont repris leurs opérations après maintenance, tandis que certaines usines du Shandong et de Chine de l'Est ont effectué des maintenances. Les grandes usines ont réalisé des maintenances planifiées des lignes, entraînant une augmentation globale du taux d'exploitation des fabricants de noir de carbone en mai.
2. Analyse du taux d'exploitation du marché en aval
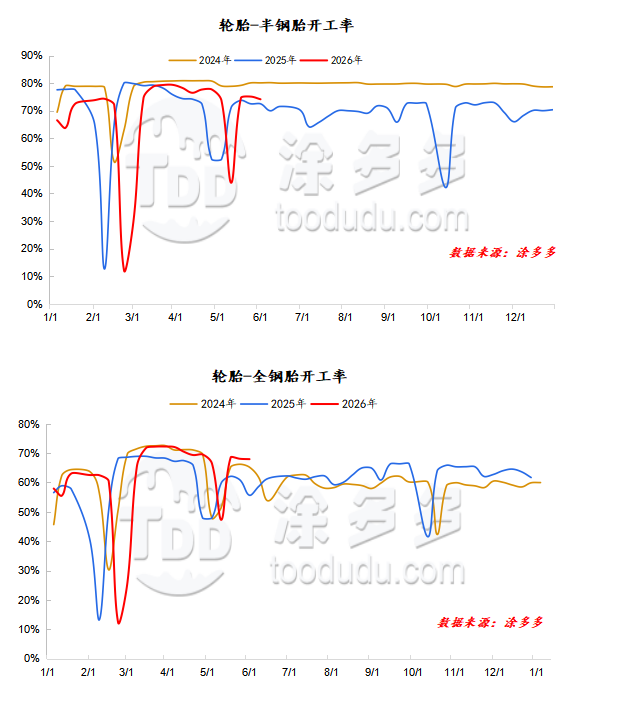
Le taux d'exploitation des fabricants de pneus semi-acier en Chine était de 68 % en mai ; le taux d'exploitation des fabricants de pneus tout-acier en Chine était de 64 %.
Pendant les vacances de la fête du Travail, certaines entreprises échantillonnées ont programmé des maintenances du 1er au 5 mai et ont repris la production comme prévu le 6 mai, ce qui a considérablement réduit le taux d'exploitation global. Le nombre de jours de maintenance pour les entreprises de pneus semi-acier ayant programmé des maintenances pendant les vacances de la fête du Travail n'a pas beaucoup changé par rapport à l'année dernière.
Avec la fin des vacances de la fête du Travail, les entreprises échantillonnées ayant effectué des maintenances ont progressivement repris la production autour du 6 mai. Les commandes d'exportation se portaient raisonnablement bien, et associées à de faibles niveaux de stocks de produits finis, la plupart des entreprises ont rapidement repris la production. À ce jour, les fabricants de pneus semi-acier ont vu une reprise régulière de la production après avoir terminé leurs maintenances, entraînant une légère augmentation des taux d'exploitation.
Cependant, certaines entreprises contrôlent encore activement leur production, limitant l'augmentation. Les fabricants de pneus tout-acier ont eu significativement moins de jours de maintenance que la même période l'année dernière, entraînant une divergence dans les données d'une année sur l'autre. Avec la fin des vacances de la fête du Travail, les entreprises échantillonnées ayant effectué des maintenances ont progressivement repris la production autour du 6 mai. Les commandes d'exportation se portaient raisonnablement bien, et associées à de faibles niveaux de stocks de produits finis, la plupart des entreprises ont rapidement repris la production. À ce jour, le taux d'exploitation global des fabricants de pneus tout-acier a quelque peu diminué en raison des arrêts de maintenance dans quelques entreprises échantillonnées.
Pneus semi-acier : Bien que le début du mois ait été marqué par les vacances de la fête du Travail, la demande des utilisateurs finaux n'a pas connu de hausse significative. Les distributeurs de canaux se sont concentrés sur la digestion des stocks existants, avec des intentions de réapprovisionnement faibles. Une fois les vacances terminées, le marché des pneus semi-acier a connu des échanges peu dynamiques. La demande de remplacement des utilisateurs finaux est restée faible sans signe d'amélioration.
Les distributeurs ont maintenu des niveaux de stocks élevés, exerçant une pression significative sur les ventes. Les intentions de réapprovisionnement des canaux étaient généralement faibles, et les prix des transactions réelles sont restés relativement stables.
Actuellement, la demande sur le marché domestique des pneus semi-acier est morose, les commerçants en aval montrant de faibles intentions d'achat. Le réapprovisionnement est principalement limité aux besoins immédiats, ce qui entraîne un volume global de transactions insuffisant sur le marché. Les spécifications précédemment en rupture de stock sont progressivement réapprovisionnées, conduisant à une offre progressivement abondante sur le marché. Le marché des utilisateurs finaux digère les stocks à un rythme lent, et le marché est généralement stable, sans facteurs positifs significatifs pour faire monter les prix.
Pneus tout-acier : Au début du mois, pendant les vacances de la fête du Travail, la logistique était restreinte. Associée à l'incertitude entourant les politiques de tarification au début du mois pour certaines entreprises, le sentiment du marché était prudent. Les ventes ont ralenti après que certains produits ont augmenté de prix, et les utilisateurs finaux digéraient encore les stocks précédemment accumulés à des prix plus bas, montrant peu d'enthousiasme pour l'achat de produits à des prix plus élevés. En entrant dans la mi-mai, l'atmosphère du marché est devenue de plus en plus morose.
Après que les fabricants ont augmenté les prix, les distributeurs principaux ont rencontré des difficultés à vendre leurs stocks à prix élevé, entraînant une situation de ventes passives. Les commerçants secondaires et de niveaux inférieurs détenaient encore des stocks précédemment acquis à bas prix, et avec un volume de ventes terminales toujours faible, leur volonté de réapprovisionner en nouveaux stocks à prix élevé était faible. En outre, des rapports indiquent que certaines marques ont offert des rabais pour inciter les distributeurs principaux à atteindre leurs objectifs d'achat, exacerbant encore l'attitude attentiste des commerçants d'autres marques.
À court terme, les distributeurs principaux ajusteront de manière flexible leurs prix de vente en fonction de leur propre structure de stock, tandis que les prix de transaction sur les marchés secondaires et de niveaux inférieurs resteront stables. Actuellement, l'atmosphère globale sur le marché domestique des pneus tout-acier est généralement faible, avec une faible activité de réapprovisionnement en aval et des transactions sur le marché principal restant moroses. La demande de l'industrie du transport terminal est faible, la vitesse globale de déstockage dans les canaux est lente, la circulation de l'offre sur le marché est stagnante, et l'industrie est caractérisée par une forte attitude attentiste, rendant difficile une amélioration significative de la situation du marché.
Production
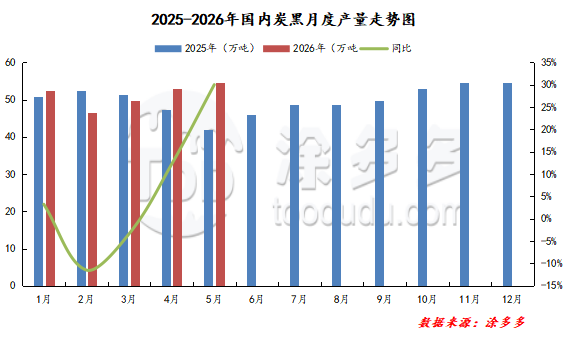
La production de noir de carbone en Chine en mai 2026 est estimée à 546 200 tonnes, soit une augmentation de 3,04 % par rapport à 16 100 tonnes le mois précédent.
Données d'importation et d'exportation et graphique des tendances
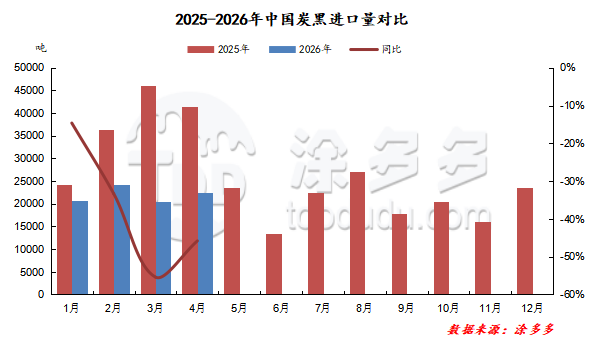
Selon les données douanières, les importations de noir de carbone de mon pays en avril se sont élevées à 22 400 tonnes, en hausse de 8,99 % par rapport au mois précédent et en baisse de 45,82 % par rapport à l'année précédente. Les importations cumulées ont atteint 88 000 tonnes, en baisse de 40,63 % par rapport à la même période l'année dernière.
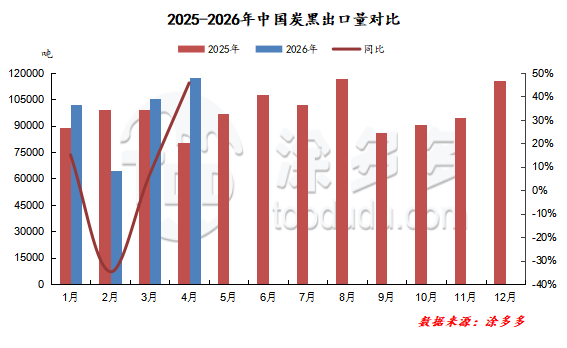
Selon les données douanières, les exportations de noir de carbone de mon pays en avril se sont élevées à 117 400 tonnes, en hausse de 11,22 % par rapport au mois précédent et en hausse de 45,70 % par rapport à l'année précédente. Les exportations cumulées ont atteint 389 700 tonnes, en hausse de 6,07 % par rapport à la même période l'année dernière.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Cotation du marché des produits en titane (24 septembre)8695
-
Rapport Hebdomadaire de Noir de Carbone : Tendance à la Baisse Difficile à Inverser (24 Sep)9210
-
Rapport Hebdomadaire sur le Caoutchouc Naturel : Le Soutien aux Coûts Revient (24 sept.)9331
-
Citation du marché des produits en titane (23 septembre)5351
-
Le Noir de Carbone Quotidien : Baisse des Coûts, Recul de la Demande — Ne Peut Plus Tenir (23 Sept)6573









