
Analyse hebdomadaire : Le marché du noir de carbone montre une stabilité hésitante (15 octobre)
Carbon Black Weekly : La "fermeté" du noir de carbone est quelque peu réticente
1.1 Analyse du prix du marché du noir de carbone
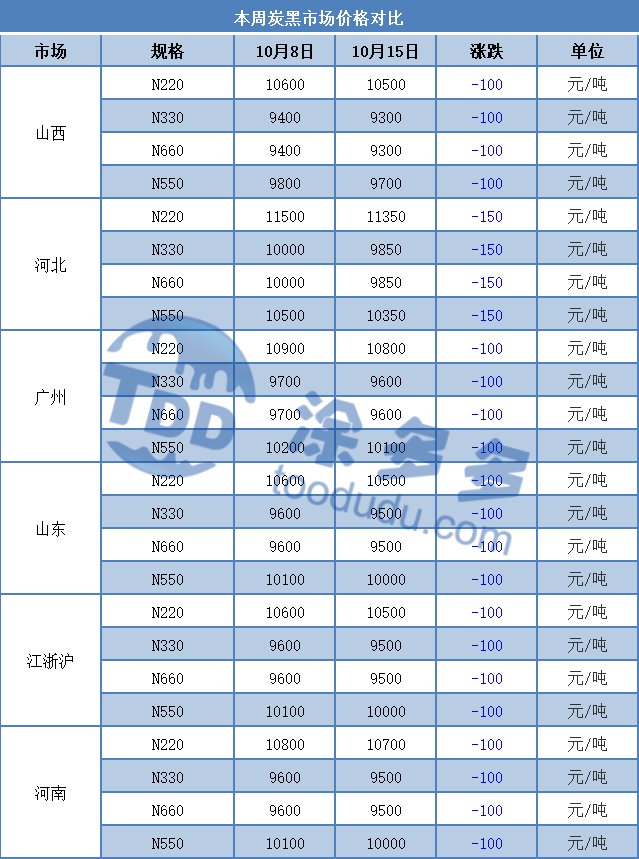
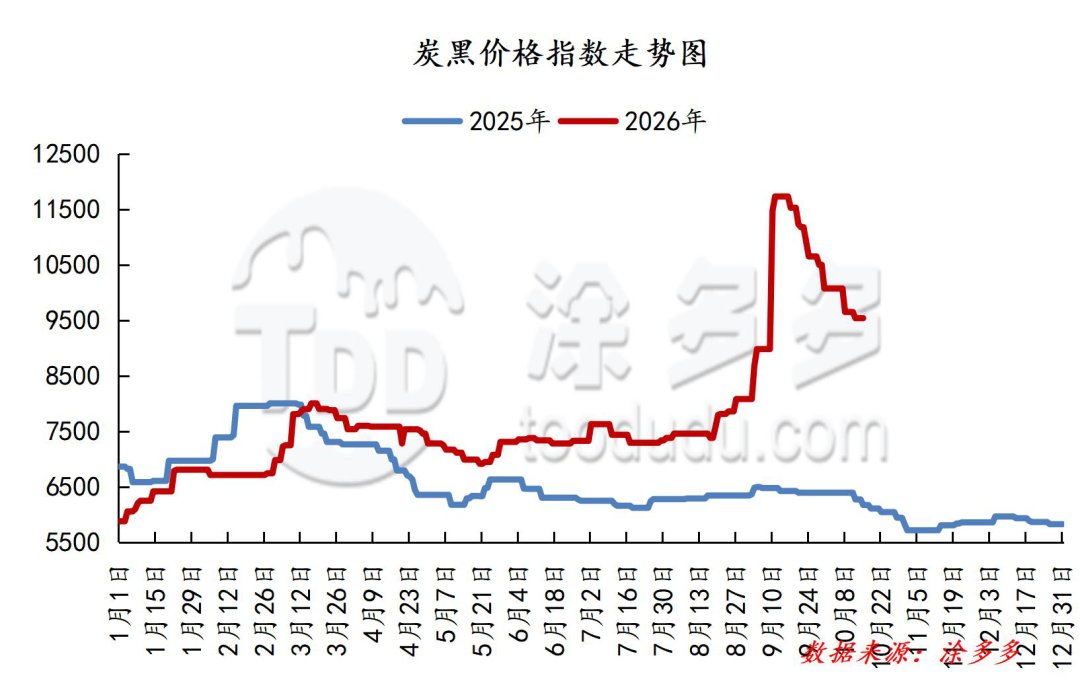
Cette semaine, la tendance à la baisse des prix du noir de carbone sur le marché intérieur s'est temporairement arrêtée, avec un marché opérant de manière stable. À jeudi de cette semaine : région de Shandong à 9 500 yuans/tonne ; région de Shanxi à 9 300 yuans/tonne ; région de Hebei à 9 850 yuans/tonne ; région de Guangzhou à 9 600 yuans/tonne ; région de Zhejiang à 9 500 yuans/tonne. Le marché du noir de carbone a mis fin à sa tendance baissière cette semaine, avec de nouvelles commandes maintenant des prix fermes. Du côté des matières premières, les prix d'enchères du goudron de houille ont commencé à augmenter dans certaines régions cette semaine, augmentant la pression sur les coûts. Cependant, du côté de la demande, les taux d'exploitation des entreprises de pneumatiques ne se sont pas complètement rétablis, et les achats restent prudents. Les augmentations de prix des nouvelles commandes de noir de carbone font face à une résistance, résultant en un modèle d'ajustement temporairement ferme mais réticent.
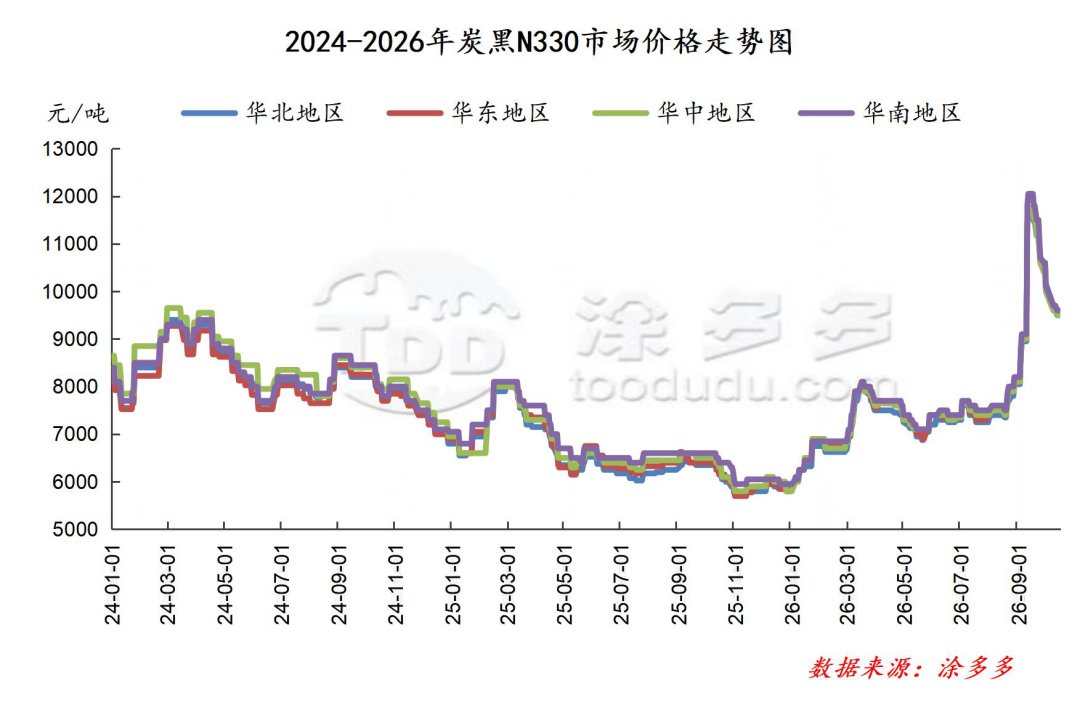
Cette semaine, le marché du goudron de houille à haute température est passé de faible à fort, entrant dans un canal d'ajustement à la hausse. Après les vacances de la fête nationale, la tendance baissière précédente a progressivement diminué, et des signaux de stabilisation du marché ont émergé. Du côté de la demande, les usines en aval ont commencé à reconstituer leurs stocks, et la demande d'achat s'est réchauffée. Les prix des produits de transformation profonde ont augmenté dans toute la ligne, et la reprise des bénéfices a encore stimulé l'enthousiasme pour l'achat de matières premières. Du côté de l'offre, la demande rigide dans certaines régions est restée forte, l'écart entre l'offre et la demande de goudron de houille a persisté, et le modèle d'offre limitée est resté inchangé. Alors que de nombreux facteurs favorables ont continué à se manifester, la tendance haussière à court terme devrait se poursuivre.
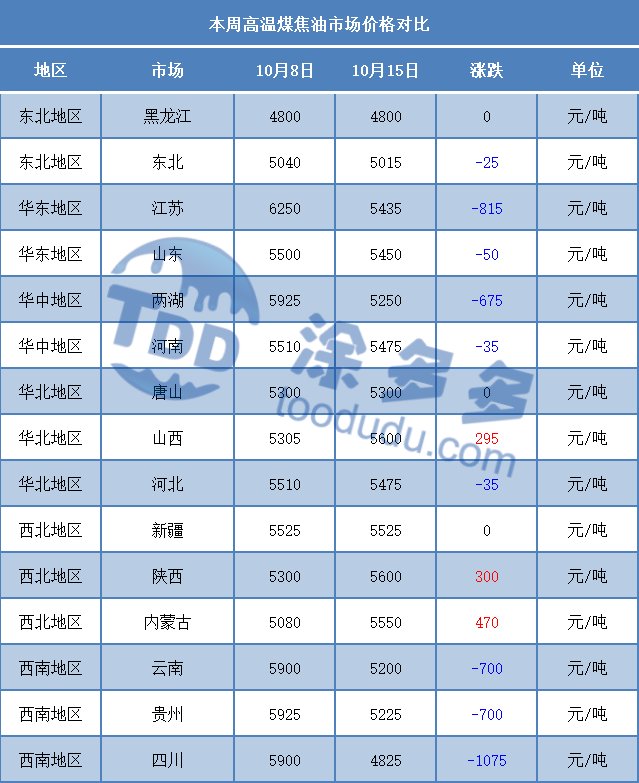
Cette semaine, le marché de l'huile d'anthracène a montré une différenciation régionale évidente, le cœur du problème étant la coexistence d'un soutien divergent des coûts et d'une demande faible. Du côté des coûts, les prix du goudron de houille à haute température ont montré des tendances divergentes selon les régions, bien que la tendance à l'ajustement à la hausse soit relativement évidente, affectant directement les attitudes d'expédition des fabricants d'huile d'anthracène et leur volonté d'augmenter les prix. Du côté de la demande, les taux d'exploitation globaux du noir de carbone sont restés faibles, réduisant la demande d'huile d'anthracène. Les rythmes d'achat en aval dans diverses régions ont également été influencés par les tendances locales du goudron de houille, générant des sentiments d'achat divergents.
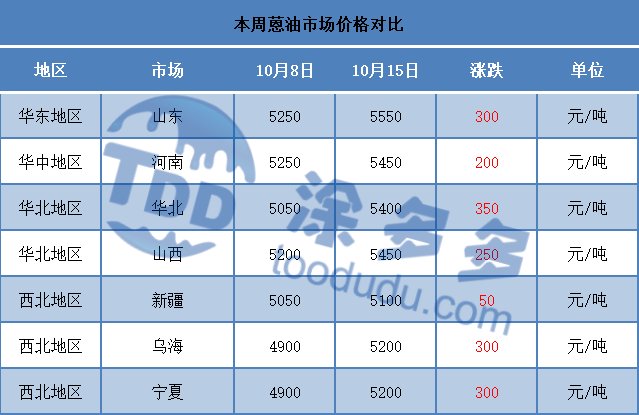
En regardant vers la semaine prochaine, les nouvelles commandes du marché des matières premières de goudron de houille montrent un élan clair de hausse, avec une pression significative sur les coûts. Certains fabricants ont temporairement suspendu leurs cotations et observent la situation. Cependant, du côté de la demande, les taux d'exploitation des entreprises de pneumatiques se rétablissent progressivement, mais les achats restent prudents. Les augmentations de prix des nouvelles commandes de noir de carbone subissent également des pressions, avec un modèle temporairement ferme mais en consolidation attendu.
4. Analyse des bénéfices de l'industrie du noir de carbone N330
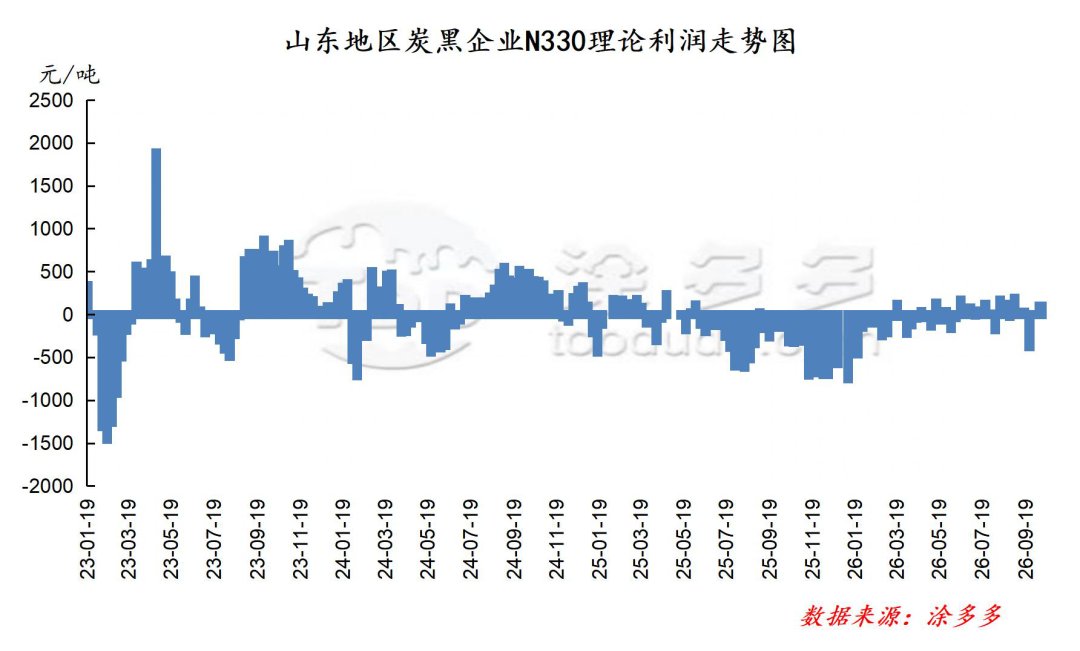
En prenant la région de Shandong comme exemple, avec les prix des matières premières de goudron de houille temporairement stables et les nouvelles commandes de noir de carbone maintenant leur stabilité, le bénéfice théorique du marché du noir de carbone a temporairement maintenu une tendance stable. À ce jour, le bénéfice hebdomadaire théorique de l'industrie du noir de carbone est de 97,5 yuans/tonne, inchangé par rapport à la période précédente.
5. Statistiques des taux d'exploitation du marché de cette semaine
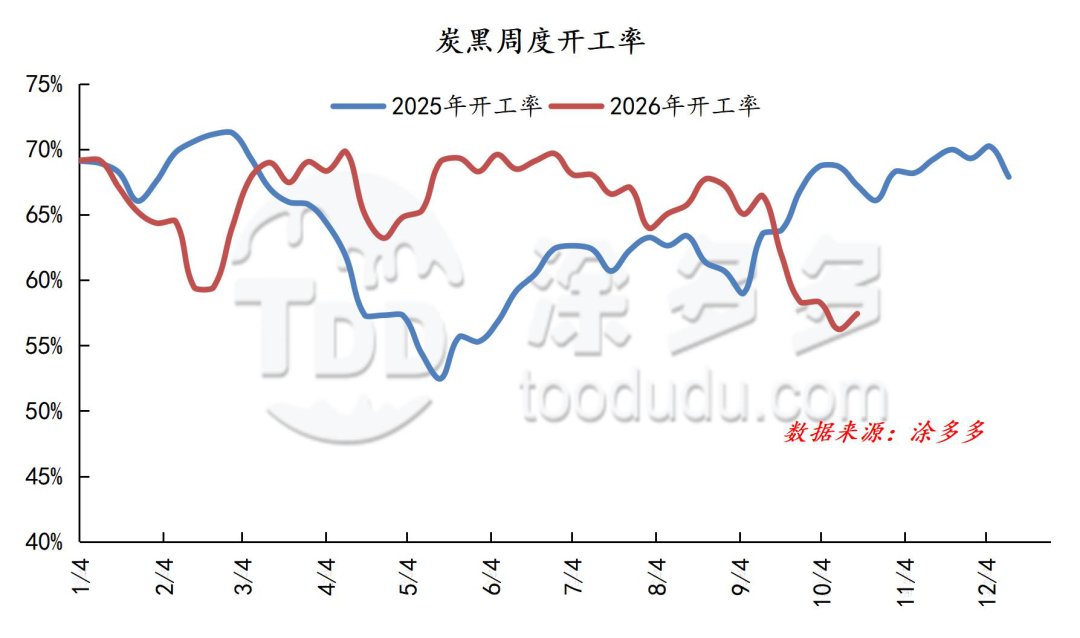
Le taux d'exploitation des entreprises échantillons sur le marché du noir de carbone domestique était de 57 %.
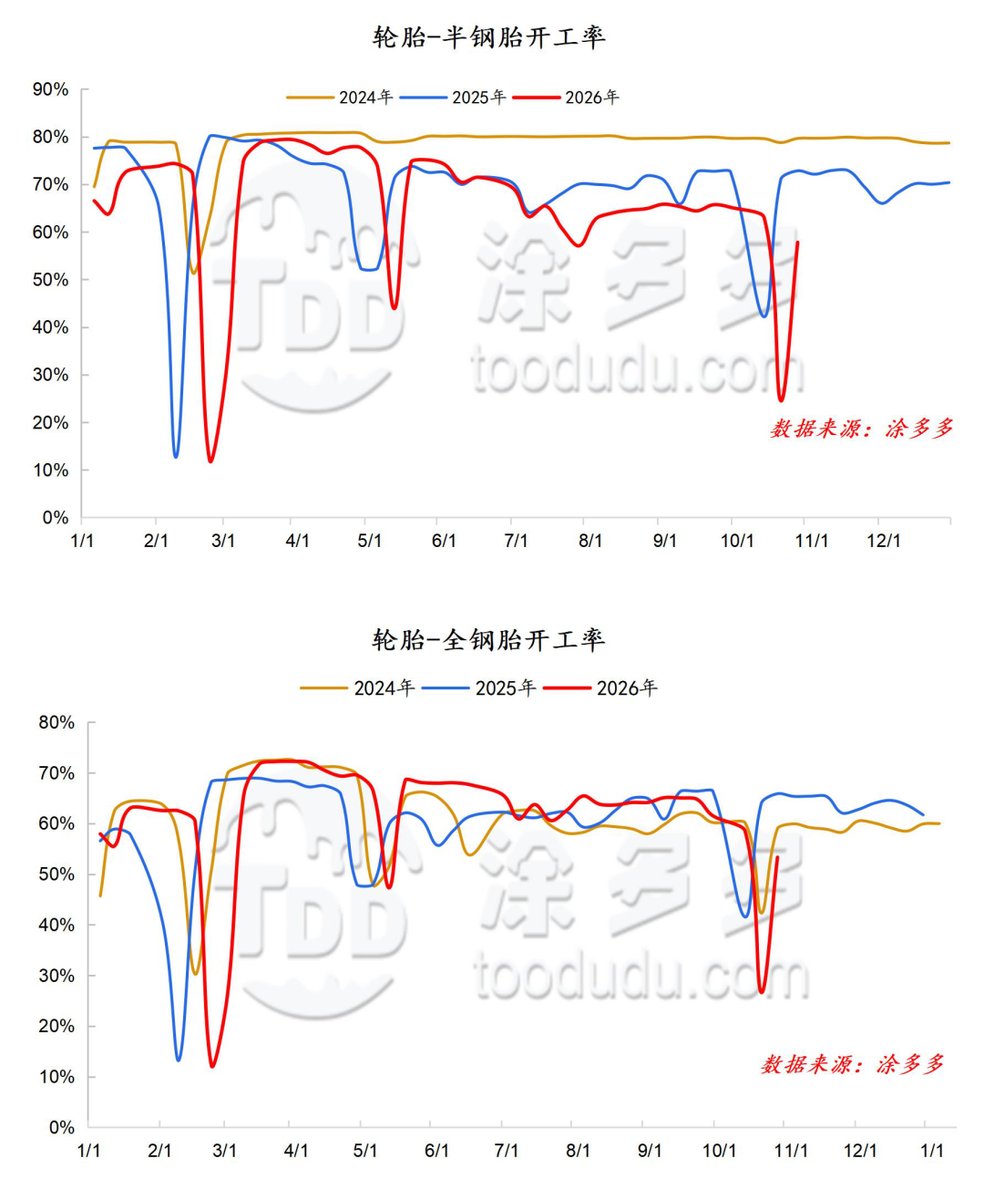
Le taux d'exploitation des pneus semi-acier en Chine était de 58 %. Le taux d'exploitation des pneus tout acier en Chine était de 53 %. Les équipements de maintenance des entreprises de pneumatiques reprennent progressivement la production, et la production de l'industrie a légèrement augmenté. Cependant, certaines usines appliquent encore des restrictions de production et de vente, et les stocks de produits finis devraient s'accumuler par rapport à la période précédente. Récemment, les prix des principales matières premières ont baissé, mais les pressions sur les coûts globaux des entreprises de pneumatiques restent importantes, et les intentions de maintien des prix des usines sont fortes. Les agents de canal restent prudents, et la mise en œuvre des augmentations de prix rencontre une résistance significative.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, en promouvant des transactions transparentes, de meilleures opportunités d'affaires et des partenariats à forte valeur ajoutée. Que vous recherchiez des produits en gros, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est un partenaire de confiance pour être votre premier choix.
-
Marché du Titane : Analyse des Prix et Tendances au 15 Octobre9781
-
Analyse hebdomadaire : Le marché du noir de carbone montre une stabilité hésitante (15 octobre)5751
-
Marché du Caoutchouc Naturel : Analyse Hebdomadaire et Perspectives (15 Octobre)7229
-
Analyse du Marché du Titane au 14 Octobre : Tendances et Évolution7694
-
Marché du Noir de Carbone : Statu Quo Malgré la Pression des Coûts - 14 Octobre7478









