Marché du noir de carbone : Baisse persistante, pas de reprise immédiate (12 novembre)
November 13, 2026
TDD-Global
9881
Guide
À la une
Le marché domestique du noir de carbone a montré une baisse des prix cette semaine dans les principales régions, avec des prix affaiblis par des facteurs baissiers tels que la baisse des prix des matières premières de brai de houille et la faible demande en aval, notamment dans le secteur de la fabrication de pneus. Les indices de prix reflètent une tendance à la baisse, et les marges bénéficiaires théoriques n'ont connu qu'un léger soulagement face aux pressions continues des négociations. Les marchés des matières premières, y compris le brai de houille et l'huile d'anthracène, sont également confrontés à des forces baissières en raison du sentiment négatif croissant et de la faible dynamique des échanges. Les taux d'exploitation du noir de carbone et de ses applications en aval fluctuent légèrement sous une demande faible. Les perspectives de l'industrie suggèrent une amélioration limitée à court terme, avec des achats rigides de la part des clients maintenant la pression sur les transactions. TDD-Global continue de connecter des fournisseurs et des acheteurs vérifiés dans le monde entier, favorisant des partenariats solides dans l'industrie chimique.
Carbon Black Hebdomadaire : Baisse en Cours, Peu Probable de Rebond à Court Terme
1. Analyse du Marché du Noir de Carbone
1.1 Analyse des Prix
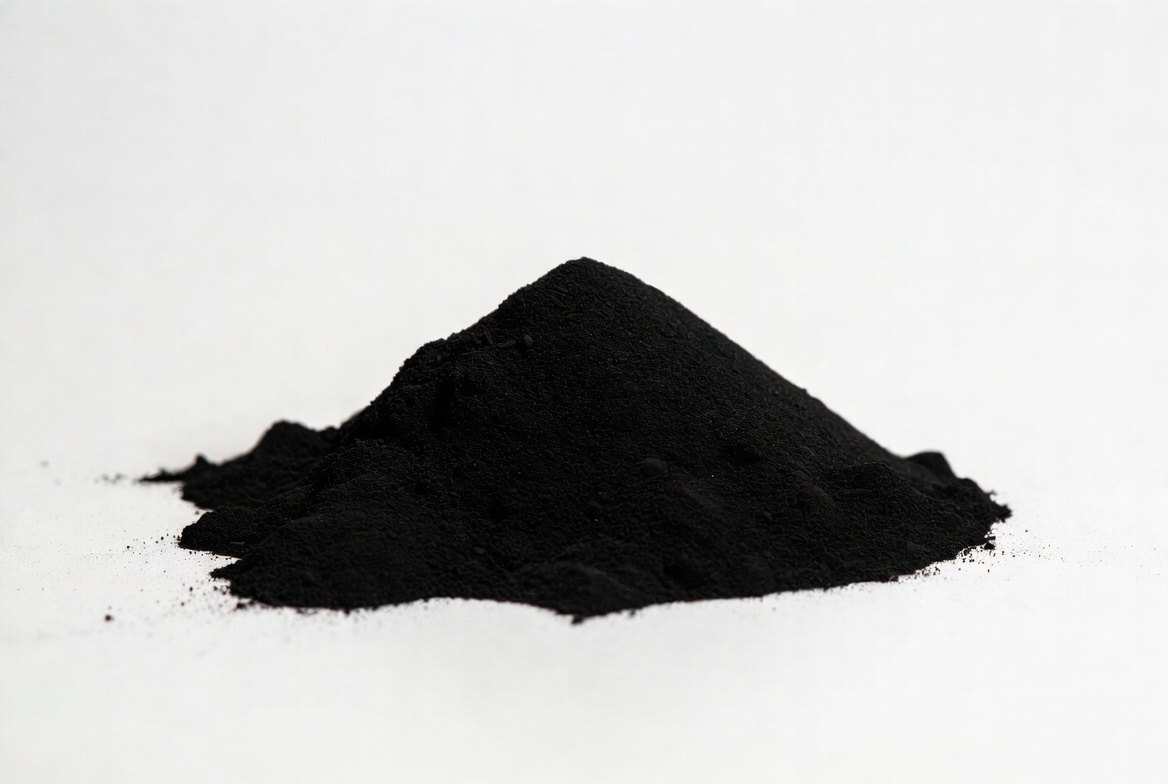
Cette semaine, les prix domestiques du noir de carbone ont légèrement diminué. En date de jeudi, la région du Shandong se situait à 9 200 CNY par tonne ; le Shanxi à 9 100 CNY ; le Hebei à 9 500 CNY ; Guangzhou à 9 400 CNY ; et Zhejiang à 9 300 CNY.
Les prix des nouvelles commandes sur le marché domestique du noir de carbone ont baissé légèrement cette semaine ; les facteurs baissiers sont forts et le sentiment global des échanges est faible. Les prix des nouvelles commandes de goudron de houille, matière première, ont chuté, affaiblissant le soutien aux coûts et pesant davantage sur les négociations de nouvelles commandes dans la région. La demande terminale de pneus en aval est faible ; après la baisse des taux d'exploitation, l'enthousiasme pour les achats a diminué et les achats sont limités aux besoins stricts, exerçant une forte pression sur les nouvelles commandes. Globalement, la faiblesse des coûts et la contraction de la demande sont alignées, et le schéma de faiblesse à court terme du noir de carbone ne devrait pas changer.
1.2 Analyse de l'Indice des Prix
Selon les estimations de TOODUDO, au 12 novembre, l'indice des prix du noir de carbone était de 9 283, en baisse de 21 par rapport au cycle précédent.
2. Analyse du Marché des Matières Premières
2.1 Moyenne Hebdomadaire du Goudron de Houille
Cette semaine, la tendance à la baisse du goudron de houille à haute température domestique était plus claire, le centre des prix continuant de baisser. Récemment, les prix des produits en aval ont continué à diminuer ; les entreprises de transformation profonde font face à des pertes et leur capacité à absorber des matières premières coûteuses s'est considérablement affaiblie, renforçant le sentiment de négociation à la baisse. Les facteurs baissiers continuent de s'accumuler ; comprimé à la fois par les coûts et la demande, le marché du goudron de houille n'a pas pu se maintenir cette semaine et est entré officiellement dans une phase de déclin, avec des centres de négociation en baisse. À court terme, alors que les facteurs baissiers continuent d'être digérés, le sentiment baissier du marché prédomine encore ; les achats en aval sont lents, et le goudron de houille devrait continuer à diminuer, sans signal clair de fin de baisse pour l'instant.
2.2 Moyenne Hebdomadaire de l’Huile d’Anthracène
Cette semaine, les nouvelles commandes d'huile d'anthracène domestique ont une certaine marge de baisse, et le sentiment général d'échange est faible. Du côté des matières premières, les prix des nouvelles commandes de goudron de houille à haute température ont principalement diminué ; le soutien des coûts s'est considérablement affaibli et a limité les expéditions d'huile d'anthracène, laissant les producteurs sans confiance pour maintenir les prix.
Les producteurs établissent actuellement des devis faibles et restent majoritairement en attente, retardant les devis actifs jusqu'à ce que le sentiment d'achat terminal devienne clair. Les marges du noir de carbone en aval sont sous pression et continuent de réprimer les matières premières ; la volonté de négocier à la baisse persiste, les achats sont limités aux besoins stricts et le suivi des commandes fermes est limité. Globalement, des coûts plus bas et une pression sur les prix du côté de la demande sont alignés ; l'huile d'anthracène devrait rester faible à court terme, avec un centre de prix pouvant encore baisser.
3. Perspectives pour le Noir de Carbone
Au cours du prochain cycle, les baisses des matières premières sont difficiles à arrêter, les prix des appels d'offres continuent de glisser et le sentiment baissier est clair ; les prix des nouvelles commandes de noir de carbone reculent légèrement, les achats en aval restent limités aux besoins stricts en petits lots et achats au comptant, la pression commerciale augmente, et les négociations de nouvelles commandes restent faibles.
4. Analyse des Profits du N330
En prenant Shandong comme exemple, les prix des appels d'offres pour le goudron de houille ont chuté fortement, et les nouvelles commandes de noir de carbone sont encore en cours de négociation ; le noir de carbone n'a jusqu'à présent baissé que légèrement, donc le profit théorique du noir de carbone a augmenté sur papier, mais la tendance de la négociation est toujours à la baisse et la part du marché du noir de carbone déficitaire s'élargira encore plus tard. Actuellement, le profit hebdomadaire théorique de l'industrie est de -302,5 CNY par tonne, en hausse de 70,5 CNY par rapport au cycle précédent.
5. Statistiques des Taux d’Exploitation
5.1 Taux d’Exploitation du Noir de Carbone
Le taux d'exploitation des entreprises de noir de carbone domestiques échantillonnées est de 59 %. Il est en baisse : la demande terminale a chuté, exerçant une forte pression sur les expéditions ; les producteurs ont constitué des stocks et certains ont réduit leurs charges, faisant baisser le taux d'exploitation. Globalement, les taux d'exploitation du noir de carbone fluctuent légèrement, diminuant dans une phase de consolidation.
5.2 Taux d’Exploitation en Aval
Le taux d'exploitation des pneus en semi-acier en Chine est de 64 %, et le taux d'exploitation des pneus en acier complet est de 60 %. Dans ce cycle, l'organisation des fabricants d'échantillons de pneus varie ; des facteurs environnementaux dans certaines régions ont limité les opérations, tandis que d'autres ont planifié de manière flexible selon les commandes domestiques et à l'export, et les taux d'exploitation globaux des pneus ont fluctué légèrement.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits de base en gros, des produits chimiques spécialisés ou des services d'approvisionnement sur mesure, TDD-Global est digne de confiance pour être votre premier choix.
Recommended for you
-
Marché des Produits en Titane : Tendances et Prix au 12 Novembre6000
-
Marché du noir de carbone : Baisse persistante, pas de reprise immédiate (12 novembre)9881
-
Prix du caoutchouc naturel en hausse : Analyse hebdomadaire et perspectives du marché (12 novembre)8140
-
Marché des produits en titane : Analyse et tendances du 11 novembre7301
-
Analyse du marché du noir de carbone : Tendances actuelles et perspectives (11 novembre)9941
January 29, 2026, 3:29 PM
August 21, 2024, 2:42 PM
August 21, 2024, 2:28 PM
August 21, 2024, 2:20 PM
August 21, 2024, 3:01 PM