
Revue et perspectives du marché du caoutchouc naturel au troisième trimestre 2026 (21 septembre)
Revue et perspectives du marché du caoutchouc naturel au T3 2026
1. Revue et analyse des prix du marché du caoutchouc naturel
Au cours du T3 2026, les prix du caoutchouc naturel ont affiché une tendance générale en forme de "V" inversé avec une tendance haussière relativement prononcée. En juillet, les prix du caoutchouc ont maintenu une plage de fluctuation étroite avec une légère baisse vers la fin du mois. Cependant, en août, une tendance haussière a commencé à émerger et s'est maintenue jusqu'à la mi-fin septembre. Après avoir atteint un sommet, les prix ont commencé à baisser à nouveau. Examinons les différentes phases en détail.
En juillet, le bras de fer entre les facteurs haussiers et baissiers s'est intensifié pour le caoutchouc naturel. Après le début de la saison de récolte domestique, la production a diminué d'un mois à l'autre, les volumes d'importation ont légèrement augmenté et la circulation des exportations a été considérablement réduite. Les stocks nationaux ont continué leur tendance au déstockage, offrant un soutien périodique aux prix. Les fabricants de produits en aval ont principalement acheté sur la base d'une demande rigide, la consommation a diminué d'un mois à l'autre et les attentes d'une reprise à court terme de la demande des utilisateurs finaux étaient limitées, maintenant une tendance d'ajustement étroit comme thème dominant.
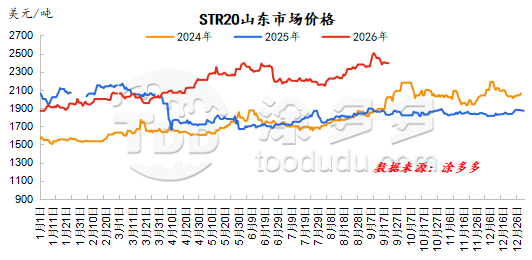
En août, les prix du caoutchouc naturel ont montré une tendance oscillante à la hausse. Du côté des matières premières, les pluies saisonnières ont perturbé les volumes d'approvisionnement. Les stocks domestiques de Qingdao ont montré une légère tendance au déstockage, et la montée du produit de substitution, le caoutchouc polybutadiène, a offert un certain soutien au caoutchouc naturel. Associés à une forte reprise du marché du pétrole brut et à une atmosphère macroéconomique chaleureuse pour les matières premières, les facteurs fondamentaux haussiers se sont convergés sur le marché du caoutchouc naturel, entraînant une augmentation significative des prix.
Cette dynamique haussière a duré jusqu'à la mi-septembre. Les pluies fréquentes dans certaines zones de production ont maintenu les prix d'achat du latex élevés ; cependant, la volonté des usines en amont d'acheter à des prix premium s'est refroidie, les prix du caoutchouc en coupe ont subi des pressions et ont diminué, et l'effet de soutien des coûts s'est affaibli, réprimant le sentiment haussier du marché. Sur le marché au comptant, les positions d'arbitrage ont été activement clôturées et vendues, les prix de transaction réels ont diminué, et les acheteurs en aval ont reconstitué leurs stocks uniquement sur la base d'une demande rigide à des prix plus bas, avec un soutien limité. Alors que les facteurs haussiers précédents s'estompaient progressivement à travers les prix premium, les prix du caoutchouc sont entrés dans une phase de consolidation post-déclin.
2. Revue et analyse de l'approvisionnement en caoutchouc naturel
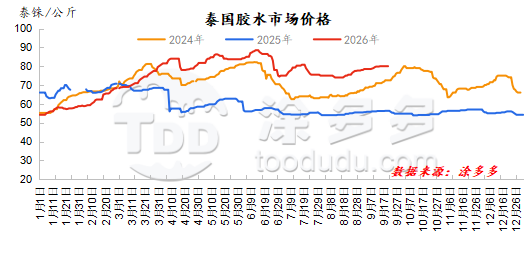
Zone de production en Thaïlande : Au T3, les prix du latex ont maintenu une trajectoire en forme de "N". En juillet, les fluctuations des matières premières étaient relativement prononcées. Début juillet, certaines parties de la Thaïlande ont connu de violentes tempêtes, perturbant le rythme global de la récolte. Les usines et les intermédiaires ont stocké, créant une pénurie périodique dans la circulation des matières premières, et les prix des matières premières ont augmenté à nouveau sous l'effet des achats. Cependant, alors que les conditions météorologiques dans les zones de production thaïlandaises s'amélioraient d'un mois à l'autre, la production de nouveau caoutchouc augmentait, et avec les effets des vacances, le commerce sur le marché était quelque peu calme. La volonté des usines d'acheter des matières premières était tiède, avec seulement de petits réapprovisionnements pour une demande rigide. Combiné aux attentes persistantes d'une augmentation de l'offre, les prix d'achat des matières premières ont continué de baisser. En août, les prix des matières premières thaïlandaises étaient relativement stables. Le sud et le nord-est de la Thaïlande ont connu des degrés variables de précipitations perturbant la récolte, et l'approvisionnement en matières premières a augmenté lentement. Les usines de caoutchouc sec et les intermédiaires ont activement reconstitué leurs stocks, avec des prix des matières premières fluctuant dans les deux sens mais avec une volatilité globale limitée. Alors que les précipitations augmentaient, en particulier dans le nord-est où elles étaient plus fortes, la libération des matières premières était lente, et la volonté des usines de caoutchouc sec d'acheter à des prix premium augmentait.
Zone de production au Vietnam : Au T3, le Vietnam était dans un cycle de production saisonnière de pointe. En examinant les différents mois, en juillet, l'impact météorologique sur les zones de production vietnamiennes était relativement limité, la production augmentait progressivement, et les usines de transformation faisaient pression sur les prix des matières premières. Les prix du latex ont commencé à montrer une légère tendance à la baisse, mais avec des pluies fréquentes limitant l'augmentation des volumes de matières premières, combinées à une croissance continue des commandes de produits domestiques, l'intensité des achats de matières premières par les usines s'est encore renforcée. L'écart de prix domestique-étranger a freiné les exportations vers la Chine, et les cotations des matières premières se sont stabilisées après avoir diminué. En août, les précipitations sont devenues fréquentes, perturbant significativement les opérations de récolte diurnes et limitant le rythme de libération des matières premières. Les perturbations dues aux pluies ont soutenu les prix des matières premières, et avec des prix élevés des matières premières, les bénéfices des usines de transformation ont continué d'être sous pression. Les effets des pluies ont persisté jusqu'à la mi-septembre, lorsque les conditions météorologiques se sont améliorées, les opérations de récolte ont progressivement repris, la production globale est revenue à des niveaux normaux, et les prix des matières premières ont fluctué dans une petite plage mais sont restés globalement stables, avec un soutien des coûts relativement solide.
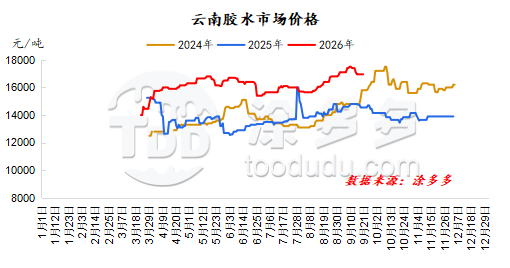
Zone de production du Yunnan : Au T3, les prix des matières premières du Yunnan ont montré une tendance à la hausse relativement prononcée. Pendant les mois de juillet-août, les pluies continues au Yunnan ont réduit les jours de récolte et limité significativement la libération des matières premières. Les taux d'exploitation des usines locales de transformation et la production ont diminué en tandem, et la réticence à vendre des produits finis a augmenté. Lorsque les conditions météorologiques se sont améliorées, l'urgence des usines locales de transformation à sécuriser des matières premières pour leur propre production est devenue évidente. Les pluies prolongées ont également affecté la qualité du latex, et l'enthousiasme de certaines usines pour l'achat de latex a diminué. Cependant, les usines de latex concentré ont continué à se disputer les matières premières pour répondre aux commandes. En septembre, les précipitations dans les zones de production ont diminué, et le volume de latex a progressivement augmenté. La volonté de certaines usines de transformation d'accepter les prix actuels était faible, entraînant des cotations de marché désordonnées avec des prix élevés et bas, mais la tendance générale à la hausse a été maintenue. Alors que les prix au comptant se corrigeaient, les matières premières ont également mis fin à leur tendance haussière et ont commencé à baisser.
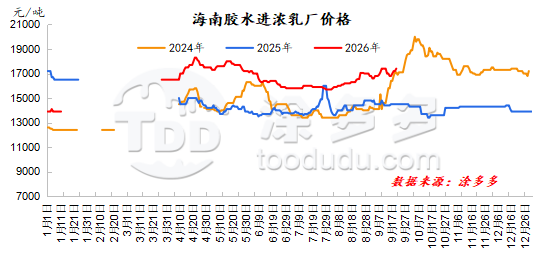
Zone de production de Hainan : Au T3, Hainan a progressivement évolué vers la période de production de pointe saisonnière, mais les pluies périodiques étaient relativement fréquentes, limitant le rythme d'approvisionnement en matières premières. Les prix des matières premières étaient globalement en tendance haussière stable. À la mi-juillet, alors que les conditions météorologiques s'amélioraient, le volume de nouveau caoutchouc revenait progressivement à des niveaux normaux, réduisant la pression sur l'approvisionnement en matières premières des usines locales de transformation. Parallèlement, avec les prix élevés des matières premières précédents comprimant les marges de transformation, la concurrence sur le marché pour les matières premières s'est nettement refroidie, et le centre des prix d'achat des matières premières s'est déplacé vers le bas. En août, Hainan a progressivement évolué vers une production de pointe, mais les précipitations mensuelles ont augmenté significativement, avec peu de jours de récolte. Le rythme global de libération des matières premières sur l'île était lent. Poussée par les besoins de livraison de commandes et de réapprovisionnement des usines locales de transformation, combinée aux attentes de pluies continues dans les zones de production, l'atmosphère de concurrence pour les matières premières sur le marché a continué de s'intensifier, et le centre des prix d'achat des matières premières a atteint à plusieurs reprises de nouveaux sommets. En septembre, les conditions météorologiques se sont améliorées par rapport aux périodes précédentes, et avec des prix élevés stimulant l'enthousiasme des agriculteurs pour la récolte, le volume des matières premières a augmenté.
3. Revue et analyse des importations et exportations de caoutchouc naturel
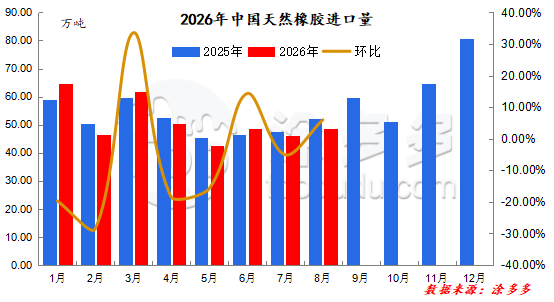
Selon les données douanières, le volume d'importation de caoutchouc naturel de la Chine en août 2026 était de 486 000 tonnes, en hausse de 5,96 % par rapport au mois précédent et en baisse de 6,68 % par rapport à l'année précédente. Les importations cumulées de janvier à août 2026 étaient de 4,0758 millions de tonnes, en baisse de 1,11 % par rapport à l'année précédente.
En juillet, les zones de production à l'étranger sont entrées dans la période d'augmentation saisonnière de l'offre, mais les pluies périodiques ont perturbé l'approvisionnement. Le marché chinois était en basse saison pour les pneus en aval, et les usines n'ont acheté que sur la base d'une demande rigide. Les positions d'arbitrage avaient une faible volonté d'ajouter des positions, ce qui a conduit à une légère baisse du volume d'importation de la Chine en juillet par rapport au mois précédent.
En août, les volumes globaux en provenance de pays d'Asie du Sud-Est tels que la Thaïlande, la Malaisie et l'Indonésie, ainsi que de l'Afrique, vers la Chine étaient relativement faibles. Cependant, les quotas de plantation de substitution du Yunnan ont commencé à arriver, et les expéditions vietnamiennes vers la Chine ont augmenté significativement à partir de fin août. Le volume d'importation de la Chine en août a légèrement augmenté, mais la croissance était modeste.
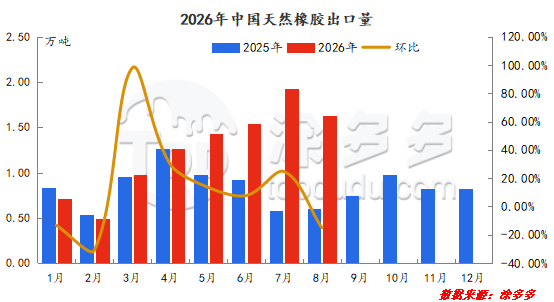
Selon les données douanières, le volume d'exportation de caoutchouc naturel de la Chine en août 2026 était de 16 300 tonnes, en baisse de 15,1 % par rapport au mois précédent et en hausse de 173,22 % par rapport à l'année précédente. Les exportations cumulées de janvier à août 2026 étaient de 99 400 tonnes, en hausse de 49,85 % par rapport à l'année précédente.
Le volume d'exportation de caoutchouc naturel de la Chine en termes absolus est relativement faible, et les exportations maintiennent principalement des fluctuations étroites.
4. Revue et analyse de la demande de caoutchouc naturel
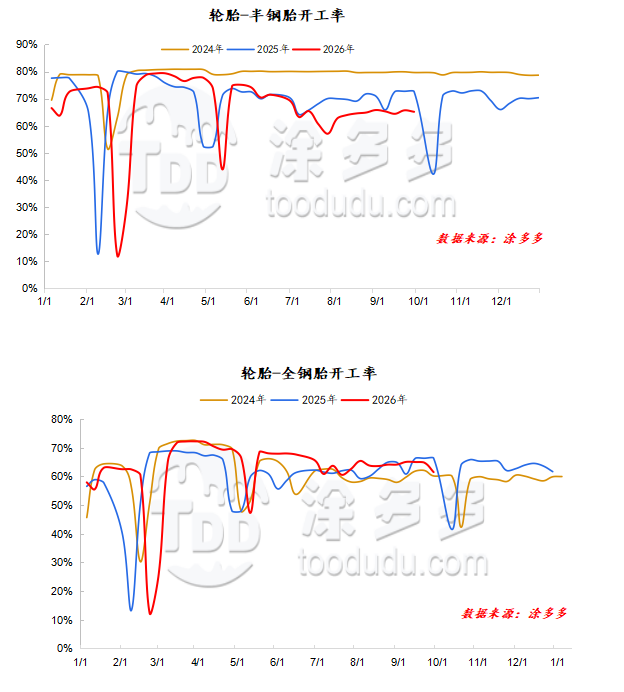
Au T3, les taux d'exploitation des pneus semi-acier ont maintenu une tendance en forme de "V", tandis que les tendances des pneus tout-acier étaient relativement stables. En juillet, affectés par les mesures antidumping de l'UE, les commandes d'exportation de pneus semi-acier ont diminué significativement. Les performances globales des commandes de pneus tout-acier étaient inférieures aux attentes, et le rythme d'expédition de la plupart des entreprises a ralenti. Combiné aux pressions sur les coûts des matières premières, les entreprises échantillons ont mis en œuvre des contrôles de production et des maintenances périodiques, entraînant une tendance notable à la baisse des taux d'exploitation. En août, le nombre d'entreprises en maintenance a diminué, et avec l'augmentation de la planification de la production de pneus d'hiver semi-acier, certaines entreprises de pneus tout-acier ont modérément augmenté leur production pour assurer l'approvisionnement, augmentant les taux d'exploitation d'un mois à l'autre. Cependant, avec des prix élevés des matières premières exerçant une pression sur la production, les entreprises ont fait face à une pression croissante sur la production, et avec des expéditions inférieures aux attentes, l'industrie a globalement continué à appliquer des contrôles de production, limitant l'ampleur des augmentations des taux d'exploitation. En septembre, les taux d'exploitation des entreprises de pneus ont montré une certaine divergence. Les entreprises de pneus semi-acier reprenant après maintenance ont entraîné une reprise des taux d'exploitation, mais la plupart des entreprises sont restées dans un état de contrôle de production, limitant l'amélioration globale des taux d'exploitation. Pour les pneus tout-acier, certaines entreprises reprenant après maintenance ont apporté un certain soutien, mais les taux d'exploitation globaux sont restés contraints.
5. Revue et analyse des stocks de caoutchouc naturel
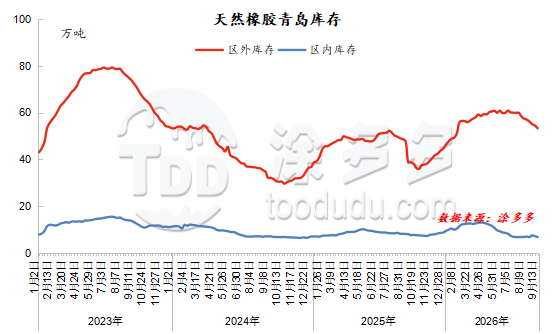
Au troisième trimestre, l'inventaire social de caoutchouc naturel de Qingdao a poursuivi sa tendance au déstockage comme thème principal. Début juillet, les arrivées de cargaisons en USD provenant de l'étranger ont légèrement diminué, et les volumes entrants dans les entrepôts sous douane ont notablement baissé. Les entreprises de pneus en aval ont maintenu des contrôles de production et des calendriers de maintenance, et avec une montée du sentiment d'aversion au risque envers les matières premières à prix élevé, le sentiment d'achat s'est limité à de petits volumes de demande rigide. Le port de Qingdao a maintenu une tendance étroite au déstockage. À l'approche de la fin du mois, les expéditions étrangères sont arrivées en volumes saisonniers croissants, augmentant les volumes entrants globaux des entrepôts. Parallèlement, la planification de la production des entreprises en aval a progressivement retrouvé des niveaux normaux, et avec la baisse des prix du caoutchouc, l'enthousiasme des entreprises de pneus pour le réapprovisionnement s'est amélioré. Cependant, avec des expéditions de produits finis lentes, des phénomènes temporaires de maintenance et de contrôle de production ont persisté, limitant les volumes globaux de retrait des entrepôts et provoquant une légère tendance à l'accumulation des stocks au port de Qingdao. En août-septembre, alors que l'Asie du Sud-Est entrait progressivement dans la saison de saignée de pointe, les volumes entrants des entrepôts de Qingdao ont augmenté. Avec les prix du caoutchouc naturel atteignant à plusieurs reprises de nouveaux sommets, les entreprises en aval ont principalement消化 les stocks précédents, et le sentiment d'achat pour le réapprovisionnement et l'ajout de positions d'arbitrage des commerçants était fort.
6. Perspectives du marché
La logique centrale pour le marché du caoutchouc naturel au quatrième trimestre repose sur le soutien de la "contraction rigide de l'offre + prime météorologique", mais la pression sur le taux d'exploitation de l'industrie des pneus et la demande faible limitent la hausse. Si l'impact réel d'El Niño se matérialise, le centre des prix du caoutchouc pourrait se déplacer encore plus haut ; si les précipitations en Asie du Sud-Est se rétablissent et que les attentes de réduction de la production sont démenties, la prime météorologique reculera rapidement. Globalement, les prix du caoutchouc au quatrième trimestre devraient maintenir un schéma d'oscillation large, avec un centre potentiellement plus élevé qu'au troisième trimestre, mais l'espace de hausse est limité par la capacité d'absorption en aval.
Notre plateforme connecte des centaines de fournisseurs chimiques chinois vérifiés avec des acheteurs du monde entier, favorisant des transactions transparentes, de meilleures opportunités commerciales et des partenariats de grande valeur. Que vous recherchiez des produits en vrac, des produits chimiques spécialisés ou des services d'approvisionnement personnalisés, TDD-Global est digne de confiance pour être votre premier choix.
-
Marché du Titane : Analyse des Prix et Tendances au 15 Octobre9804
-
Analyse hebdomadaire : Le marché du noir de carbone montre une stabilité hésitante (15 octobre)5765
-
Marché du Caoutchouc Naturel : Analyse Hebdomadaire et Perspectives (15 Octobre)7244
-
Analyse du Marché du Titane au 14 Octobre : Tendances et Évolution7700
-
Marché du Noir de Carbone : Statu Quo Malgré la Pression des Coûts - 14 Octobre7487









